

21.
LA
FONCTION CARACTÉRISTIQUE
1.4. Cas particulier de la somme de deux variables indépendantes
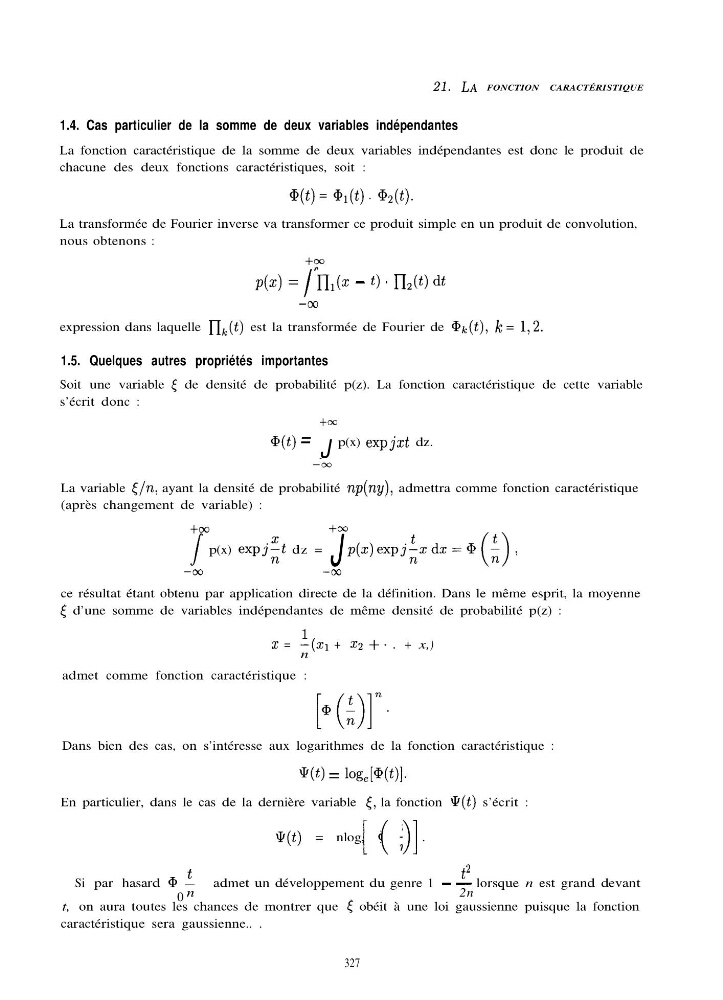
La fonction caractéristique de la somme de deux variables indépendantes est donc le produit de
chacune des deux fonctions caractéristiques, soit :
a(t) = a+(t) . @z(t).
La transformée de Fourier inverse va transformer ce produit simple en un produit de convolution,
nous obtenons :
+Y
P(X) = / rI,cx - t) . n,ct> dt
-cc
expression dans laquelle &(t) est la transformée de Fourier de @k(t), Ic = 1,2.
1.5. Quelques autres propriétés importantes
Soit une variable < de densité de probabilité p(z). La fonction caractéristique de cette variable
s’écrit donc :
+‘ X
a(t) = J
p(x) expjzt dz.
-m
La variable [In, ayant la densité de probabilité np(ny), admettra comme fonction caractéristique
(après changement de variable) :
+CO
+CO
J
p(x) expj:t dz =
J
p(z)expjhzdz=@
-00
-00
ce résultat étant obtenu par application directe de la définition. Dans le même esprit, la moyenne
< d’une somme de variables indépendantes de même densité de probabilité p(z) :
2 = I(x1 + x2 +. . + x,)
n
admet comme fonction caractéristique :
Dans bien des cas, on s’intéresse aux logarithmes de la fonction caractéristique :
Q(t) = l%P(t)l.
En particulier, dans le cas de la dernière variable [, la fonction @(t) s’écrit :
e(t) = nlog, Q i .
[ ( ) 1
Si par hasard @ 4
0
t2
admet un développement du genre 1 - - lorsque n est grand devant
n
2n
t, on aura toutes les chances de montrer que 5 obéit à une loi gaussienne puisque la fonction
caractéristique sera gaussienne.. .
327