

MANUEL
DE
CALCUL
NUMÉ RIQUE
APPLIQUÉ
1.1. Théorème (sans démonstration)
Une distribution de probabilité est déterminée d’une manière univoque par sa fonction caractéristique.
1.2. Calcul des moments
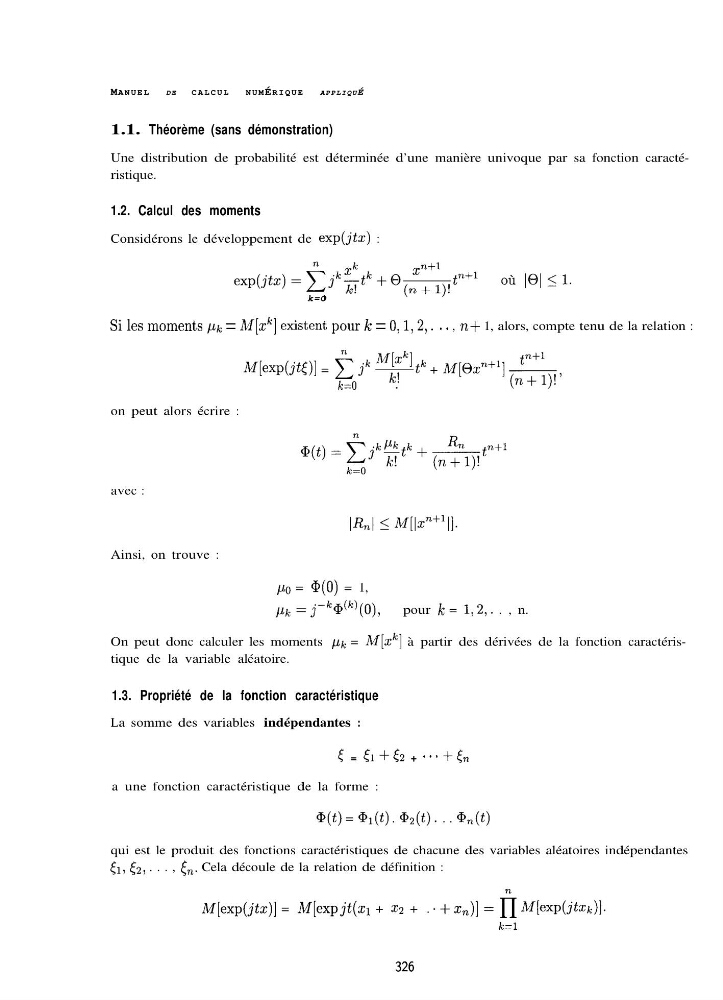
Considérons le développement de exp(jtz) :
k=O
si les moments pk = hf[xk] existent pour k = 0, 1, 2,. . . , n+ 1, alors, compte tenu de la relation :
M[exp(jt<)] = 2 j” vtk + M[&J?+~] &,
k=O
.
on peut alors écrire :
avec :
Ainsi, on trouve :
po =(O) = 1,
pk=j .-kdk)(O),
pour k = 1,2,. . , n.
On peut donc calculer les moments pk = M[zk] à partir des dérivées de la fonction caractéristique de la variable aléatoire.
1.3. Propriété de la fonction caractéristique
La somme des variables indépendantes :
t = El+12 + ... +En
a une fonction caractéristique de la forme :
CD(t) = @l(t) . ?Dz(t). . . a?,(t)
qui est le produit des fonctions caractéristiques de chacune des variables aléatoires indépendantes
El, 12, . . . , In. Cela découle de la relation de définition :
M[exp(jtz)] = M[expjt(zl + x2 + . +Ch)]= fihl(eXp(jtxk)].
k=l
326
DE
CALCUL
NUMÉ RIQUE
APPLIQUÉ
1.1. Théorème (sans démonstration)
Une distribution de probabilité est déterminée d’une manière univoque par sa fonction caractéristique.
1.2. Calcul des moments
Considérons le développement de exp(jtz) :
k=O
si les moments pk = hf[xk] existent pour k = 0, 1, 2,. . . , n+ 1, alors, compte tenu de la relation :
M[exp(jt<)] = 2 j” vtk + M[&J?+~] &,
k=O
.
on peut alors écrire :
avec :
Ainsi, on trouve :
po =
pk=j .-kdk)(O),
pour k = 1,2,. . , n.
On peut donc calculer les moments pk = M[zk] à partir des dérivées de la fonction caractéristique de la variable aléatoire.
1.3. Propriété de la fonction caractéristique
La somme des variables indépendantes :
t = El+12 + ... +En
a une fonction caractéristique de la forme :
CD(t) = @l(t) . ?Dz(t). . . a?,(t)
qui est le produit des fonctions caractéristiques de chacune des variables aléatoires indépendantes
El, 12, . . . , In. Cela découle de la relation de définition :
M[exp(jtz)] = M[expjt(zl + x2 + . +Ch)]= fihl(eXp(jtxk)].
k=l
326