

20. LA LOI BINOMIALE, LA LOI DE POISSON ET LA LOI DE GAUSS-LAPLACE
III
III
I
II’
I
II’
I
.
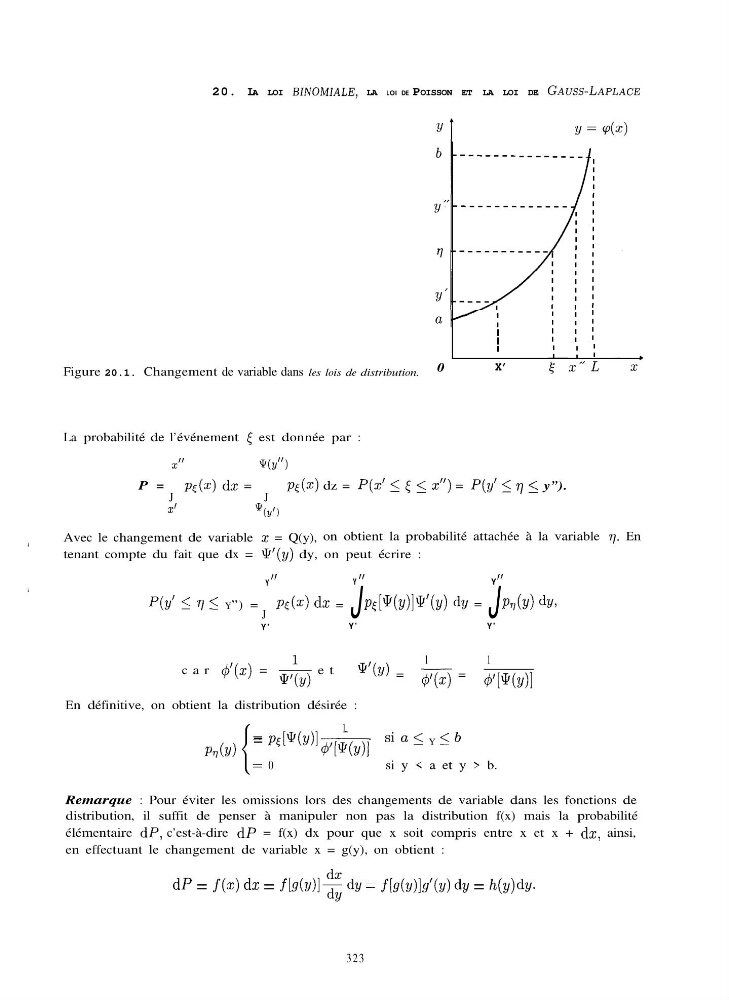
Figure 20.1. Changement de variable dans les lois de distribution. 0
X’
La probabilité de l’événement < est donnée par :
x”
WY”)
P = J
pc(z) dz = J
pc(x) dz = P(x’ I < < 5”) = P(y’ 277 < y”).
5’
*(Y’)
Avec le changement de variable x = Q(y), on obtient la probabilité attachée à la variable q. En
tenant compte du fait que dx = Q’(y) dy, on peut écrire :
II
Y
II
Y
II
Y
P(Y’ 5 ~5 Y”) = J
PC(X) dx =
J
PEP(Y)IQ’(Y) dy =
J
Pu dy,
Y’
Y’
Y’
car 4’(x) = & et
1
1
Q’(y) = qÏ(q = Jqqy
En définitive, on obtient la distribution désirée :
{=
1
Pr7(Y)
= Ps[Q(Y)I~,,~(~~~
si a 5 Y 5 b
0
si y < a et y > b.
Remarque : Pour éviter les omissions lors des changements de variable dans les fonctions de
distribution, il suffit de penser à manipuler non pas la distribution f(x) mais la probabilité
élémentaire dP, c’est-à-dire dP = f(x) dx pour que x soit compris entre x et x + dz, ainsi,
en effectuant le changement de variable x = g(y), on obtient :
dP = f(x) dx = fbMl$ dy = fMyY)Idb) @/ = h(y) dl/.
323
III
III
I
II’
I
II’
I
.
Figure 20.1. Changement de variable dans les lois de distribution. 0
X’
La probabilité de l’événement < est donnée par :
x”
WY”)
P = J
pc(z) dz = J
pc(x) dz = P(x’ I < < 5”) = P(y’ 277 < y”).
5’
*(Y’)
Avec le changement de variable x = Q(y), on obtient la probabilité attachée à la variable q. En
tenant compte du fait que dx = Q’(y) dy, on peut écrire :
II
Y
II
Y
II
Y
P(Y’ 5 ~5 Y”) = J
PC(X) dx =
J
PEP(Y)IQ’(Y) dy =
J
Pu dy,
Y’
Y’
Y’
car 4’(x) = & et
1
1
Q’(y) = qÏ(q = Jqqy
En définitive, on obtient la distribution désirée :
{=
1
Pr7(Y)
= Ps[Q(Y)I~,,~(~~~
si a 5 Y 5 b
0
si y < a et y > b.
Remarque : Pour éviter les omissions lors des changements de variable dans les fonctions de
distribution, il suffit de penser à manipuler non pas la distribution f(x) mais la probabilité
élémentaire dP, c’est-à-dire dP = f(x) dx pour que x soit compris entre x et x + dz, ainsi,
en effectuant le changement de variable x = g(y), on obtient :
dP = f(x) dx = fbMl$ dy = fMyY)Idb) @/ = h(y) dl/.
323