

MANUEL
DE
CALCUL
NUMÉRIQUE
APPLIQUÉ
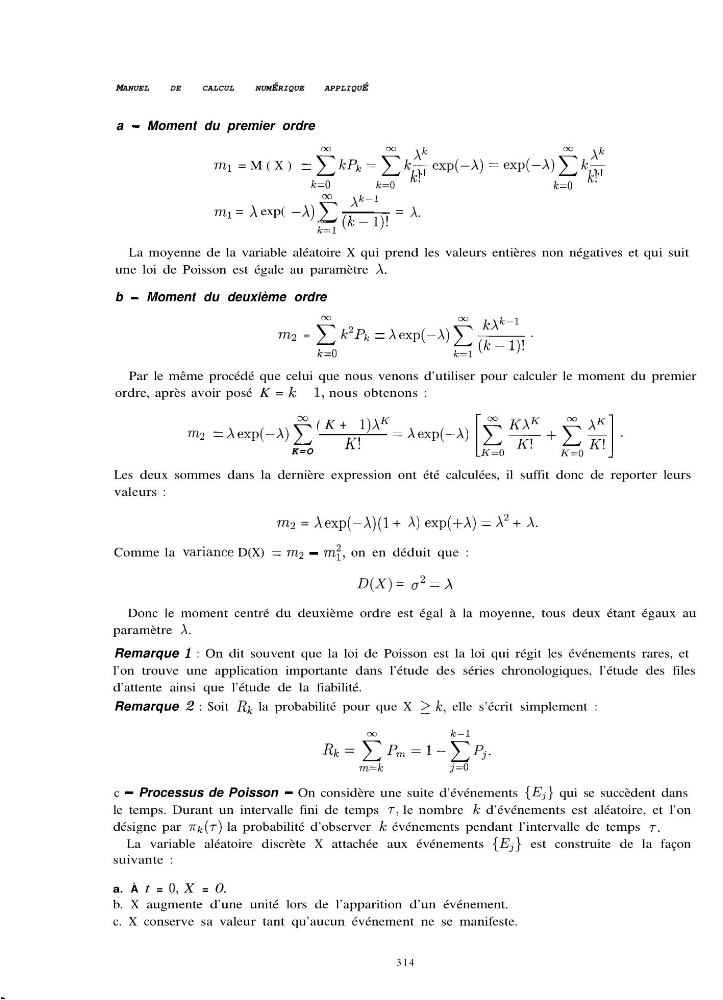
a - Moment du premier ordre
ml =M(X) = CkPk =Fk-exp(-A) =exp(-A)Ekk=O
k=O
'!
k=O
Ic!
cc
Ah-1
ml = X exp( -A) C ~ =
x.
La moyenne de la variable aléatoire X qui prend les valeurs entières non négatives et qui suit
une loi de Poisson est égale au paramètre A.
b - Moment du deuxième ordre
m2 = 2 k2Pk = Xexp(-A)
k=O
Par le même procédé que celui que nous venons d’utiliser pour calculer le moment du premier
ordre, après avoir posé K = k - 1, nous obtenons :
O3 (K+ l)XK
m2 = Xexp(-A) 1
K,
=Xexp(-X)
K=O
Les deux sommes dans la dernière expression ont été calculées, il suffit donc de reporter leurs
valeurs :
m2 = Xexp(-X)(l + A) exp(+X) = X2 + A.
Comme la variante D(X) = m2 - m:, on en déduit que :
D(X) = o2 = x
Donc le moment centré du deuxième ordre est égal à la moyenne, tous deux étant égaux au
paramètre A.
Remarque 1 : On dit souvent que la loi de Poisson est la loi qui régit les événements rares, et
l’on trouve une application importante dans l’étude des séries chronologiques, l’étude des files
d’attente ainsi que l’étude de la fiabilité.
Remarque 2 : Soit & la probabilité pour que X > k, elle s’écrit simplement :
&= -&,&&.
m=k
j=o
c - Processus de Poisson - On considère une suite d’événements {E3} qui se succèdent dans
le temps. Durant un intervalle fini de temps 7, le nombre k d’événements est aléatoire, et l’on
désigne par ?rk(r) la probabilité d’observer k événements pendant l’intervalle de temps 7.
La variable aléatoire discrète X attachée aux événements {Ej} est construite de la façon
suivante :
a. À t = 0, X = 0.
b. X augmente d’une unité lors de l’apparition d’un événement.
c. X conserve sa valeur tant qu’aucun événement ne se manifeste.
314