

MANUEL DE CALCUL NUMÉRIQUE APPLIQUÉ
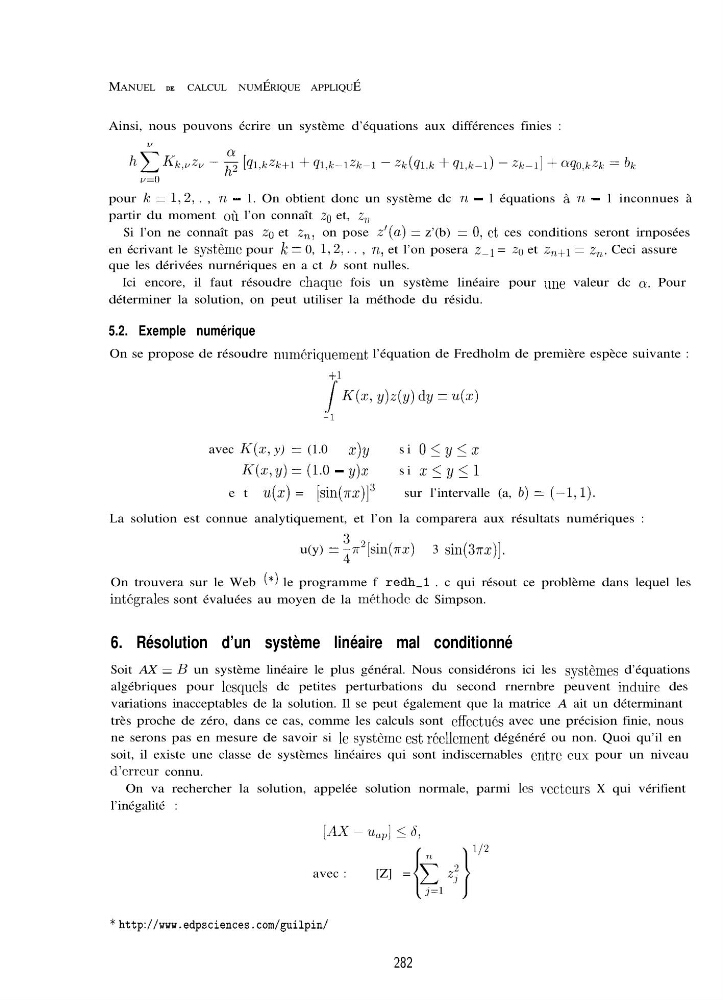
Ainsi, nous pouvons écrire un système d’équations aux différences finies :
pour k = 1,2, . , n - 1. On obtient donc un système dc n - 1 équations à n - 1 inconnues à
partir du moment OU l’on connaît ~0 et, z,,
Si l’on ne connaît pas zo et z,, on pose ~‘(a) = z’(b) = 0: et ces conditions seront irnposées
en écrivant le système pour k = 0, 1,2,. . , n, et l’on posera z-1 = ~0 et z,,,+l = z,,. Ceci assure
que les dérivées nurnériques en a ct b sont nulles.
Ici encore, il faut résoudre chaque fois un système linéaire pour urle valeur dc o. Pour
déterminer la solution, on peut utiliser la méthode du résidu.
5.2. Exemple numérique
On se propose de résoudre num&iquement l’équation de Fredholm de première espèce suivante :
+1
.i’ K(x, Y)~Y) dz/ = 4x1
-1
avec K(z, y) = (1.0 ~ x)~
si O
si x
sur l’intervalle (a, b) = (-1,l).
La solution est connue analytiquement, et l’on la comparera aux résultats numériques :
u(y) = zii’[sin(nx) ~ 3 sin(3Tx)].
On trouvera sur le Web (*) le programme f redh-1 . c qui résout ce problème dans lequel les
intkgrales sont évaluées au moyen de la méthode dc Simpson.
6. Résolution d’un système linéaire mal conditionné
Soit AX = B un système linéaire le plus général. Nous considérons ici les systemes d’équations
algébriques pour lcsqucls dc petites perturbations du second rnernbre peuvent induire des
variations inacceptables de la solution. Il se peut également que la matrice A ait un déterminant
très proche de zéro, dans ce cas, comme les calculs sont effcctu6s avec une précision finie, nous
ne serons pas en mesure de savoir si le systknc est rkllcment dégénéré ou non. Quoi qu’il en
soit, il existe une classe de systèmes linéaires qui sont indiscernables cntrc eux pour un niveau
d’erreur connu.
On va rechercher la solution, appelée solution normale, parmi les vcctcurs X qui vérifient
l’inégalité :
i
i
1/2
avec :
[Z] = 2 2;
j=l
*http://www.edpsciences.com/guilpin/
282