

13. INTÉGR.~TI~N DES ÉQUATIONS DIFFÉRENTIELLES DANS LE CHAMP RÉEL
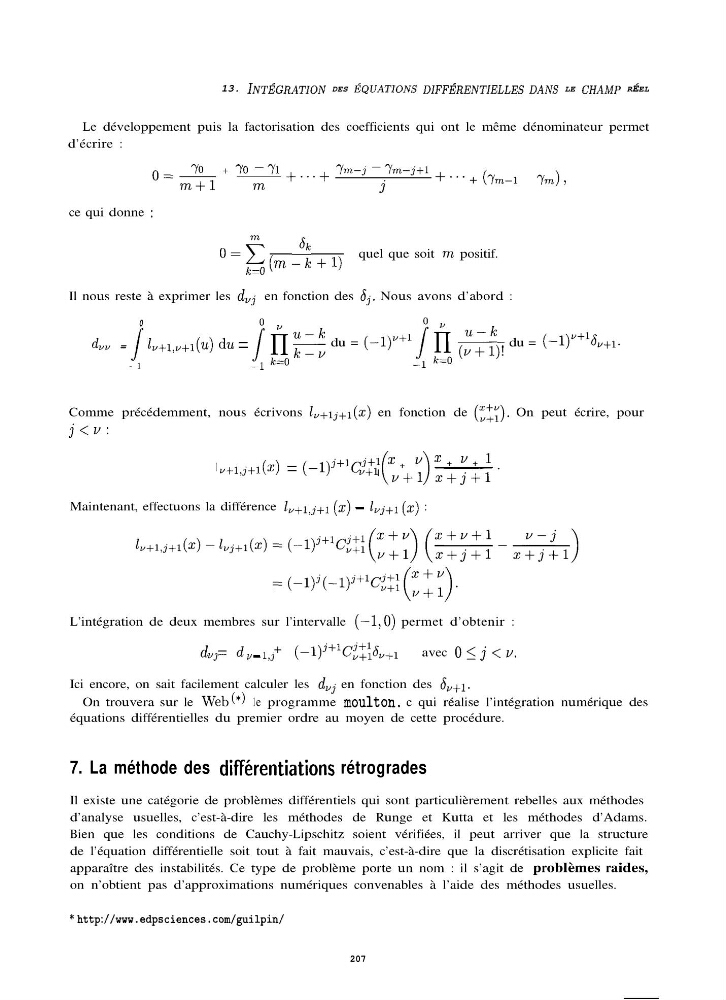
Le développement puis la factorisation des coefficients qui ont le même dénominateur permet
d’écrire :
()=‘y0 m
m-t1
+ 70 -Y1 +..,+ %-j -Ym-j+1
.i
+... + (rm-1 - XL),
ce qui donne :
O=C k”o cm -“k + 1)
quel que soit m positif.
Il nous reste à exprimer les d,j en fonction des Sj. Nous avons d’abord :
0
6, =
.I
L+l,v+l
-1
(u) du = j fi 2 du = (-1)V+1j & & du = (-I)“+%+i.
-1 k=O
Comme précédemment, nous écrivons Zu+ij+i(s) en fonction de (::y). On peut écrire, pour
j
z + v
rfJ + v + 1
v+l v+l z+j+1‘
(
>
Maintenant, effectuons la différence ZV+l,j+l (x) - ZVj+r (x) :
L’intégration de deux membres sur l’intervalle (-1,O) permet d’obtenir :
d = d _
v. 7
+ (-l)j+lCj+lb
u 1,3
v+1 v+l
avec O<~
On trouvera sur le Web(*) 1 e programme moulton. c qui réalise l’intégration numérique des
équations différentielles du premier ordre au moyen de cette procédure.
7. La méthode des différentiations rétrogrades
Il existe une catégorie de problèmes différentiels qui sont particulièrement rebelles aux méthodes
d’analyse usuelles, c’est-à-dire les méthodes de Runge et Kutta et les méthodes d’Adams.
Bien que les conditions de Cauchy-Lipschitz soient vérifiées, il peut arriver que la structure
de l’équation différentielle soit tout à fait mauvais, c’est-à-dire que la discrétisation explicite fait
apparaître des instabilités. Ce type de problème porte un nom : il s’agit de problèmes raides,
on n’obtient pas d’approximations numériques convenables à l’aide des méthodes usuelles.
*http://www.edpsciences.com/guilpin/
207