

38
2 Les fondements du calcul scientifique
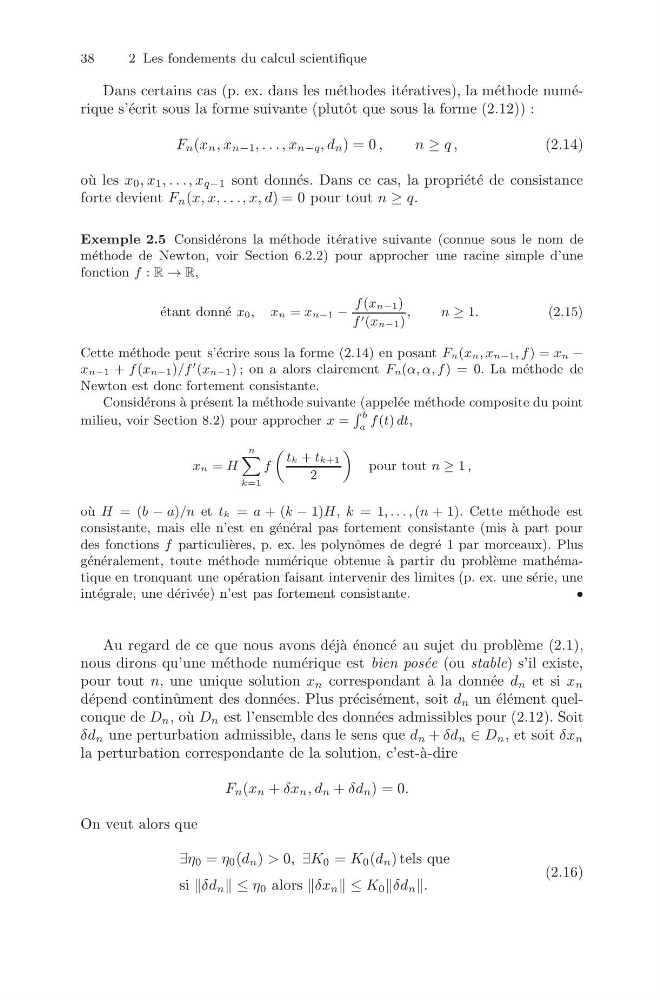
Dans certains cas (p. ex. dans les m´ ethodes it´ eratives), la m´ ethode num´ erique s’´ ecrit sous la forme suivante (plutˆ ot que sous la forme (2.12)) :
F n (x n , x n−1 , . . . , x n−q , d n ) = 0 ,
n≥ q ,
(2.14)
o` u les x 0 , x 1 , . . ., x q−1 sont donn´ es. Dans ce cas, la propri´ et´ e de consistance
forte devient F n (x, x, . . ., x, d) = 0 pour tout n ≥ q.
Exemple 2.5 Consid´ erons la m´ ethode it´ erative suivante (connue sous le nom de
m´ ethode de Newton, voir Section 6.2.2) pour approcher une racine simple d’une
fonction f : R → R,
´ etant donn´ e x0, xn = xn−1 −
f (xn−1)
f (xn−1)
,
n≥ 1.
(2.15)
Cette m´ ethode peut s’´ ecrire sous la forme (2.14) en posant Fn(xn, xn−1, f) = xn −
xn−1 + f (xn−1)/f
(xn−1) ; on a alors clairement Fn(α, α, f ) = 0. La m´ ethode de
Newton est donc fortement consistante.
Consid´ erons ` a pr´ esent la m´ ethode suivante (appel´ ee m´ ethode composite du point
milieu, voir Section 8.2) pour approcher x =
b
a
f (t) dt,
xn = H
n
k=1
f
tk + tk+1
2
pour tout n ≥ 1 ,
o` u H = (b − a)/n et tk = a + (k − 1)H, k = 1, . . . , (n + 1). Cette m´ ethode est
consistante, mais elle n’est en g´ en´ eral pas fortement consistante (mis `
a part pour
des fonctions f particuli` eres, p. ex. les polynˆ omes de degr´ e 1 par morceaux). Plus
g´ en´ eralement, toute m´ ethode num´ erique obtenue ` a partir du probl` eme math´ ematique en tronquant une op´ eration faisant intervenir des limites (p. ex. une s´ erie, une
int´ egrale, une d´ eriv´ ee) n’est pas fortement consistante.
•
Au regard de ce que nous avons d´ ej` a ´ enonc´ e au sujet du probl` eme (2.1),
nous dirons qu’une m´ ethode num´ erique est bien pos´ ee (ou stable) s’il existe,
pour tout n, une unique solution x n correspondant `
a la donn´ ee d n et si x n
d´ epend continˆ ument des donn´ ees. Plus pr´ ecis´ ement, soit d n un ´ el´ ement quelconque de D n , o` u D n est l’ensemble des donn´ ees admissibles pour (2.12). Soit
δd n une perturbation admissible, dans le sens que d n + δd n ∈ D n , et soit δx n
la perturbation correspondante de la solution, c’est-` a-dire
F n (x n + δx n , d n + δd n ) = 0.
On veut alors que
∃η 0 = η 0 (d n ) > 0, ∃K 0 = K 0 (d n ) tels que
si δd n ≤ η 0 alors δx n ≤ K 0 δd n .
(2.16)