

438
11 Probl` emes aux limites en dimension un
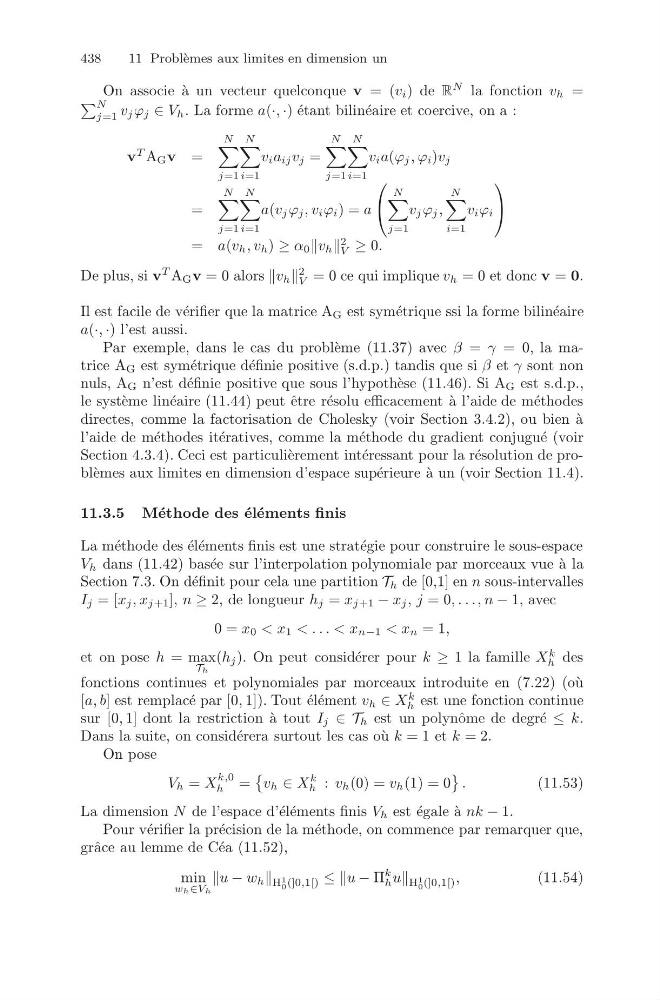
On associe ` a un vecteur quelconque v = (v i ) de R
N la fonction v h =
N
j=1 v j ϕ j ∈ V h . La forme a(·, ·) ´ etant bilin´ eaire et coercive, on a :
v
T A G v =
N
j=1
N
i=1
v i a ij v j =
N
j=1
N
i=1
v i a(ϕ j , ϕ i )v j
=
N
j=1
N
i=1
a(v j ϕ j , v i ϕ i ) = a
⎛
⎝
N
j=1
v j ϕ j ,
N
i=1
v i ϕ i
⎞
⎠
= a(v h , v h ) ≥ α 0 v h
2
V ≥ 0.
De plus, si v
T A G v = 0 alors v h
2
V = 0 ce qui implique v h = 0 et donc v = 0.
Il est facile de v´ erifier que la matrice A G est sym´ etrique ssi la forme bilin´ eaire
a(·, ·) l’est aussi.
Par exemple, dans le cas du probl` eme (11.37) avec β = γ = 0, la matrice A G est sym´ etrique d´ efinie positive (s.d.p.) tandis que si β et γ sont non
nuls, A G n’est d´ efinie positive que sous l’hypoth` ese (11.46). Si A G est s.d.p.,
le syst` eme lin´ eaire (11.44) peut ˆ etre r´ esolu efficacement ` a l’aide de m´ ethodes
directes, comme la factorisation de Cholesky (voir Section 3.4.2), ou bien `
a
l’aide de m´ ethodes it´ eratives, comme la m´ ethode du gradient conjugu´ e (voir
Section 4.3.4). Ceci est particuli` erement int´ eressant pour la r´ esolution de probl` emes aux limites en dimension d’espace sup´ erieure ` a un (voir Section 11.4).
11.3.5 M´ ethode des ´ el´ ements finis
La m´ ethode des ´ el´ ements finis est une strat´ egie pour construire le sous-espace
V h dans (11.42) bas´ ee sur l’interpolation polynomiale par morceaux vue `
a la
Section 7.3. On d´ efinit pour cela une partition T h de [0,1] en n sous-intervalles
I j = [x j , x j+1 ], n ≥ 2, de longueur h j = x j+1 − x j , j = 0, . . ., n − 1, avec
0 = x 0 < x 1 < . . . < x n−1 < x n = 1,
et on pose h = max
Th
(h j ). On peut consid´ erer pour k ≥ 1 la famille X
k
h des
fonctions continues et polynomiales par morceaux introduite en (7.22) (o` u
[a, b] est remplac´ e par [0, 1]). Tout ´ el´ ement v h ∈ X
k
h est une fonction continue
sur [0, 1] dont la restriction `
a tout I j ∈ T h est un polynˆ ome de degr´ e ≤ k.
Dans la suite, on consid´ erera surtout les cas o` u k = 1 et k = 2.
On pose
V h = X
k,0
h =
v h ∈ X
k
h : v h (0) = v h (1) = 0
.
(11.53)
La dimension N de l’espace d’´ el´ ements finis V h est ´ egale ` a nk − 1.
Pour v´ erifier la pr´ ecision de la m´ ethode, on commence par remarquer que,
grˆ ace au lemme de C´ ea (11.52),
min
wh∈Vh
u − w h H 1 0 (]0,1[) ≤ ≤u − Π
k
h u H 1 0 (]0,1[) ,
(11.54)