

428
11 Probl` emes aux limites en dimension un
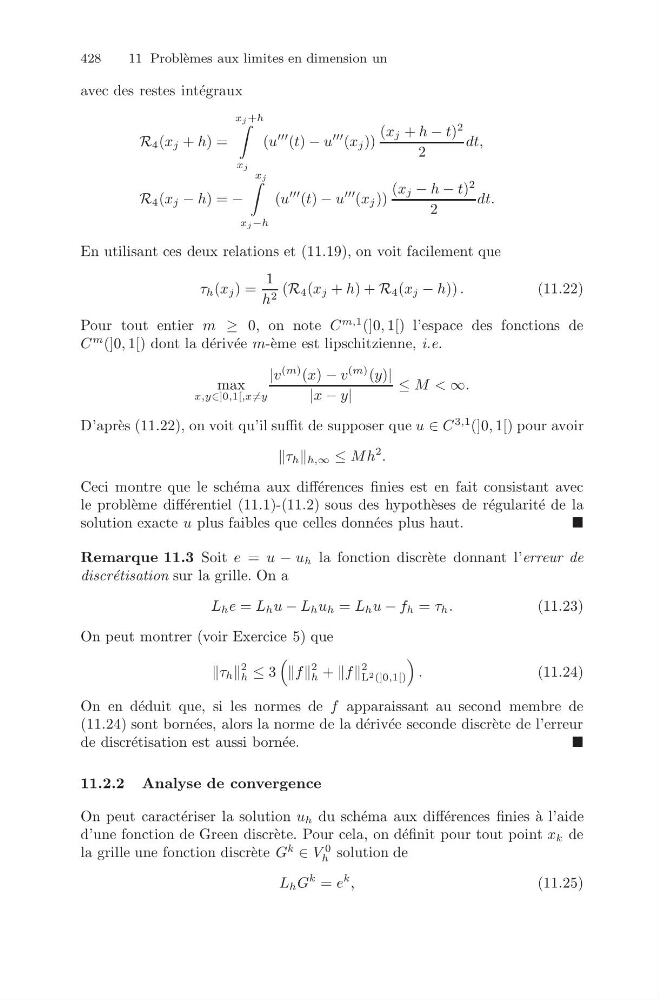
avec des restes int´ egraux
R 4 (x j + h) =
xj +h
xj
(u
(t) − u
(x j ))
(x j + h − t)
2
2
dt,
R 4 (x j − h) = −
xj
xj−h
(u
(t) − u
(x j ))
(x j − h − t)
2
2
dt.
En utilisant ces deux relations et (11.19), on voit facilement que
τ h (x j ) =
1
h 2 (R 4 (x j + h) + R 4 (x j − h)) .
(11.22)
Pour tout entier m ≥ 0, on note C
m,1 (]0, 1[) l’espace des fonctions de
C
m (]0, 1[) dont la d´ eriv´ ee m-` eme est lipschitzienne, i.e.
max
x,y∈]0,1[,x =y
|v
(m) (x) − v
(m) (y)|
|x − y|
≤ M < ∞.
D’apr` es (11.22), on voit qu’il suffit de supposer que u ∈ C
3,1 (]0, 1[) pour avoir
h h,∞ ≤ M h
2 .
Ceci montre que le sch´ ema aux diff´ erences finies est en fait consistant avec
le probl` eme diff´ erentiel (11.1)-(11.2) sous des hypoth` eses de r´ egularit´ e de la
solution exacte u plus faibles que celles donn´ ees plus haut.
Remarque 11.3 Soit e = u − u h la fonction discr` ete donnant l’erreur de
discr´ etisation sur la grille. On a
L h e = L h u − L h u h = L h u − f h = τ h .
(11.23)
On peut montrer (voir Exercice 5) que
h
2
h ≤ 3
2
h + f
2
L 2 (]0,1[)
.
(11.24)
On en d´ eduit que, si les normes de f apparaissant au second membre de
(11.24) sont born´ ees, alors la norme de la d´ eriv´ ee seconde discr` ete de l’erreur
de discr´ etisation est aussi born´ ee.
11.2.2 Analyse de convergence
On peut caract´ eriser la solution u h du sch´ ema aux diff´ erences finies ` a l’aide
d’une fonction de Green discr` ete. Pour cela, on d´ efinit pour tout point x k de
la grille une fonction discr` ete G
k
∈ V
0
h solution de
L h G
k = e
k ,
(11.25)