

11.2 Approximation par diff´ erences finies
423
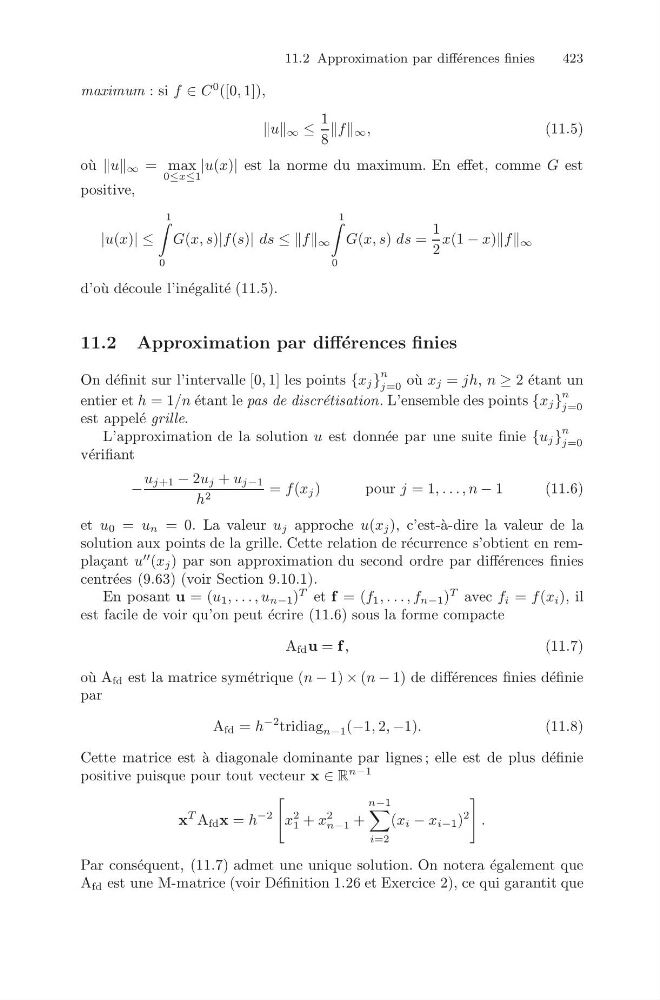
maximum : si f ∈ C
0 ([0, 1]),
∞ ≤
1
8
∞ ,
(11.5)
o` u u ∞ = max
0≤x≤1
|u(x)| est la norme du maximum. En effet, comme G est
positive,
|u(x)| ≤
1
0
G(x, s)|f(s)| ds ≤ ≤f ∞
1
0
G(x, s) ds =
1
2
x(1 − x)f ∞
d’o` u d´ ecoule l’in´ egalit´ e (11.5).
11.2 Approximation par diff´ erences finies
On d´ efinit sur l’intervalle [0, 1] les points {x j }
n
j=0 o` u x j = jh, n ≥ 2 ´ etant un
entier et h = 1/n ´ etant le pas de discr´ etisation. L’ensemble des points {x j }
n
j=0
est appel´ e grille.
L’approximation de la solution u est donn´ ee par une suite finie {u j }
n
j=0
v´ erifiant
−
u j+1 − 2u j + u j−1
h 2
= f(x j )
pou rj = 1, . . . , n − 1
(11.6)
et u 0 = u n = 0. La valeur u j approche u(x j ), c’est-` a-dire la valeur de la
solution aux points de la grille. Cette relation de r´ ecurrence s’obtient en rempla¸ cant u
(x j ) par son approximation du second ordre par diff´ erences finies
centr´ ees (9.63) (voir Section 9.10.1).
En posant u = (u 1 , . . . , u n−1 )
T et f = (f 1 , . . . , f n−1 )
T avec f i = f(x i ), il
est facile de voir qu’on peut ´ ecrire (11.6) sous la forme compacte
A fd u = f ,
(11.7)
o` u A fd est la matrice sym´ etrique (n − 1) × (n − 1) de diff´ erences finies d´ efinie
par
A fd = h
−2 tridiag n−1 (−1, 2, −1).
(11.8)
Cette matrice est ` a diagonale dominante par lignes ; elle est de plus d´ efinie
positive puisque pour tout vecteur x ∈ R
n−1
x
T A fd x = h
−2
x
2
1 + x
2
n−1 +
n−1
i=2
(x i − x i−1 )
2
.
Par cons´ equent, (11.7) admet une unique solution. On notera ´ egalement que
A fd est une M-matrice (voir D´ efinition 1.26 et Exercice 2), ce qui garantit que