

10.8 M´ ethodes de Runge-Kutta
407
−1.5
−1
−0.5
0
0.5
−1.5
−1
−0.5
0
0.5
1
1.5
PECE
P(EC) 2 E
PEC
P(EC)
2
−2
−1.5
−1
−0.5
0
0.5
−2
−1.5
−1
−0.5
0
0.5
1
1.5
2
PECE
P(EC) 2 E
PEC
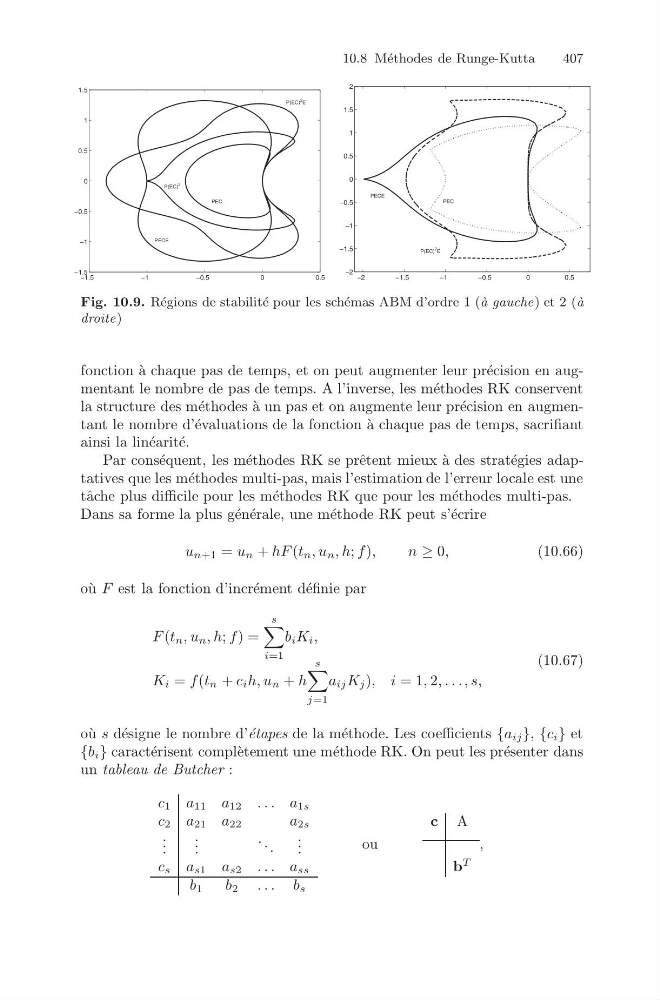
Fig. 10.9. R´ egions de stabilit´ e pour les sch´ emas ABM d’ordre 1 (` a gauche) et 2 (` a
droite)
fonction `
a chaque pas de temps, et on peut augmenter leur pr´ ecision en augmentant le nombre de pas de temps. A l’inverse, les m´ ethodes RK conservent
la structure des m´ ethodes ` a un pas et on augmente leur pr´ ecision en augmentant le nombre d’´ evaluations de la fonction `
a chaque pas de temps, sacrifiant
ainsi la lin´ earit´ e.
Par cons´ equent, les m´ ethodes RK se prˆ etent mieux ` a des strat´ egies adaptatives que les m´ ethodes multi-pas, mais l’estimation de l’erreur locale est une
tˆ ache plus difficile pour les m´ ethodes RK que pour les m´ ethodes multi-pas.
Dans sa forme la plus g´ en´ erale, une m´ ethode RK peut s’´ ecrire
u n+1 = u n + hF (t n , u n , h; f),
n≥ 0,
(10.66)
o` u F est la fonction d’incr´ ement d´ efinie par
F (t n , u n , h; f) =
s
i=1
b i K i ,
K i = f(t n + c i h, u n + h
s
j=1
a ij K j ), i = 1, 2, . . ., s,
(10.67)
o` u s d´ esigne le nombre d’´ etapes de la m´ ethode. Les coefficients {a ij }, {c i } et
{b i } caract´ erisent compl` etement une m´ ethode RK. On peut les pr´ esenter dans
un tableau de Butcher :
c 1 a 11 a 12 . . . a 1s
c 2 a 21 a 22
a 2s
. . .
. . .
. . .
. . .
c s a s1 a s2 . . . a ss
b 1
b 2 . . . b s
ou
c A
b
T
,