

406
10 R´ esolution num´ erique des ´ equations diff´ erentielles ordinaires
10
−3
10
−2
10
−1
10
−12
10
−10
10
−8
10
−6
10
−4
10
−2
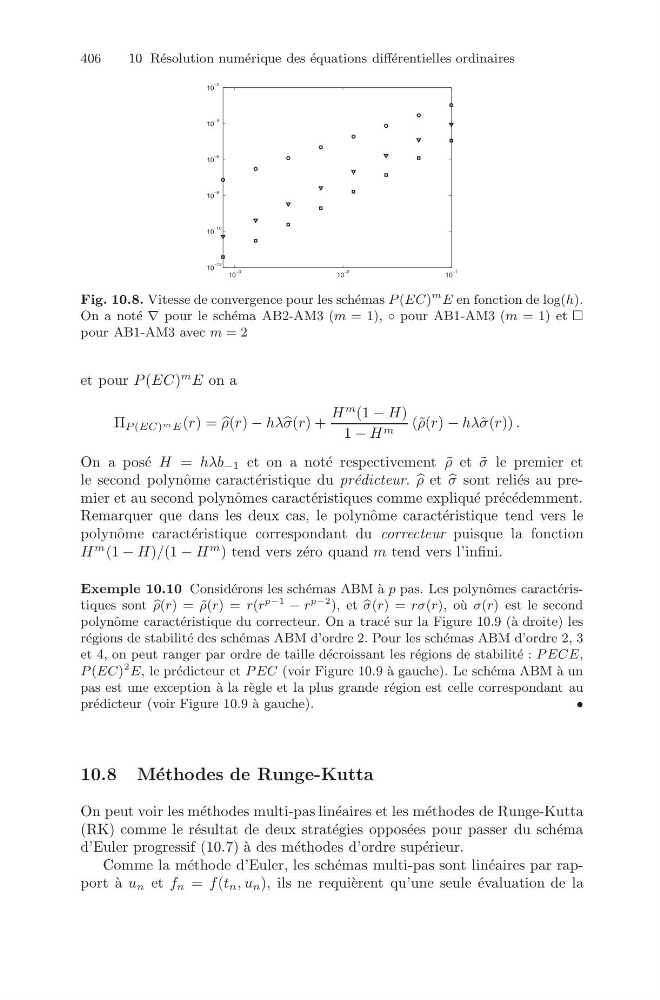
Fig. 10.8. Vitesse de convergence pour les sch´ emas P (EC)
m E en fonction de log(h).
On a not´ e ∇ pour le sch´ ema AB2-AM3 (m = 1), ◦ pour AB1-AM3 (m = 1) et
pour AB1-AM3 avec m = 2
et pour P (EC)
m E on a
Π P (EC) m E (r) =
ρ(r) − hλ σ(r) +
H
m (1 − H)
1 − H m (˜ ρ(r) − hλ˜ σ(r)) .
On a pos´ e H = hλb −1 et on a not´ e respectivement ˜
ρ et ˜
σ le premier et
le second polynˆ ome caract´ eristique du pr´ edicteur.
ρ et
σ sont reli´ es au premier et au second polynˆ omes caract´ eristiques comme expliqu´ e pr´ ec´ edemment.
Remarquer que dans les deux cas, le polynˆ ome caract´ eristique tend vers le
polynˆ ome caract´ eristique correspondant du correcteur puisque la fonction
H
m (1 − H)/(1 − H
m ) tend vers z´ ero quand m tend vers l’infini.
Exemple 10.10 Consid´ erons les sch´ emas ABM ` a p pas. Les polynˆ omes caract´ eristiques sont
ρ(r) = ˜
ρ(r) = r(r
p−1 − r
p−2 ), et
σ(r) = rσ(r), o` u σ(r) est le second
polynˆ ome caract´ eristique du correcteur. On a trac´ e sur la Figure 10.9 (` a droite) les
r´ egions de stabilit´ e des sch´ emas ABM d’ordre 2. Pour les sch´ emas ABM d’ordre 2, 3
et 4, on peut ranger par ordre de taille d´ ecroissant les r´ egions de stabilit´ e : P ECE,
P (EC)
2 E, le pr´ edicteur et P EC (voir Figure 10.9 `
a gauche). Le sch´ ema ABM ` a un
pas est une exception ` a la r` egle et la plus grande r´ egion est celle correspondant au
pr´ edicteur (voir Figure 10.9 `
a gauche).
•
10.8 M´ ethodes de Runge-Kutta
On peut voir les m´ ethodes multi-pas lin´ eaires et les m´ ethodes de Runge-Kutta
(RK) comme le r´ esultat de deux strat´ egies oppos´ ees pour passer du sch´ ema
d’Euler progressif (10.7) `
a des m´ ethodes d’ordre sup´ erieur.
Comme la m´ ethode d’Euler, les sch´ emas multi-pas sont lin´ eaires par rapport `
a u n et f n = f(t n , u n ), ils ne requi` erent qu’une seule ´ evaluation de la