

10.7 M´ ethodes pr´ edicteur-correcteur
401
qui peut ˆ etre mise sous la forme Φ(u n+1 ) = 0, o` u Φ(u n+1 ) = u n+1 − Ψ(u n+1 ).
Pour r´ esoudre cette ´ equation, la m´ ethode de Newton donnerait
u
(k+1)
n+1 = u
(k)
n+1 − Φ(u
(k)
n+1 )/Φ
(u
(k)
n+1 ),
pour k = 0, 1, . . ., jusqu’` a convergence et n´ ecessiterait une donn´ ee initiale
u
(0)
n+1 assez proche de u n+1 . Une solution alternative consiste `
a effectuer des
it´ erations de point fixe
u
(k+1)
n+1 = Ψ(u
(k)
n+1 )
(10.63)
pour k = 0, 1, . . ., jusqu’` a convergence. Dans ce cas, la condition de convergence globale de la m´ ethode de point fixe (voir Th´ eor` eme 6.1) impose une
contrainte sur le pas de discr´ etisation de la forme
h <
1
|b −1 |L
,
(10.64)
o` u L est la constante de Lipschitz de f par rapport `
a y. En pratique, except´ e
pour les probl` emes raides (voir Section 10.10), cette restriction sur h n’est pas
gˆ enante car la pr´ ecision impose g´ en´ eralement une contrainte plus restrictive
encore. Noter que chaque it´ eration de (10.63) requiert une ´ evaluation de la
fonction f et que le coˆ ut du calcul peut ˆ etre naturellement r´ eduit en fournissant une bonne donn´ ee initiale u
(0)
n+1 . Ceci peut ˆ etre r´ ealis´ e en effectuant un
pas d’une m´ ethode multi-pas explicite et en it´ erant sur (10.63) pendant un
nombre m fix´ e d’it´ erations. En proc´ edant ainsi, la m´ ethode multi-pas implicite
utilis´ ee dans l’algorithme de point fixe “corrige” la valeur de u n+1 “pr´ edite”
par la m´ ethode multi-pas explicite. Un proc´ ed´ e de ce type s’appelle m´ ethode
pr´ edicteur-correcteur et peut ˆ etre impl´ ement´ e de tr` es nombreuses fa¸ cons.
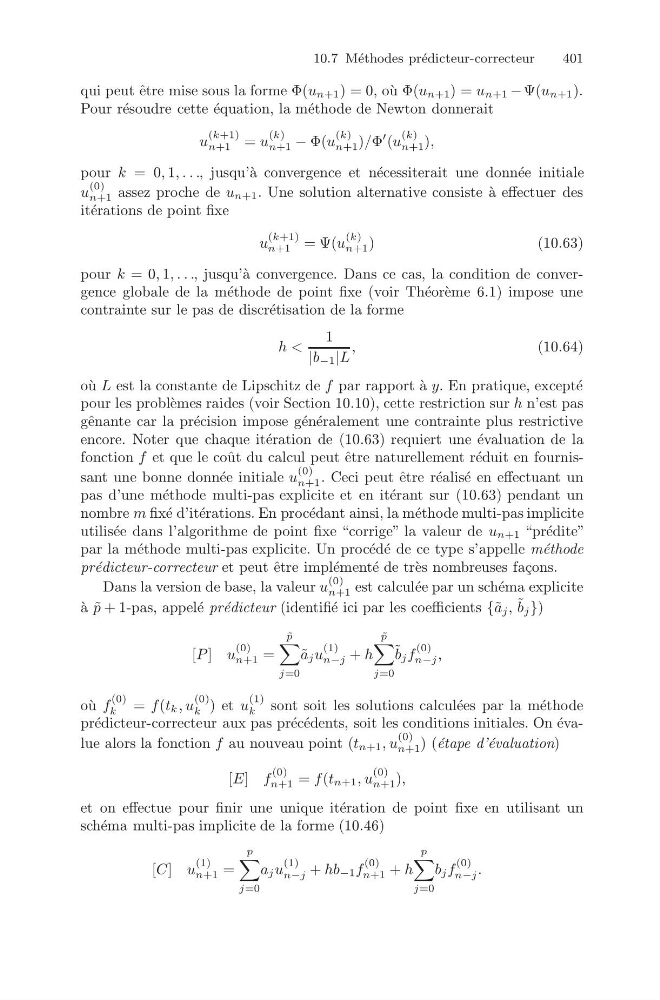
Dans la version de base, la valeur u
(0)
n+1 est calcul´ ee par un sch´ ema explicite
` a ˜
p + 1-pas, appel´ e pr´ edicteur (identifi´ e ici par les coefficients {˜ a j , ˜ b j })
[P ] u
(0)
n+1 =
˜
p
j=0
˜
a j u
(1)
n−j + h
˜
p
j=0
˜ b j f
(0)
n−j ,
o` u f
(0)
k
= f(t k , u
(0)
k ) et u
(1)
k sont soit les solutions calcul´ ees par la m´ ethode
pr´ edicteur-correcteur aux pas pr´ ec´ edents, soit les conditions initiales. On ´ evalue alors la fonction f au nouveau point (t n+1 , u
(0)
n+1 ) (´ etape d’´ evaluation)
[E] f
(0)
n+1 = f(t n+1 , u
(0)
n+1 ),
et on effectue pour finir une unique it´ eration de point fixe en utilisant un
sch´ ema multi-pas implicite de la forme (10.46)
[C] u
(1)
n+1 =
p
j=0
a j u
(1)
n−j + hb −1 f
(0)
n+1 + h
p
j=0
b j f
(0)
n−j .