

10.4 Equations aux diff´ erences
387
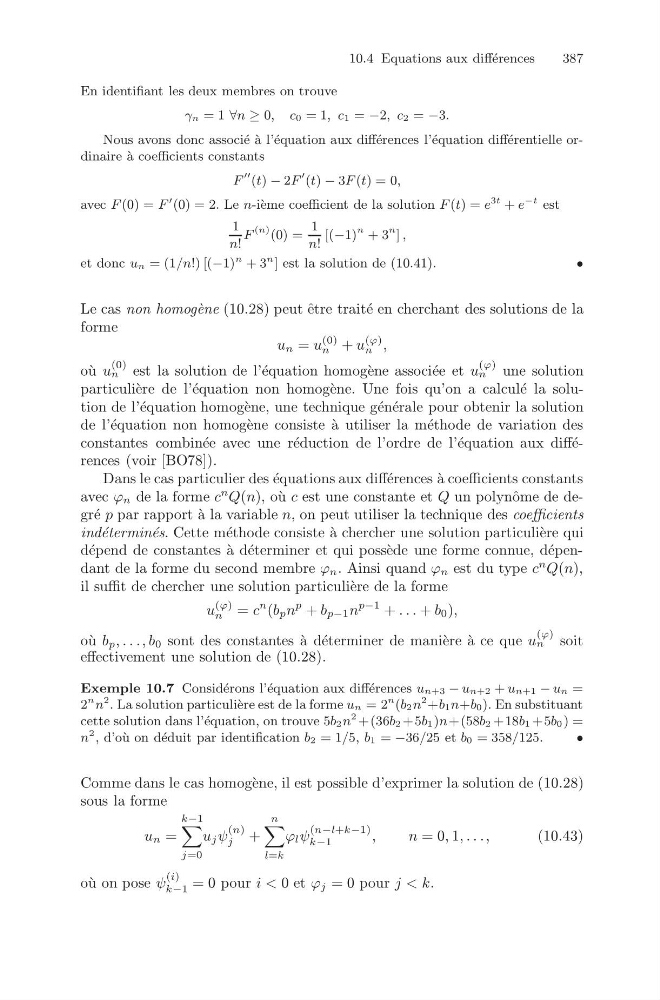
En identifiant les deux membres on trouve
γn = 1 ∀n ≥ 0, c0 = 1, c1 = −2, c2 = −3.
Nous avons donc associ´ e ` a l’´ equation aux diff´ erences l’´ equation diff´ erentielle ordinaire `
a coefficients constants
F
(t) − 2F
(t) − 3F (t) = 0,
avec F (0) = F
(0) = 2. Le n-i` eme coefficient de la solution F (t) = e
3t + e
−t est
1
n!
F
(n) (0) =
1
n!
[(−1)
n + 3
n ] ,
et donc un = (1/n!) [(−1)
n + 3
n ] est la solution de (10.41).
•
Le cas non homog` ene (10.28) peut ˆ etre trait´ e en cherchant des solutions de la
forme
u n = u
(0)
n + u
(ϕ)
n ,
o` u u
(0)
n est la solution de l’´ equation homog` ene associ´ ee et u
(ϕ)
n
une solution
particuli` ere de l’´ equation non homog` ene. Une fois qu’on a calcul´ e la solution de l’´ equation homog` ene, une technique g´ en´ erale pour obtenir la solution
de l’´ equation non homog` ene consiste ` a utiliser la m´ ethode de variation des
constantes combin´ ee avec une r´ eduction de l’ordre de l’´ equation aux diff´ erences (voir [BO78]).
Dans le cas particulier des ´ equations aux diff´ erences ` a coefficients constants
avec ϕ n de la forme c
n Q(n), o` u c est une constante et Q un polynˆ ome de degr´ e p par rapport `
a la variable n, on peut utiliser la technique des coefficients
ind´ etermin´ es. Cette m´ ethode consiste ` a chercher une solution particuli` ere qui
d´ epend de constantes ` a d´ eterminer et qui poss` ede une forme connue, d´ ependant de la forme du second membre ϕ n . Ainsi quand ϕ n est du type c
n Q(n),
il suffit de chercher une solution particuli` ere de la forme
u
(ϕ)
n = c
n (b p n
p + b p−1 n
p−1 + . . . + b 0 ),
o` u b p , . . ., b 0 sont des constantes ` a d´ eterminer de mani` ere ` a ce que u
(ϕ)
n
soit
effectivement une solution de (10.28).
Exemple 10.7 Consid´ erons l’´ equation aux diff´ erences un+3 − un+2 + un+1 − un =
2
n n
2 . La solution particuli` ere est de la forme un = 2
n (b2n
2 +b1n+b0). En substituant
cette solution dans l’´ equation, on trouve 5b2n
2 +(36b2 +5b1)n+(58b2 +18b1 +5b0 ) =
n
2 , d’o` u on d´ eduit par identification b2 = 1/5, b1 = −36/25 et b0 = 358/125.
•
Comme dans le cas homog` ene, il est possible d’exprimer la solution de (10.28)
sous la forme
u n =
k−1
j=0
u j ψ
(n)
j
+
n
l=k
ϕ l ψ
(n−l+k−1)
k−1
,
n= 0, 1, . . .,
(10.43)
o` u on pose ψ
(i)
k−1 = 0 pour i < 0 et ϕ j = 0 pour j < k.