

10.4 Equations aux diff´ erences
385
Les nouvelles solutions fondamentales
ψ
(l)
j , l = 0, 1, . . .
peuvent ˆ etre repr´ esent´ ees en fonction de celles donn´ ees en (10.31) :
ψ
(n)
j
=
k−1
m=0
β j,m r
n
m pour j = 0, . . . , k − 1, n = 0, 1, . . .
(10.36)
En imposant (10.34), on obtient les k syst` emes lin´ eaires
k−1
m=0
β j,m r
i
m = δ ij ,
i,j= 0, . . . , k − 1,
dont les formes matricielles sont
Rb j = e j ,
j = 0, . . ., k − 1.
(10.37)
Ici e j d´ esigne le vecteur unit´ e du j-i` eme axe de coordonn´ ees, R = (r im ) = (r
i
m )
et b j = (β j,0 , . . . , β j,k−1 )
T . Si tous les r j sont des racines simples de Π, la
matrice R est inversible (voir Exercice 5).
On peut traiter le cas g´ en´ eral o` u Π a k
+ 1 racines distinctes r 0 , . . . , r k de
multiplicit´ e m 0 , . . . , m k , en rempla¸ cant dans (10.36)
r
n
j , n = 0, 1, . . .
par
r
n
j n
s , n = 0, 1, . . .
, o` u j = 0, . . ., k
et s = 0, . . . , m j − 1.
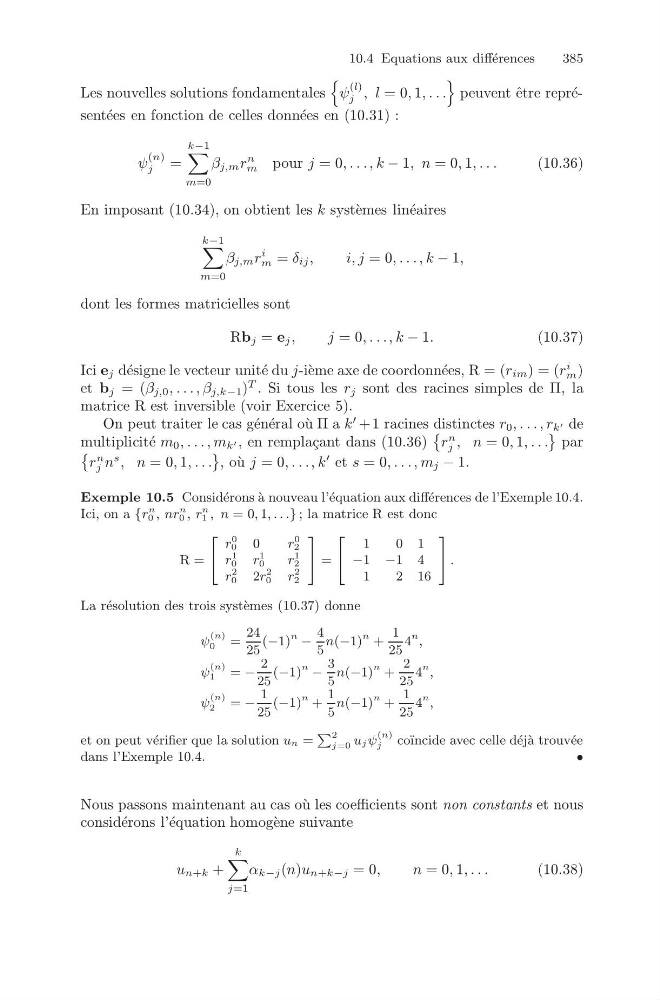
Exemple 10.5 Consid´ erons ` a nouveau l’´ equation aux diff´ erences de l’Exemple 10.4.
Ici, on a {r
n
0 , nr
n
0 , r
n
1 , n = 0, 1, . . .} ; la matrice R est donc
R =
⎡
⎣
r
0
0
0
r
0
2
r
1
0
r
1
0
r
1
2
r
2
0
2r
2
0
r
2
2
⎤
⎦ =
⎡
⎣
1
0 1
−1 −1 4
1
2 16
⎤
⎦ .
La r´ esolution des trois syst` emes (10.37) donne
ψ
(n)
0
=
24
25
(−1)
n −
4
5
n(−1)
n +
1
25
4
n ,
ψ
(n)
1
= −
2
25
(−1)
n −
3
5
n(−1)
n +
2
25
4
n ,
ψ
(n)
2
= −
1
25
(−1)
n +
1
5
n(−1)
n +
1
25
4
n ,
et on peut v´ erifier que la solution un =
2
j=0 uj ψ
(n)
j
co¨ ıncide avec celle d´ ej` a trouv´ ee
dans l’Exemple 10.4.
•
Nous passons maintenant au cas o` u les coefficients sont non constants et nous
consid´ erons l’´ equation homog` ene suivante
u n+k +
k
j=1
α k−j (n)u n+k−j = 0,
n= 0, 1, . . .
(10.38)