

9.10 Approximation des d´ eriv´ ees
365
Lagrange, des noeuds ´ equir´ epartis ne conduisent pas `
a des approximations
stables de la d´ eriv´ ee de f quand n est grand. Pour cette raison, nous nous
limitons au cas o` u les noeuds sont distribu´ es (non uniform´ ement) selon la
formule de Gauss-Lobatto-Chebyshev.
Pour simplifier, supposons que I = [−1, 1] et, pour n ≥ 1, prenons dans I
les noeuds de Gauss-Lobatto-Chebyshev comme en (9.24). Consid´ erons alors
le polynˆ ome d’interpolation de Lagrange Π
GL
n,w f, introduit `
a la Section 9.3.
Nous d´ efinissons la d´ eriv´ ee pseudo-spectrale de f comme ´ etant la d´ eriv´ ee du
polynˆ ome Π
GL
n,w f, i.e.
D n f = (Π
GL
n,w f)
∈ P n−1 (I).
L’erreur commise en rempla¸ cant f
par D n f est de type exponentiel, c’est-` adire qu’elle ne d´ epend que de la r´ egularit´ e de la fonction f. Plus pr´ ecis´ ement,
il existe une constante C > 0 ind´ ependante de n telle que
− D n f w ≤ Cn
1−m
f m,w ,
(9.67)
pour tout m ≥ 2 pour lequel la norme f m,w , introduite en (9.26), est finie.
Avec (9.22) et (9.30), on obtient
(D n f)(¯ x i ) =
n
j=0
f(¯ x j ) ¯ l
j (¯ x i ),
i= 0, . . ., n,
(9.68)
de sorte que les valeurs de la d´ eriv´ ee pseudo-spectrale aux noeuds d’interpolation peuvent ˆ etre calcul´ ees en ne connaissant que les valeurs nodales de
f et de ¯ l
j . Ces quantit´ es peuvent ˆ etre ´ evalu´ ees une fois pour toute et stock´ ees dans une matrice D ∈ R
(n+1)×(n+1) appel´ ee matrice de diff´ erentiation
pseudo-spectrale, d´ efinie par D ij = ¯ l
j (¯ x i ), pour i, j = 0, ..., n.
La relation (9.68) peut ainsi ˆ etre ´ ecrite sous forme matricielle f
= Df , en
posant f = [f(¯ x i )] et f
= [(D n f)(¯ x i )] pour i = 0, ..., n.
Les coefficients de D sont donn´ es par les formules explicites suivantes (voir
[CHQZ06], p. 69)
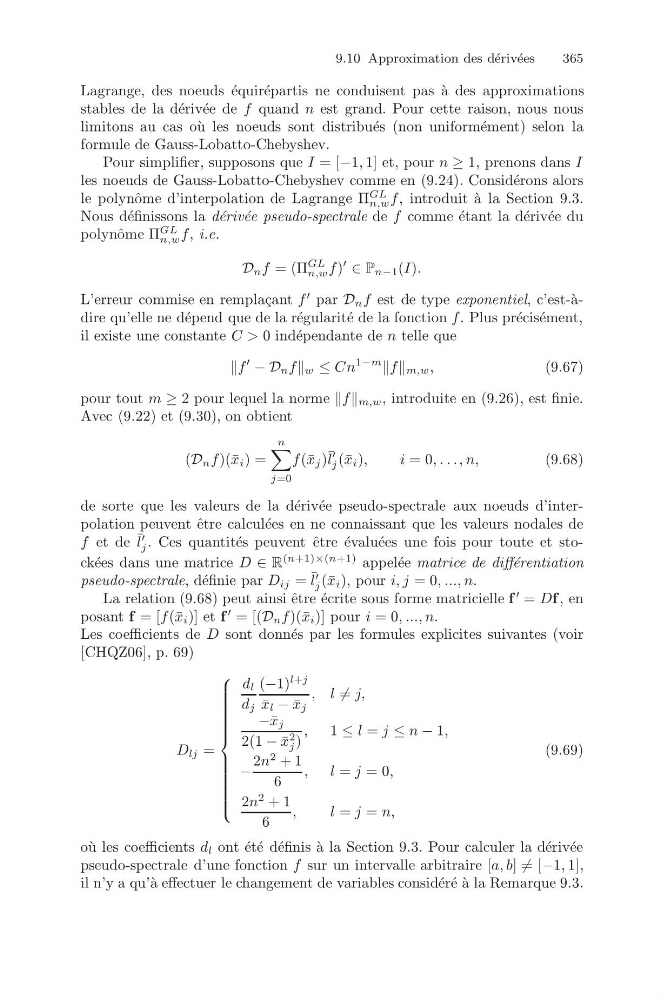
D lj =
⎧
⎪ ⎪ ⎪ ⎪ ⎪ ⎪ ⎪ ⎪ ⎪ ⎪ ⎨
⎪ ⎪ ⎪ ⎪ ⎪ ⎪ ⎪ ⎪ ⎪ ⎪ ⎩
d l
d j
(−1)
l+j
¯
x l − ¯
x j
, l = j,
−¯ x j
2(1 − ¯
x
2
j )
,
1 ≤ l = j ≤ n − 1,
−
2n
2 + 1
6
, l = j = 0,
2n
2 + 1
6
,
l= j = n,
(9.69)
o` u les coefficients d l ont ´ et´ e d´ efinis `
a la Section 9.3. Pour calculer la d´ eriv´ ee
pseudo-spectrale d’une fonction f sur un intervalle arbitraire [a, b] = [−1, 1],
il n’y a qu’` a effectuer le changement de variables consid´ er´ e ` a la Remarque 9.3.