

352
9 Polynˆ omes orthogonaux en th´ eorie de l’approximation
−1
−0.5
0
0.5
1
−2
−1.5
−1
−0.5
0
0.5
1
1.5
2
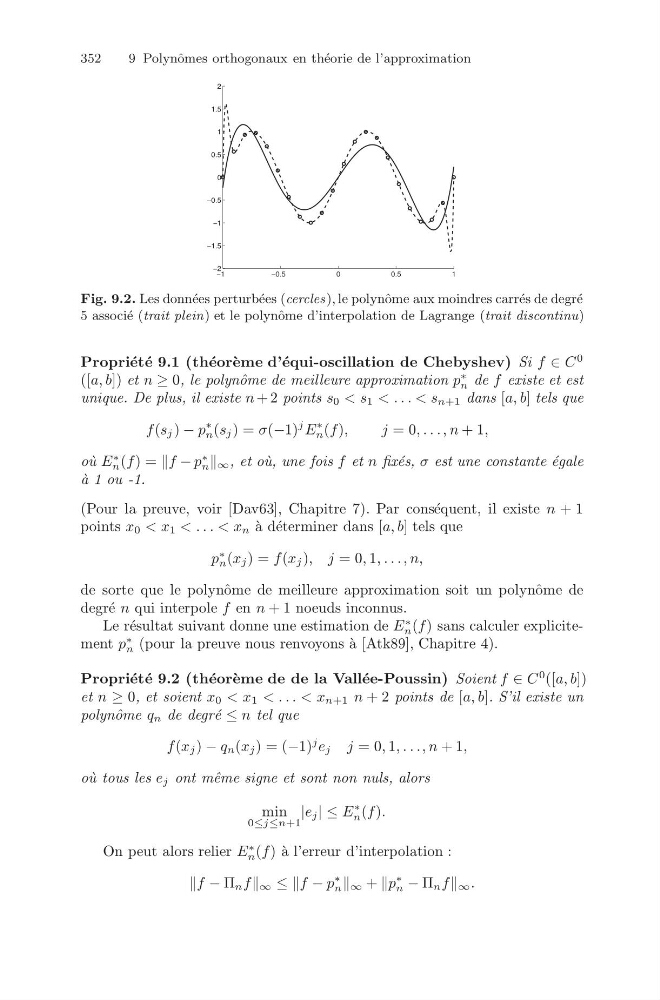
Fig. 9.2. Les donn´ ees perturb´ ees (cercles), le polynˆ ome aux moindres carr´ es de degr´ e
5 associ´ e (trait plein) et le polynˆ ome d’interpolation de Lagrange (trait discontinu)
Propri´ et´ e 9.1 (th´ eor` eme d’´ equi-oscillation de Chebyshev) Si f ∈ C
0
([a, b]) et n ≥ 0, le polynˆ ome de meilleure approximation p
∗
n de f existe et est
unique. De plus, il existe n + 2 points s 0 < s 1 < . . . < s n+1 dans [a, b] tels que
f(s j ) − p
∗
n (s j ) = σ(−1)
j E
∗
n (f),
j = 0, . . . , n + 1,
o` u E
∗
n (f) = f − p
∗
n ∞ , et o` u, une fois f et n fix´ es, σ est une constante ´ egale
` a 1 ou -1.
(Pour la preuve, voir [Dav63], Chapitre 7). Par cons´ equent, il existe n + 1
points x 0 < x 1 < . . . < x n ` a d´ eterminer dans [a, b] tels que
p
∗
n (x j ) = f(x j ), j = 0, 1, . . ., n,
de sorte que le polynˆ ome de meilleure approximation soit un polynˆ ome de
degr´ e n qui interpole f en n + 1 noeuds inconnus.
Le r´ esultat suivant donne une estimation de E
∗
n (f) sans calculer explicitement p
∗
n (pour la preuve nous renvoyons `
a [Atk89], Chapitre 4).
Propri´ et´ e 9.2 (th´ eor` eme de de la Vall´ ee-Poussin) Soient f ∈ C
0 ([a, b])
et n ≥ 0, et soient x 0 < x 1 < . . . < x n+1 n + 2 points de [a, b]. S’il existe un
polynˆ ome q n de degr´ e ≤ n tel que
f(x j ) − q n (x j ) = (−1)
j e j j = 0, 1, . . ., n + 1,
o` u tous les e j ont mˆ eme signe et sont non nuls, alors
min
0≤j≤n+1
|e j | ≤ E
∗
n (f).
On peut alors relier E
∗
n (f) `
a l’erreur d’interpolation :
f − Π n f ∞ ≤ ≤f − p
∗
n ∞ + p
∗
n − Π n f ∞ .