

9.2 Interpolation et int´ egration de Gauss
337
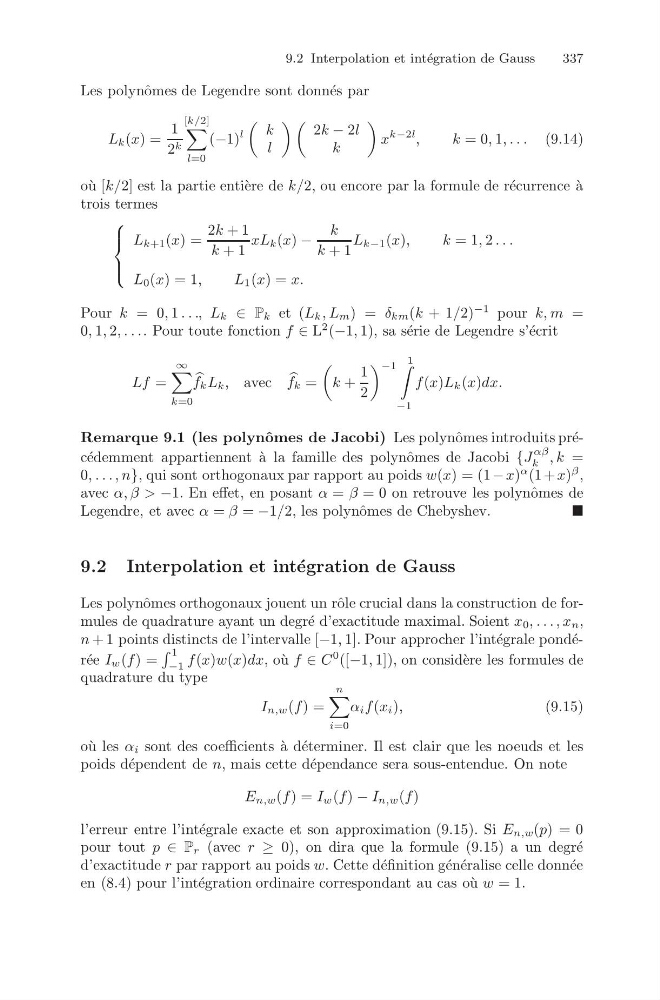
Les polynˆ omes de Legendre sont donn´ es par
L k (x) =
1
2 k
[k/2]
l=0
(−1)
l
k
l
2k − 2l
k
x
k−2l ,
k= 0, 1, . . . (9.14)
o` u [k/2] est la partie enti` ere de k/2, ou encore par la formule de r´ ecurrence ` a
trois termes
⎧
⎪ ⎨
⎪ ⎩
L k+1 (x) =
2k + 1
k + 1
xL k (x) −
k
k + 1
L k−1 (x),
k= 1, 2 . . .
L 0 (x) = 1,
L 1 (x) = x.
Pour k = 0, 1 . . ., L k ∈ P k et (L k , L m ) = δ km (k + 1/2)
−1 pour k, m =
0, 1, 2, . . .. Pour toute fonction f ∈ L
2 (−1, 1), sa s´ erie de Legendre s’´ ecrit
Lf =
∞
k=0
f k L k , avec
f k =
k +
1
2
−1
1
−1
f(x)L k (x)dx.
Remarque 9.1 (les polynˆ omes de Jacobi) Les polynˆ omes introduits pr´ ec´ edemment appartiennent `
a la famille des polynˆ omes de Jacobi {J
αβ
k , k =
0, . . . , n}, qui sont orthogonaux par rapport au poids w(x) = (1− x)
α (1 + x)
β ,
avec α, β > −1. En effet, en posant α = β = 0 on retrouve les polynˆ omes de
Legendre, et avec α = β = −1/2, les polynˆ omes de Chebyshev.
9.2 Interpolation et int´ egration de Gauss
Les polynˆ omes orthogonaux jouent un rˆ ole crucial dans la construction de formules de quadrature ayant un degr´ e d’exactitude maximal. Soient x 0 , . . . , x n ,
n + 1 points distincts de l’intervalle [−1, 1]. Pour approcher l’int´ egrale pond´ er´ ee I w (f) =
1
−1 f(x)w(x)dx, o` u f ∈ C
0 ([−1, 1]), on consid` ere les formules de
quadrature du type
I n,w (f) =
n
i=0
α i f(x i ),
(9.15)
o` u les α i sont des coefficients ` a d´ eterminer. Il est clair que les noeuds et les
poids d´ ependent de n, mais cette d´ ependance sera sous-entendue. On note
E n,w (f) = I w (f) − I n,w (f)
l’erreur entre l’int´ egrale exacte et son approximation (9.15). Si E n,w (p) = 0
pour tout p ∈ P r (avec r ≥ 0), on dira que la formule (9.15) a un degr´ e
d’exactitude r par rapport au poids w. Cette d´ efinition g´ en´ eralise celle donn´ ee
en (8.4) pour l’int´ egration ordinaire correspondant au cas o` u w = 1.