

168
5 Approximation des valeurs propres et des vecteurs propres
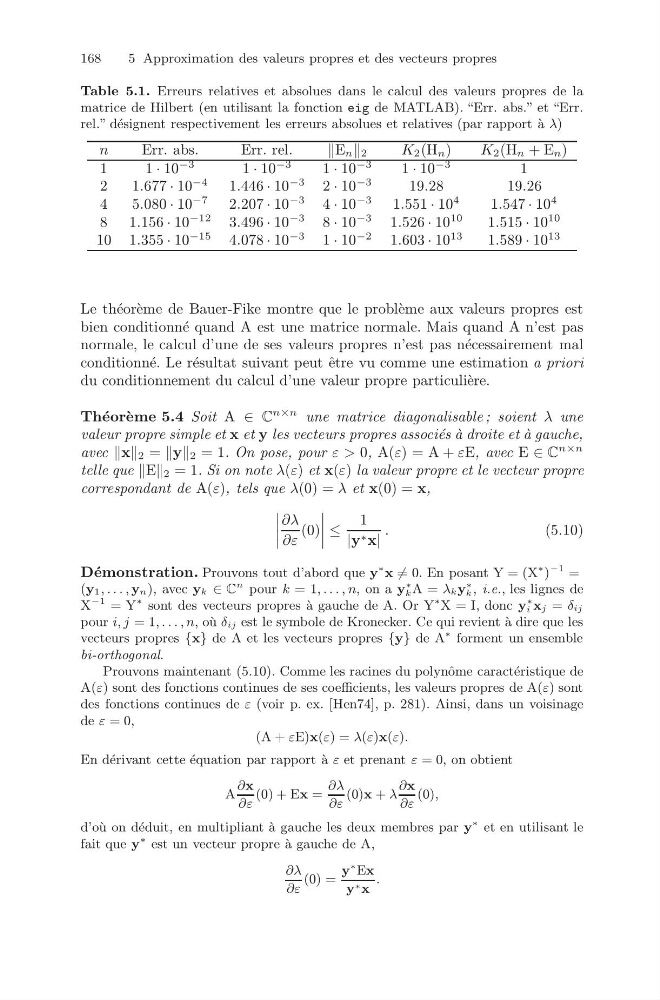
Table 5.1. Erreurs relatives et absolues dans le calcul des valeurs propres de la
matrice de Hilbert (en utilisant la fonction eig de MATLAB). “Err. abs.” et “Err.
rel.” d´ esignent respectivement les erreurs absolues et relatives (par rapport `
a λ)
n
Err. abs.
Err. rel.
E n 2
K 2 (H n )
K 2 (H n + E n )
1
1· 10
−3
1 · 10
−3
1 · 10
−3
1 · 10
−3
1
2
1.677 · 10
−4
1.446 · 10
−3
2 · 10
−3
19.28
19.26
4
5.080 · 10
−7
2.207 · 10
−3
4 · 10
−3
1.551 · 10
4
1.547 · 10
4
8 1.156 · 10
−12
3.496 · 10
−3
8 · 10
−3
1.526 · 10
10
1.515 · 10
10
10 1.355 · 10
−15
4.078 · 10
−3
1 · 10
−2
1.603 · 10
13
1.589 · 10
13
Le th´ eor` eme de Bauer-Fike montre que le probl` eme aux valeurs propres est
bien conditionn´ e quand A est une matrice normale. Mais quand A n’est pas
normale, le calcul d’une de ses valeurs propres n’est pas n´ ecessairement mal
conditionn´ e. Le r´ esultat suivant peut ˆ etre vu comme une estimation a priori
du conditionnement du calcul d’une valeur propre particuli` ere.
Th´ eor` eme 5.4 Soit A ∈ C
n×n une matrice diagonalisable ; soient λ une
valeur propre simple et x et y les vecteurs propres associ´ es `
a droite et ` a gauche,
avec x 2 = y 2 = 1. On pose, pour ε > 0, A(ε) = A + εE, avec E ∈ C
n×n
telle que E 2 = 1. Si on note λ(ε) et x(ε) la valeur propre et le vecteur propre
correspondant de A(ε), tels que λ(0) = λ et x(0) = x,
∂λ
∂ε
(0)
≤
1
|y ∗ x|
.
(5.10)
D´ emonstration. Prouvons tout d’abord que y
∗ x = 0. En posant Y = (X
∗ )
−1 =
(y1, . . . , yn), avec yk ∈ C
n pour k = 1, . . . , n, on a y
∗
k A = λky
∗
k , i.e., les lignes de
X
−1 = Y
∗ sont des vecteurs propres ` a gauche de A. Or Y
∗ X = I, donc y
∗
i xj = δij
pour i, j = 1, . . . , n, o` u δij est le symbole de Kronecker. Ce qui revient ` a dire que les
vecteurs propres {x} de A et les vecteurs propres {y} de A
∗ forment un ensemble
bi-orthogonal.
Prouvons maintenant (5.10). Comme les racines du polynˆ ome caract´ eristique de
A(ε) sont des fonctions continues de ses coefficients, les valeurs propres de A(ε) sont
des fonctions continues de ε (voir p. ex. [Hen74], p. 281). Ainsi, dans un voisinage
de ε = 0,
(A + εE)x(ε) = λ(ε)x(ε).
En d´ erivant cette ´ equation par rapport `
a ε et prenant ε = 0, on obtient
A
∂x
∂ε
(0) + Ex =
∂λ
∂ε
(0)x + λ
∂x
∂ε
(0),
d’o` u on d´ eduit, en multipliant `
a gauche les deux membres par y
∗ et en utilisant le
fait que y
∗ est un vecteur propre ` a gauche de A,
∂λ
∂ε
(0) =
y
∗ Ex
y ∗ x
.