

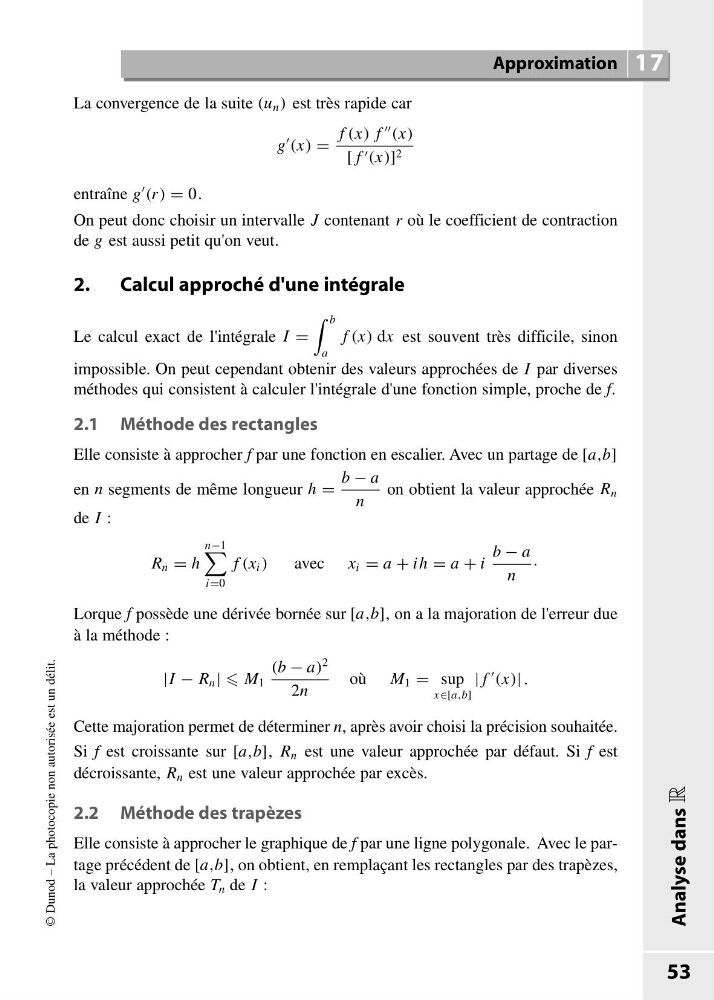
La convergence de la suite (u n ) est très rapide car
g
(x) =
f (x) f
(x)
[ f (x)] 2
entraîne g
(r) = 0.
On peut donc choisir un intervalle J contenant r où le coefficient de contraction
de g est aussi petit qu'on veut.
2. Calcul approché d'une intégrale
Le calcul exact de l'intégrale I =
b
a
f (x) dx est souvent très difficile, sinon
impossible. On peut cependant obtenir des valeurs approchées de I par diverses
méthodes qui consistent à calculer l'intégrale d'une fonction simple, proche de f.
2.1 Méthode des rectangles
Elle consiste à approcher f par une fonction en escalier. Avec un partage de [a,b]
en n segments de même longueur h =
b − a
n
on obtient la valeur approchée R n
de I :
R n = h
n−1
i=0
f (x i )
avec x i = a + ih = a + i
b − a
n
·
Lorque f possède une dérivée bornée sur [a,b], on a la majoration de l'erreur due
à la méthode :
|I − R n | M 1
(b − a)
2
2n
où M 1 = sup
x∈[a,b]
| f
(x)| .
Cette majoration permet de déterminer n, après avoir choisi la précision souhaitée.
Si f est croissante sur [a,b], R n est une valeur approchée par défaut. Si f est
décroissante, R n est une valeur approchée par excès.
2.2 Méthode des trapèzes
Elle consiste à approcher le graphique de f par une ligne polygonale. Avec le partage précédent de [a,b], on obtient, en remplaçant les rectangles par des trapèzes,
la valeur approchée T n de I :
© Dunod – La photocopie non autorisée est un délit.
Approximation 17
53
Analyse dans
R
9782100549245-fredon-C12-23.qxd 18/06/10 10:22 Page 53