

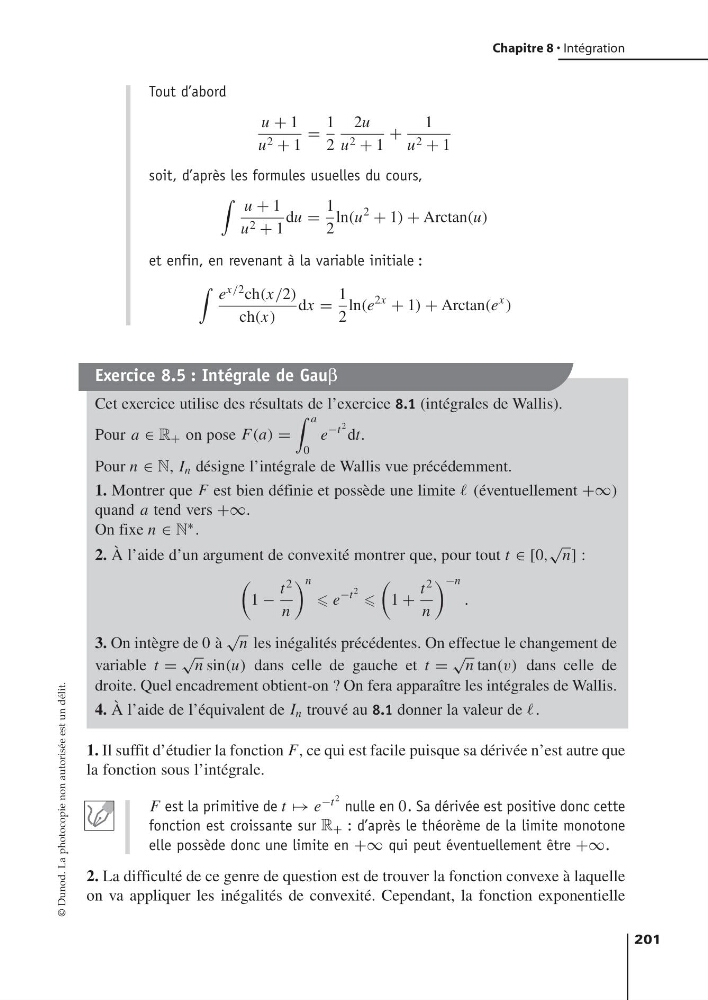
Tout d’abord
u + 1
u 2 + 1
=
1
2
2u
u 2 + 1
+
1
u 2 + 1
soit, d’après les formules usuelles du cours,
u + 1
u 2 + 1
du =
1
2
ln(u
2
+ 1) + Arctan(u)
et enfin, en revenant à la variable initiale :
e x/2 ch(x/2)
ch(x)
dx =
1
2
ln(e
2x
+ 1) + Arctan(e
x
)
Exercice 8.5 : Intégrale de Gauβ
Cet exercice utilise des résultats de l’exercice 8.1 (intégrales de Wallis).
Pour a ∈ R + on pose F(a) =
a
0
e
−t 2 dt.
Pour n ∈ N, I n désigne l’intégrale de Wallis vue précédemment.
1. Montrer que F est bien définie et possède une limite (éventuellement +∞)
quand a tend vers +∞.
On fixe n ∈ N ∗ .
2. À l’aide d’un argument de convexité montrer que, pour tout t ∈ [0,
√
n] :
1 −
t 2
n
n
e
−t 2
1 +
t 2
n
−n
.
3. On intègre de 0 à
√
n les inégalités précédentes. On effectue le changement de
variable t =
√
n sin(u) dans celle de gauche et t =
√
n tan(v) dans celle de
droite. Quel encadrement obtient-on ? On fera apparaître les intégrales de Wallis.
4. À l’aide de l’équivalent de I n trouvé au 8.1 donner la valeur de .
1. Il suffit d’étudier la fonction F, ce qui est facile puisque sa dérivée n’est autre que
la fonction sous l’intégrale.
F est la primitive de t → e −t 2 nulle en 0. Sa dérivée est positive donc cette
fonction est croissante sur R + : d’après le théorème de la limite monotone
elle possède donc une limite en +∞ qui peut éventuellement être +∞.
2. La difficulté de ce genre de question est de trouver la fonction convexe à laquelle
on va appliquer les inégalités de convexité. Cependant, la fonction exponentielle
© Dunod. La photocopie non autorisée est un délit.
201
Chapitre 8 • Intégration
9782100547678-Fresl-C8.qxd 5/07/10 9:26 Page 201
u + 1
u 2 + 1
=
1
2
2u
u 2 + 1
+
1
u 2 + 1
soit, d’après les formules usuelles du cours,
u + 1
u 2 + 1
du =
1
2
ln(u
2
+ 1) + Arctan(u)
et enfin, en revenant à la variable initiale :
e x/2 ch(x/2)
ch(x)
dx =
1
2
ln(e
2x
+ 1) + Arctan(e
x
)
Exercice 8.5 : Intégrale de Gauβ
Cet exercice utilise des résultats de l’exercice 8.1 (intégrales de Wallis).
Pour a ∈ R + on pose F(a) =
a
0
e
−t 2 dt.
Pour n ∈ N, I n désigne l’intégrale de Wallis vue précédemment.
1. Montrer que F est bien définie et possède une limite (éventuellement +∞)
quand a tend vers +∞.
On fixe n ∈ N ∗ .
2. À l’aide d’un argument de convexité montrer que, pour tout t ∈ [0,
√
n] :
1 −
t 2
n
n
e
−t 2
1 +
t 2
n
−n
.
3. On intègre de 0 à
√
n les inégalités précédentes. On effectue le changement de
variable t =
√
n sin(u) dans celle de gauche et t =
√
n tan(v) dans celle de
droite. Quel encadrement obtient-on ? On fera apparaître les intégrales de Wallis.
4. À l’aide de l’équivalent de I n trouvé au 8.1 donner la valeur de .
1. Il suffit d’étudier la fonction F, ce qui est facile puisque sa dérivée n’est autre que
la fonction sous l’intégrale.
F est la primitive de t → e −t 2 nulle en 0. Sa dérivée est positive donc cette
fonction est croissante sur R + : d’après le théorème de la limite monotone
elle possède donc une limite en +∞ qui peut éventuellement être +∞.
2. La difficulté de ce genre de question est de trouver la fonction convexe à laquelle
on va appliquer les inégalités de convexité. Cependant, la fonction exponentielle
© Dunod. La photocopie non autorisée est un délit.
201
Chapitre 8 • Intégration
9782100547678-Fresl-C8.qxd 5/07/10 9:26 Page 201