

8.7. LA PROPRIÉTÉ DE FREDHOLM
247
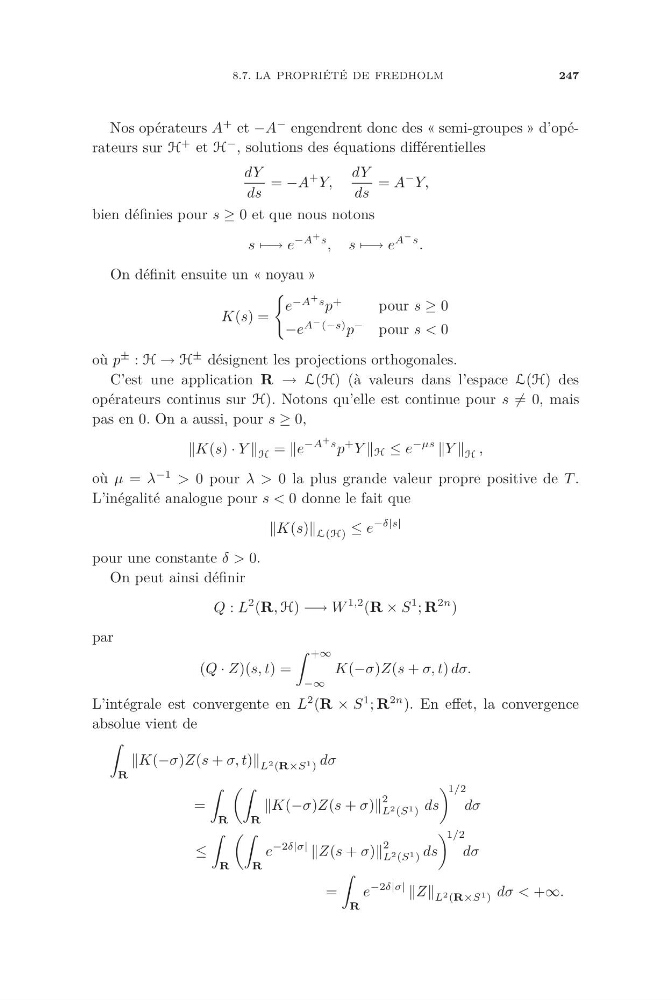
Nos opérateurs A
+ et −A
− engendrent donc des « semi-groupes » d’opérateurs sur H
+ et H
− , solutions des équations différentielles
dY
ds
= −A
+ Y,
dY
ds
= A
− Y,
bien définies pour s ≥ 0 et que nous notons
s −→ e
−A
+ s , s −→ e
A
− s .
On définit ensuite un « noyau »
K(s) =
e
−A
+ s p
+
pour s ≥ 0
−e
A
− (−s) p
−
pour s < 0
où p
± : H → H
± désignent les projections orthogonales.
C’est une application R → L(H) (à valeurs dans l’espace L(H) des
opérateurs continus sur H). Notons qu’elle est continue pour s = 0, mais
pas en 0. On a aussi, pour s ≥ 0,
K(s) · Y H = e
−A
+ s p
+ Y H ≤ e
−μs
Y H ,
où μ = λ
−1 > 0 pour λ > 0 la plus grande valeur propre positive de T .
L’inégalité analogue pour s < 0 donne le fait que
K(s) L(H) ≤ e
−δ|s|
pour une constante δ > 0.
On peut ainsi définir
Q : L
2 (R, H) −→ W
1,2 (R × S
1 ; R
2n )
par
(Q · Z)(s, t) =
+∞
−∞
K(−σ)Z(s + σ, t) dσ.
L’intégrale est convergente en L
2 (R × S
1 ; R
2n ). En effet, la convergence
absolue vient de
R
K(−σ)Z(s + σ, t) L 2 (R×S 1 ) dσ
=
R
R
K(−σ)Z(s + σ)
2
L 2 (S 1 ) ds
1/2
dσ
≤
R
R
e
−2δ|σ|
Z(s + σ)
2
L 2 (S 1 ) ds
1/2
dσ
=
R
e
−2δ|σ|
Z L 2 (R×S 1 ) dσ < +∞.