

11.3 Exercices d’approfondissement 279
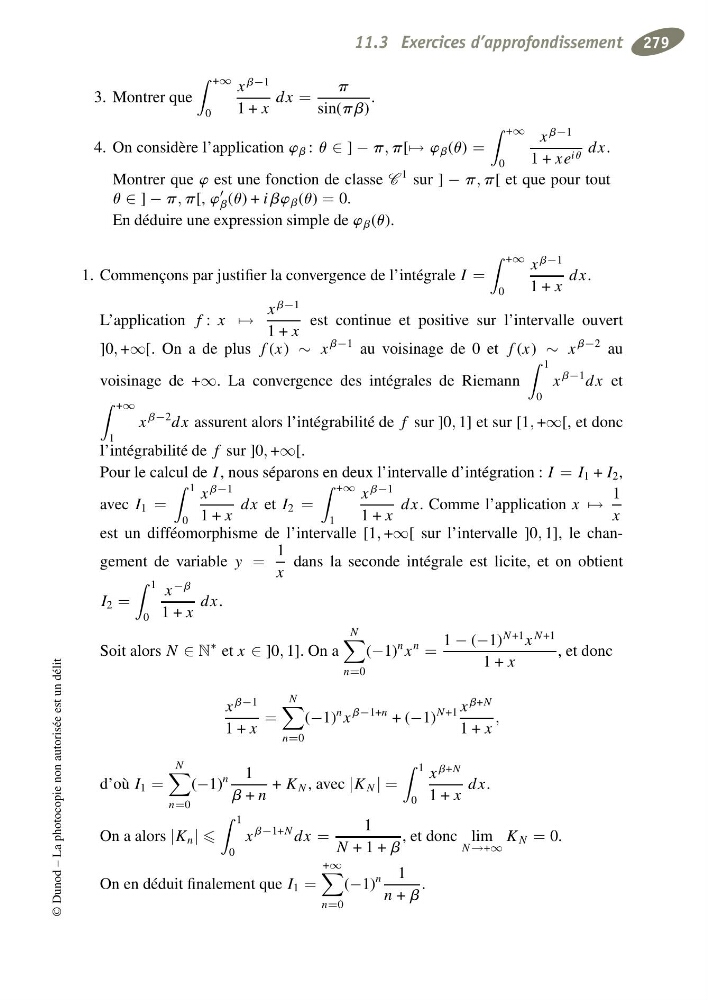
3. Montrer que
+∞
0
x
b−1
1 + x
dx =
p
sin(pb)
.
4. On considère l’application w b : u ∈ ] − p, p[ → w b (u) =
+∞
0
x
b−1
1 + xe iu dx.
Montrer que w est une fonction de classe C
1 sur ] − p, p[ et que pour tout
u ∈ ] − p, p[, w
b (u) + ibw b (u) = 0.
En déduire une expression simple de w b (u).
1. Commençons par justifier la convergence de l’intégrale I =
+∞
0
x
b−1
1 + x
dx.
L’application f : x →
x
b−1
1 + x
est continue et positive sur l’intervalle ouvert
]0, +∞[. On a de plus f (x) ∼ x
b−1 au voisinage de 0 et f (x) ∼ x
b−2 au
voisinage de +∞. La convergence des intégrales de Riemann
1
0
x
b−1 dx et
+∞
1
x
b−2 dx assurent alors l’intégrabilité de f sur ]0, 1] et sur [1, +∞[, et donc
l’intégrabilité de f sur ]0, +∞[.
Pour le calcul de I , nous séparons en deux l’intervalle d’intégration : I = I 1 + I 2 ,
avec I 1 =
1
0
x
b−1
1 + x
dx et I 2 =
+∞
1
x
b−1
1 + x
dx. Comme l’application x →
1
x
est un difféomorphisme de l’intervalle [1, +∞[ sur l’intervalle ]0, 1], le changement de variable y =
1
x
dans la seconde intégrale est licite, et on obtient
I 2 =
1
0
x
−b
1 + x
dx.
Soit alors N ∈ N
∗ et x ∈ ]0, 1]. On a
N
n=0
(−1)
n x
n =
1 − (−1)
N +1 x
N +1
1 + x
, et donc
x
b−1
1 + x
=
N
n=0
(−1)
n x
b−1+n + (−1)
N +1 x
b+N
1 + x
,
d’où I 1 =
N
n=0
(−1)
n 1
b + n
+ K N , avec |K N | =
1
0
x
b+N
1 + x
dx.
On a alors |K n |
1
0
x
b−1+N dx =
1
N + 1 + b
, et donc lim
N →+∞
K N = 0.
On en déduit finalement que I 1 =
+∞
n=0
(−1)
n 1
n + b
.
© Dunod – La photocopie non autorisée est un délit