

9.2 Exercices d’entraînement 217
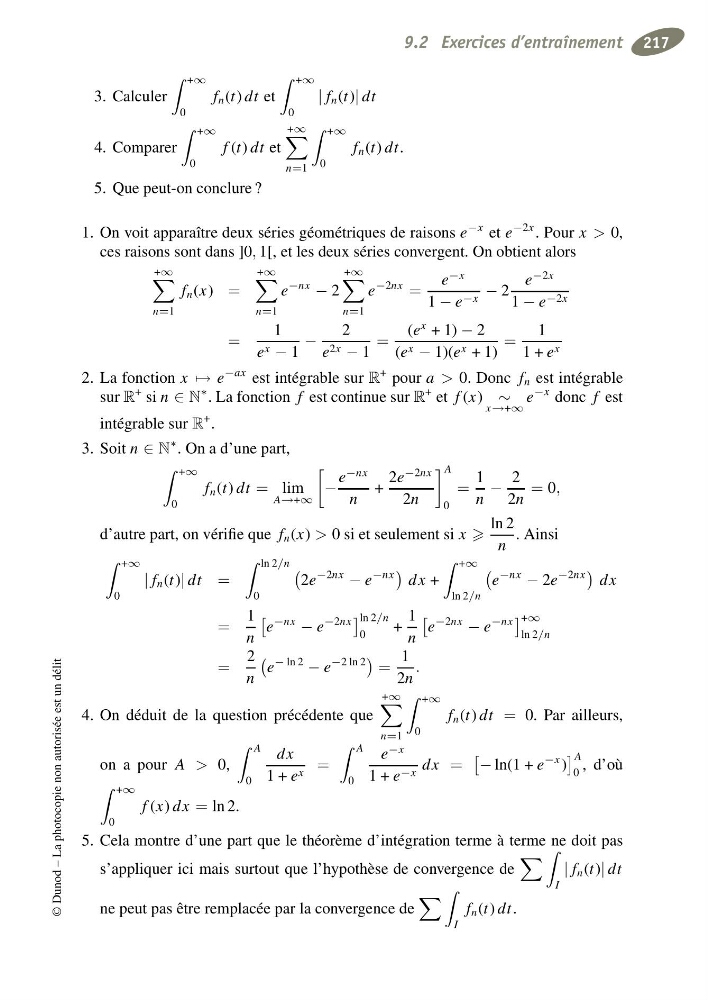
3. Calculer
+∞
0
f n (t) dt et
+∞
0
| f n (t)| dt
4. Comparer
+∞
0
f (t) dt et
+∞
n=1
+∞
0
f n (t) dt.
5. Que peut-on conclure ?
1. On voit apparaître deux séries géométriques de raisons e
−x et e
−2x . Pour x > 0,
ces raisons sont dans ]0, 1[, et les deux séries convergent. On obtient alors
+∞
n=1
f n (x) =
+∞
n=1
e
−nx
− 2
+∞
n=1
e
−2nx =
e
−x
1 − e −x − 2
e
−2x
1 − e −2x
=
1
e x − 1
−
2
e 2x − 1
=
(e
x + 1) − 2
(e x − 1)(e x + 1)
=
1
1 + e x
2. La fonction x → e
−ax est intégrable sur R
+ pour a > 0. Donc f n est intégrable
sur R
+ si n ∈ N
∗ . La fonction f est continue sur R
+ et f (x) ∼
x→+∞
e
−x donc f est
intégrable sur R
+ .
3. Soit n ∈ N
∗ . On a d’une part,
+∞
0
f n (t) dt = lim
A→+∞
−
e
−nx
n
+
2e
−2nx
2n
A
0
=
1
n
−
2
2n
= 0,
d’autre part, on vérifie que f n (x) > 0 si et seulement si x
ln 2
n
. Ainsi
+∞
0
| f n (t)| dt =
ln 2/n
0
2e
−2nx
− e
−nx
dx +
+∞
ln 2/n
e
−nx
− 2e
−2nx
dx
=
1
n
e
−nx
− e
−2nx
ln 2/n
0
+
1
n
e
−2nx
− e
−nx
+∞
ln 2/n
=
2
n
e
− ln 2
− e
−2 ln 2
=
1
2n
.
4. On déduit de la question précédente que
+∞
n=1
+∞
0
f n (t) dt = 0. Par ailleurs,
on a pour A > 0,
A
0
dx
1 + e x =
A
0
e
−x
1 + e −x dx =
− ln(1 + e
−x )
A
0
, d’où
+∞
0
f (x) dx = ln 2.
5. Cela montre d’une part que le théorème d’intégration terme à terme ne doit pas
s’appliquer ici mais surtout que l’hypothèse de convergence de
I
| f n (t)| dt
ne peut pas être remplacée par la convergence de
I
f n (t) dt.
© Dunod – La photocopie non autorisée est un délit