

Solu tions des exer cices du cha pitre 5
491
© Dunod – Toute reproduction non autorisée est un délit.
On reconnaît un pro ces sus de nais sance ouvert. D’où :
b
p 1 (t 1 dt) 5 (1 2 l dt) # p 1 (t)
p n (t 1 dt) 5 (n 2 1)l dt # p n21 (t) 1 (1 2 nl dt) # p n (t) pour n > 2
b
p r(t) 5 2l # p 1 (t)
(1)
p n
r (t) 5 (n 2 1)l # p n21 (t) 1 nl # p n (t)
(2)
D’où : p 1 (t) = e
–lt
, puis p
r
2 (t) 2 2l p 2 (t) 5 l e
2 lt
, qui a pour solu tion :
p 1 (t) = e
–lt
– e
–2lt
(sachant que p 2 (0) = 0). Soit: p 2 (t) = e
–lt
(1 – e
–lt
) : p 2 (t) a bien la forme
don née dans l’énoncé.
Par récur rence : sup po sons que l’on ait p n–1 (t) = e
–lt
(1 – e
–lt
)
n–1
. En repor tant cette valeur
dans (2), puis en inté grant cette équa tion dif fé ren tielle on trouve effec ti ve ment :
p n (t) = e
–lt
(1 – e
–lt
)
n
.
On véri fie alors que le nombre moyen de micro-
organismes pré
sents à t est : E(X t ) = e
lt
.
On retrouve l’idée com mune de crois sance « expo nen tielle » pour une popu la tion (bio
lo gique).
2) Lors qu’il y a ini
tia le ment N micro organismes pré sents à t = 0, il vient :
p N1n (t) 5 @
n
n1N21 e
2Nlt # (1 2 e
2lt
)
n
(le cal cul est plus com mode si l’on uti lise une trans for mée, comme celle de Laplace ou de
CarsonLaplace).
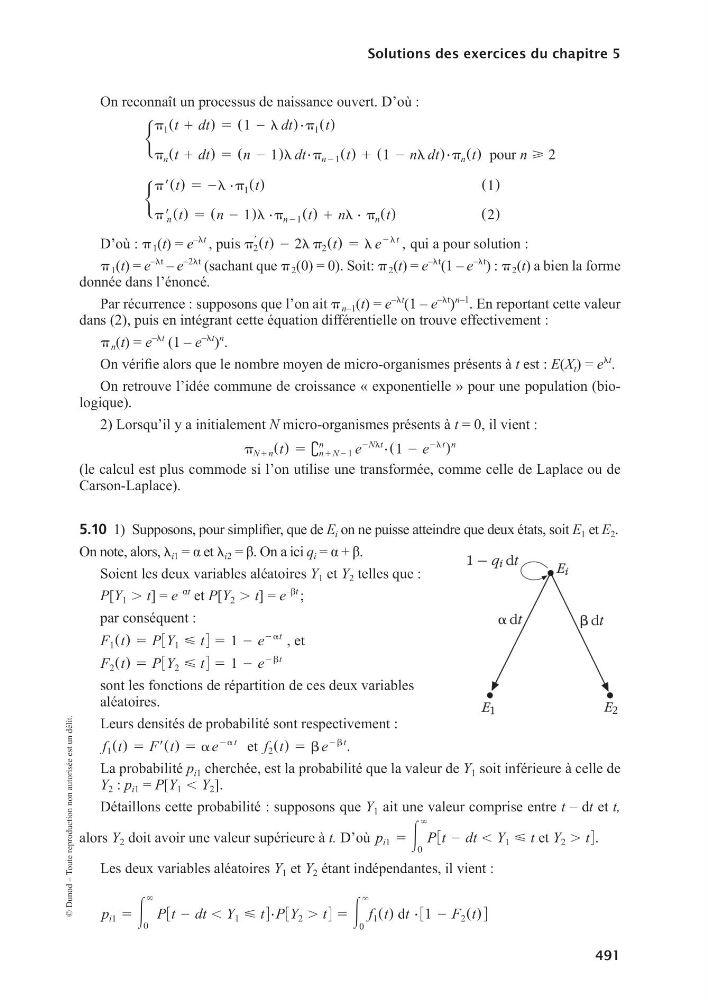
5.10 1) Sup po sons, pour sim pli fier, que de E i on ne puisse atteindre que deux états, soit Ε 1 et E 2 .
On note, alors, l i1 = α et l i2 = β. On a ici q i = α + β.
Soient les deux variables aléa toires Y 1 et Y 2 telles que :
P[Y 1 . t] = e
–αt
et P[Y 2 . t] = e
–βt
;
par consé quent :
F 1 (t) 5 P3Y 1 < t4 5 1 2 e
2 at
, et
F 2 (t) 5 P3Y 2 < t4 5 1 2 e
2 bt
sont les fonc tions de répar tition de ces deux variables
aléa toires.
Leurs den si tés de pro ba bi lité sont res pec ti ve ment :
f 1 (t) 5 Fr(t) 5 a e
2 at
et f 2 (t) 5 b e
2 bt
.
La pro ba bi lité p i1 cherc hée, est la pro ba bi lité que la valeur de Y 1 soit infé rieure à celle de
Y 2 : p i1 = P[Y 1 , Y 2 ].
Détaillons cette pro ba bi lité : sup po sons que Y 1 ait une valeur com prise entre t – dt et t,
alors Y 2 doit avoir une valeur supé rieure à t. D’où p i1 5 3
`
0
P3t 2 dt , Y 1 < t et Y 2 . t4.
Les deux variables aléa toires Y 1 et Y 2 étant indé pen dantes, il vient :
p i1 5 3
`
0
P3t 2 dt , Y 1 < t4 # P3Y 2 . t4 5 3
`
0
f 1 (t) dt # 31 2 F 2 (t) 4