

Solutions
490
2) p 0 (Dt) 5
(Dt)
0
0!
e
2 a # Dt 5 1 2 a D t 1 o(Dt), car le développement de e
–x
en série :
e
2 x 5 1 2
x
1
1!
1
x
2
2!
2
x
3
3!
1 c four nit pour x petit le développement limité :
e
–x
= 1 – x + o(x).
La probabilité d’avoir un événement entre o et o 1 Dt est :
p (Dt) 5
Dt
1!
e
2 aDt 5 aDt 1 0(Dt)
La pro ba bi lité d’avoir deux évé
ne ments entre θ et θ + Δt est :
p 2 (Dt) 5
(Dt)
2
2!
e
2 aDt 5
(Dt)
2
2
31 2 aDt 1 o(Dt) 4 5
(Dt)
2
2
1 o(D t
2
) 5 o(Dt
2
)
cette pro
ba bi lité, du second ordre en Δt, est négli geable.
3) n(t) 5 E(X t ) 5 a t, où X t est la variable aléa toire « nombre d’évé ne ments sur un
inter valle de temps de lon gueur t. » Par défi ni tion : s
2
X t
5 var(X t ) 5 E(X
2
t ) 2 (E(X t ))
2
.
E(X t ) étant connu, il reste à éva luer E(X
2
t ) :
E(X
2
t ) 5 a
`
n51
n
2 # p n (t) 5 a
`
n51
n(n 2 1) # p n (t) 1 a
`
n51
n # p n (t).
Le pre mier sigma vaut : a
`
n52
n(n 2 1)
(a t)
n
n!
e
2 at
, soit (a t)
2
e
2 at
a
`
n52
(a t)
n22
(n 2 2)!
;
en effet on a : n! = n # (n – 1) # (n – 2)!.
Or : a
`
n52
(a t)
n22
(n 2 2)!
5 a
`
m50
(a t)
m
m!
5 e
at
(en posant m = n – 2) ; on reconnaît la série qui
défi nit l’expo
nen tielle (rap pe lons que e
x 5 1 1
x
1
1!
1
x
2
2!
1 c 5 a
`
m50
x
m
m!
).
Fina le ment : E(X
2
t) 5 3 (a t)
2
e
2 at # e
at 1 E(X t ) 4 et :
s
2
X t 5 3 (a t)
2 1 a t 2 (a t)
2 4 5 a t.
4) La durée Τ sépa rant deux évé ne ments consé cu tifs est régie par la loi expo nen tielle de
taux α ; elle vaut donc en “moyenne” (espérance) : 1/α.
var T 5 E(T
2
) 2 c
1
a d
2
5 3
`
0
t
2 # (a e
2 at
) dt 2
1
a . Posons αt = u, il vient :
var T 5
1
a
2
3
`
0
u
2 # e
2 u # du 2
1
a
2
5
2!
a
2
2
1
a
2
5
1
a
2
.
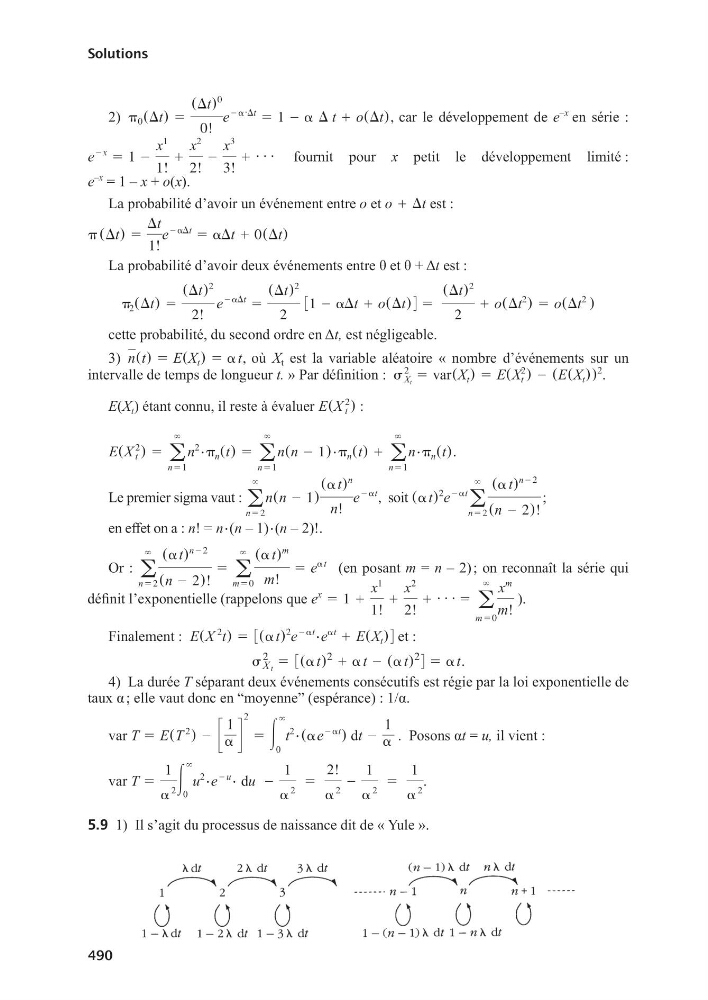
5.9 1) Il s’agit du pro ces sus de naissance dit de « Yule ».