

Exercices
269
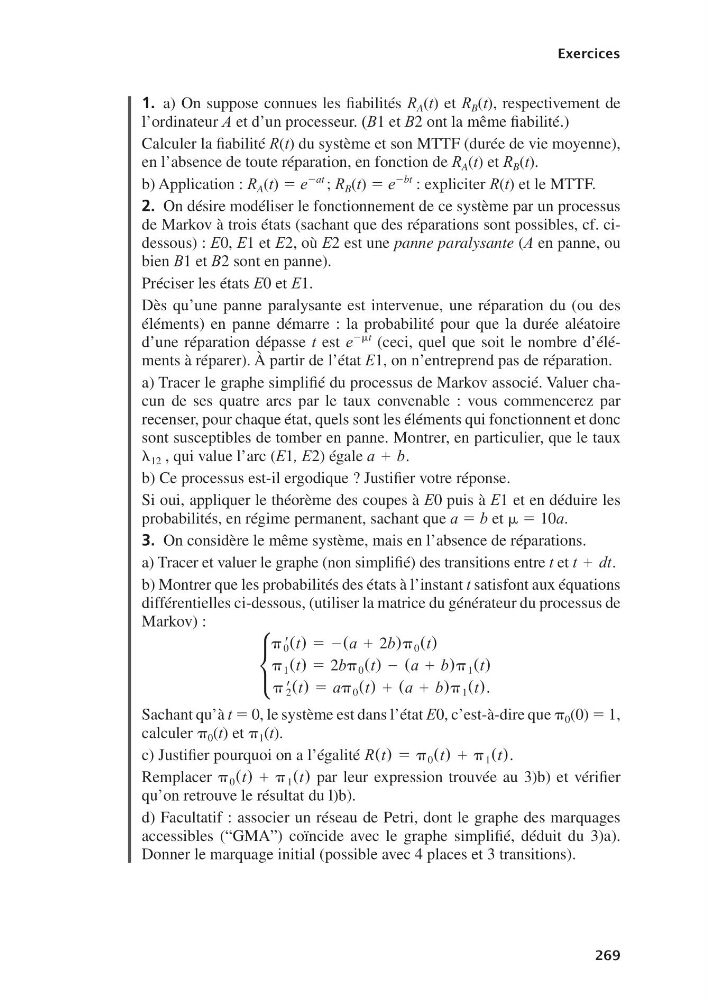
1. a) On sup pose connues les fia bi li tés R A (t) et R B (t), res pec ti ve ment de
l’ordi na teur A et d’un pro ces seur. (B1 et B2 ont la même fia bi lité.)
Cal cu ler la fia bi lité R(t) du sys tème et son MTTF (durée de vie moyenne),
en l’absence de toute répa ra tion, en fonc tion de R A (t) et R B (t).
b) Appli ca tion : R A (t) 5 e
2at
; R B (t) 5 e
2bt
: expli ci ter R(t) et le MTTF.
2. On désire modé li ser le fonc tion ne ment de ce sys tème par un pro ces sus
de Markov à trois états (sachant que des répa ra tions sont pos sibles, cf. cidessous) : E0, E1 et E2, où E2 est une panne para ly sante (A en panne, ou
bien B1 et B2 sont en panne).
Pré ci ser les états E0 et E1.
Dès qu’une panne para ly sante est inter ve nue, une répa ra tion du (ou des
élé ments) en panne démarre : la pro ba bi lité pour que la durée aléa toire
d’une répa ra tion dépasse t est e
2mt
(ceci, quel que soit le nombre d’élé -
ments à répa rer). À par tir de l’état E1, on n’entre prend pas de répa ra tion.
a) Tra cer le graphe sim pli fié du pro ces sus de Markov asso cié. Valuer cha -
cun de ses quatre arcs par le taux conve nable : vous com men ce rez par
recen ser, pour chaque état, quels sont les élé ments qui fonc tionnent et donc
sont sus cep tibles de tom ber en panne. Mon trer, en par ti cu lier, que le taux
l 12 , qui value l’arc (E1, E2) égale a 1 b.
b) Ce pro ces sus est- il ergodique ? Jus ti fier votre réponse.
Si oui, appli quer le théo rème des coupes à E0 puis à E1 et en déduire les
pro ba bi li tés, en régime per manent, sachant que a 5 b et m 5 10a.
3. On consi dère le même sys tème, mais en l’absence de répa ra tions.
a) Tra cer et valuer le graphe (non sim pli fié) des tran si tions entre t et t 1 dt.
b) Mon trer que les pro ba bi li tés des états à l’ins tant t satis font aux équa tions
dif fé ren tielles ci- dessous, (uti li ser la matrice du géné ra teur du pro ces sus de
Markov) :
p r
0 (t) 5 2(a 1 2b)p 0 (t)
p 1 (t) 5 2bp 0 (t) 2 (a 1 b)p 1 (t)
p r
2 (t) 5 ap 0 (t) 1 (a 1 b)p 1 (t).
Sachant qu’à t 5 0, le sys tème est dans l’état E0, c’est- à-dire que p 0 (0) 5 1,
cal cu ler p 0 (t) et p 1 (t).
c) Jus ti fier pour quoi on a l’éga lité R(t) 5 p 0 (t) 1 p 1 (t).
Rem pla cer p 0 (t) 1 p 1 (t) par leur expres sion trou vée au 3)b) et véri fier
qu’on retrouve le résul tat du l)b).
d) Facul ta tif : asso cier un réseau de Petri, dont le graphe des mar quages
acces sibles (“GMA”) coïn cide avec le graphe sim pli fié, déduit du 3)a).
Don ner le mar quage ini tial (pos sible avec 4 places et 3 tran si tions).
•