

Chapitre 5 • Pro ces sus sto chas tiques et pro gram ma tion…
206
Soit pour tout état E i : a
j2i
p
*
i
# l ij 5 a
k2i
p
*
k
# l ki , c’est àdire a
j2i
w ij 5 a
k2i
w ki .
On reconnaît (par ana lo gie avec la loi des nœuds en élec tri cité) la « loi de
Kirchhoff » appliquée au som met E i . Les φ ij consti tuent donc un flot sur le graphe
sim pli fié du pro ces sus de Markov (au besoin se repor ter au sous chapitre 4.4).
On montre aisé ment que, si la loi de Kirchhoff appliquée est véri fiée en tout
som met d’un graphe, elle est aussi véri fiée pour tout ensemble de som mets B:
w B SB 5 w B SB ; ainsi le théo rème est prouvé.
5.8.2 Cal cul algé brique de *
Le cal cul des pro ba bi li tés des états en régime per manent peut aussi se faire en résol
vant un sys tème linéaire.
On a vu que : Pr(t) 5 P(t) # A. En régime per manent (t) atteint une limite P
*
(indé pen dante de la dis tri bu tion ini tiale (0)) :
Alors Pr(t) 5
d
dt
P
* 5 0 où 0 5 30, 0, c , 04, car la déri vée d’un vec teur
constant est le vec teur nul 0 ici de for mat 1 3 r (on a sup posé que Card e 5 r : le
pro ces sus com porte r états). D’où le sys tème :
0 5 p
* # A ; a
r
i51
p
*
i 5 1 (ce qui s’écrit aussi : P* # 1 5 1 où 1 5 31, 1, c , 14).
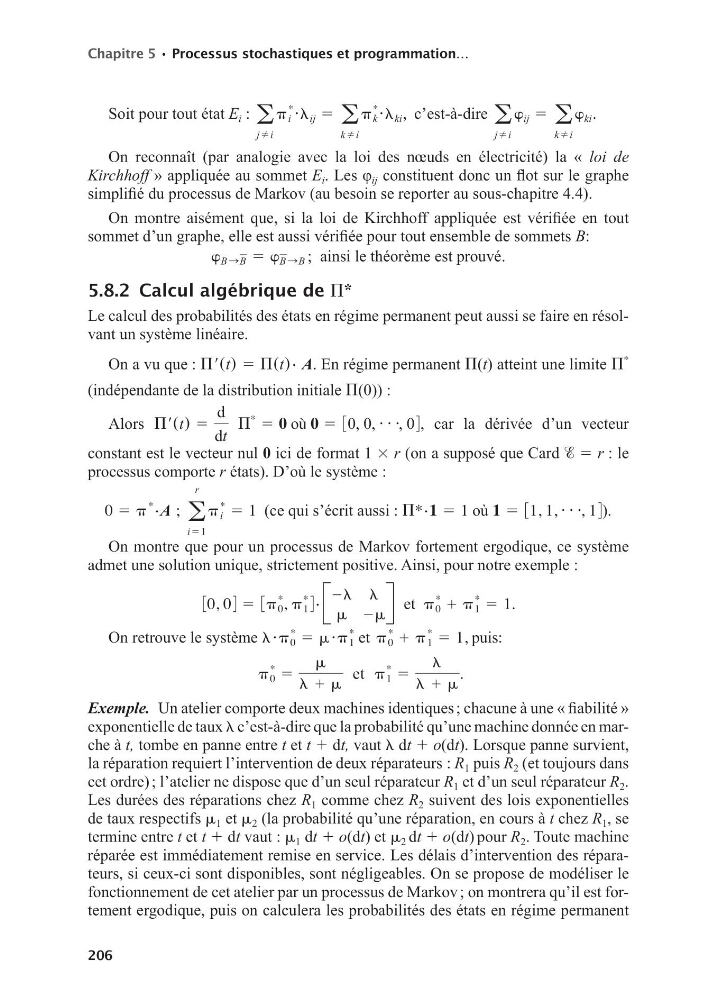
On montre que pour un pro ces sus de Markov for te ment ergodique, ce sys tème
admet une solu tion unique, stric te ment posi tive. Ainsi, pour notre exemple :
30, 04 5 3p
*
0 , p
*
1 4 # B
2l l
m 2m
R et p
*
0 1 p
*
1 5 1.
On retrouve le sys tème l # p
*
0 5 m # p
*
1 et p
*
0 1 p
*
1 5 1, puis:
p
*
0 5
m
l 1 m
et p
*
1 5
l
l 1 m
.
Exemple. Un ate lier com porte deux machines iden tiques ; cha cune à une « fia bi lité »
expo nen tielle de taux l c’est àdire que la pro ba bi lité qu’une machine don née en marche à t, tombe en panne entre t et t 1 dt, vaut l dt 1 o(dt). Lorsque panne sur vient,
la répa ra tion requiert l’inter ven tion de deux répa ra teurs : R 1 puis R 2 (et tou jours dans
cet ordre) ; l’ate lier ne dis pose que d’un seul répa ra teur R 1 et d’un seul répa ra teur R 2 .
Les durées des répa ra tions chez R 1 comme chez R 2 suivent des lois expo nen tielles
de taux res pec tifs m 1 et m 2 (la pro ba bi lité qu’une répa ra tion, en cours à t chez R 1 , se
ter mine entre t et t 1 dt vaut : m 1 dt 1 o(dt) et m 2 dt 1 o(dt) pour R 2 . Toute machine
réparée est immé dia te ment remise en ser vice. Les délais d’inter ven tion des répa ra
teurs, si ceux ci sont dis po nibles, sont négli geables. On se pro pose de modé li ser le
fonc tion ne ment de cet ate lier par un pro ces sus de Markov ; on mon trera qu’il est for
te ment ergodique, puis on cal cu lera les pro ba bi li tés des états en régime per manent