

§ 1
EXERCICES
TS II.263
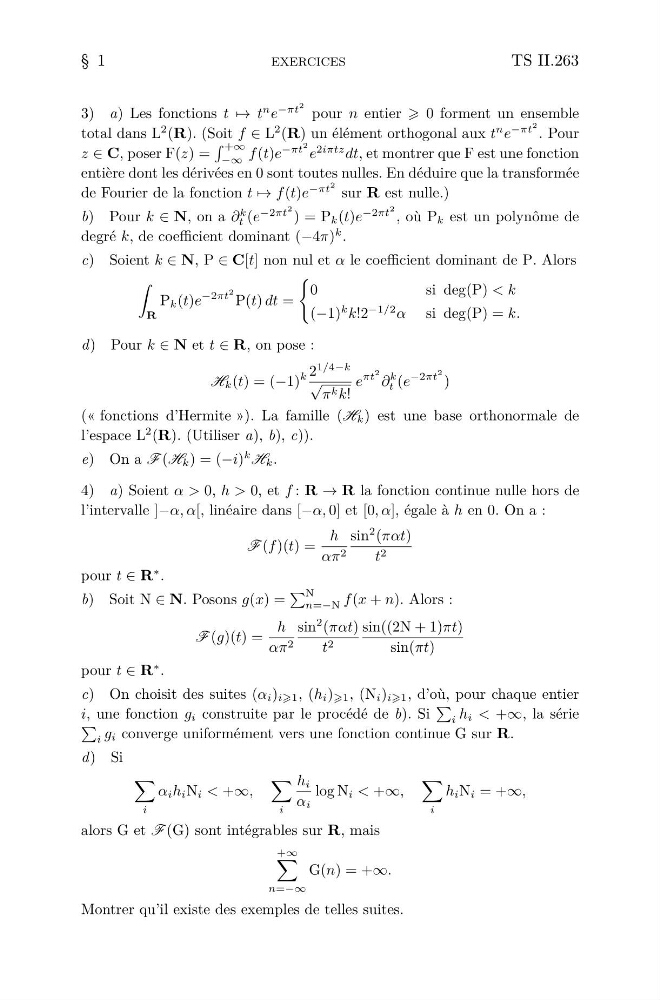
3) a) Les fonctions t → t
n e
−πt
2 pour n entier 0 forment un ensemble
total dans L
2 (R). (Soit f ∈ L
2 (R) un élément orthogonal aux t
n e
−πt
2 . Pour
z ∈ C, poser F(z) =
+∞
−∞
f (t)e
−πt
2 e
2iπtz dt, et montrer que F est une fonction
entière dont les dérivées en 0 sont toutes nulles. En déduire que la transformée
de Fourier de la fonction t → f (t)e
−πt
2 sur R est nulle.)
b) Pour k ∈ N, on a ∂
k
t (e
−2πt
2 ) = P k (t)e
−2πt
2 , où P k est un polynôme de
degré k, de coefficient dominant (−4π)
k .
c) Soient k ∈ N, P ∈ C[t] non nul et α le coefficient dominant de P. Alors
R
P k (t)e
−2πt
2
P(t) dt =
0
si deg(P) < k
(−1)
k k!2
−1/2 α si deg(P) = k.
d) Pour k ∈ N et t ∈ R, on pose :
H k (t) = (−1)
k 2
1/4−k
√
π k k!
e
πt
2
∂
k
t (e
−2πt
2
)
(« fonctions d’Hermite »). La famille (H k ) est une base orthonormale de
l’espace L
2 (R). (Utiliser a), b), c)).
e) On a F (H k ) = (−i)
k
H k .
4) a) Soient α > 0, h > 0, et f : R → R la fonction continue nulle hors de
l’intervalle ]−α, α[, linéaire dans [−α, 0] et [0, α], égale à h en 0. On a :
F (f )(t) =
h
απ 2
sin
2 (παt)
t 2
pour t ∈ R
∗ .
b) Soit N ∈ N. Posons g(x) =
N
n=−N f (x + n). Alors :
F (g)(t) =
h
απ 2
sin
2 (παt)
t 2
sin((2N + 1)πt)
sin(πt)
pour t ∈ R
∗ .
c) On choisit des suites (α i ) i1 , (h i ) 1 , (N i ) i1 , d’où, pour chaque entier
i, une fonction g i construite par le procédé de b). Si
i h i < +∞, la série
i g i converge uniformément vers une fonction continue G sur R.
d) Si
i
α i h i N i < +∞,
i
h i
α i
log N i < +∞,
i
h i N i = +∞,
alors G et F (G) sont intégrables sur R, mais
+∞
n=−∞
G(n) = +∞.
Montrer qu’il existe des exemples de telles suites.