

C Rappels mathématiques : probabilités
477
C.6.5 Hiérarchie des convergences
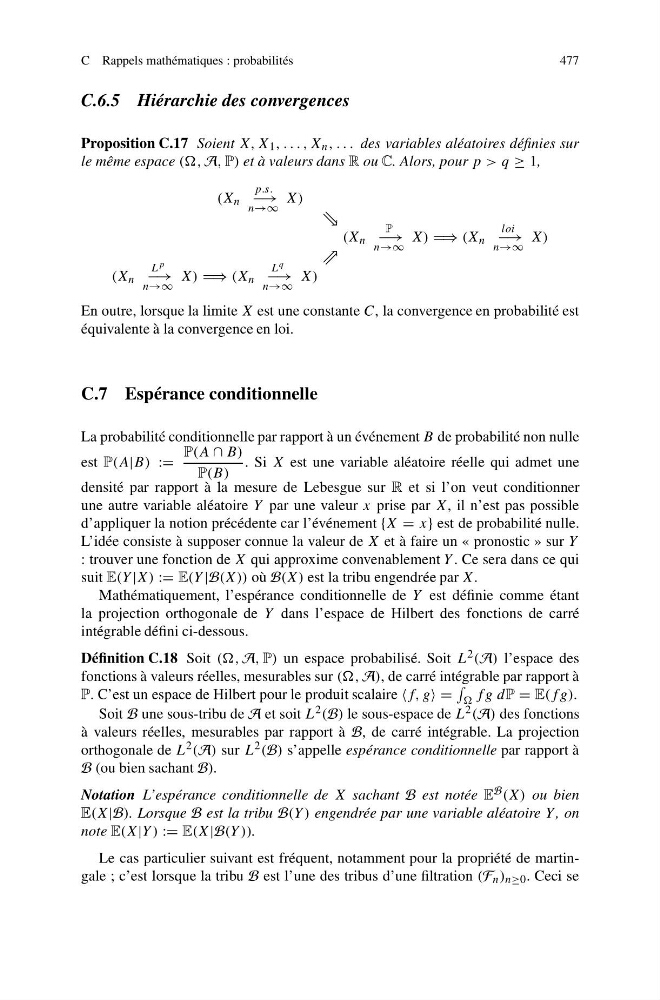
Proposition C.17 Soient X, X 1 , . . . , X n , . . . des variables aléatoires définies sur
le même espace ((, A, P) et à valeurs dans R ou C. Alors, pour p > q ≥ 1,
(X n
p.s.
−→
n→∞
X)
(X n
P
−→
n→∞
X) (X n
loi
−→
n→∞
X)
(X n
L p
−→
n→∞
X) (X n
L q
−→
n→∞
X)
En outre, lorsque la limite X est une constante C, la convergence en probabilité est
équivalente à la convergence en loi.
C.7 Espérance conditionnelle
La probabilité conditionnelle par rapport à un événement B de probabilité non nulle
est P(A|B) :=
P(A ∩ B)
P(B)
. Si X est une variable aléatoire réelle qui admet une
densité par rapport à la mesure de Lebesgue sur R et si l’on veut conditionner
une autre variable aléatoire Y par une valeur x prise par X, il n’est pas possible
d’appliquer la notion précédente car l’événement {X = x} est de probabilité nulle.
L’idée consiste à supposer connue la valeur de X et à faire un « pronostic » sur Y
: trouver une fonction de X qui approxime convenablement Y . Ce sera dans ce qui
suit E(Y |X) := E(Y |B(X)) où B(X) est la tribu engendrée par X.
Mathématiquement, l’espérance conditionnelle de Y est définie comme étant
la projection orthogonale de Y dans l’espace de Hilbert des fonctions de carré
intégrable défini ci-dessous.
Définition C.18 Soit ((, A, P) un espace probabilisé. Soit L 2 (A) l’espace des
fonctions à valeurs réelles, mesurables sur ((, A), de carré intégrable par rapport à
P. C’est un espace de Hilbert pour le produit scalaire f, g =
fg dP = E(fg).
Soit B une sous-tribu de A et soit L 2 (B) le sous-espace de L 2 (A) des fonctions
à valeurs réelles, mesurables par rapport à B, de carré intégrable. La projection
orthogonale de L 2 (A) sur L 2 (B) s’appelle espérance conditionnelle par rapport à
B (ou bien sachant B).
Notation L’espérance conditionnelle de X sachant B est notée E B (X) ou bien
E(X|B). Lorsque B est la tribu B(Y ) engendrée par une variable aléatoire Y , on
note E(X|Y ) := E(X|B(Y )).
Le cas particulier suivant est fréquent, notamment pour la propriété de martingale ; c’est lorsque la tribu B est l’une des tribus d’une filtration (F n ) n≥0 . Ceci se