

5.3 Marche aléatoire branchante
207
fonctions positives f u , u ∈ U , f u : → R +
E x
⎛
⎝
u,|u|=n
f u (τ
u )
Fn
⎞
⎠ =
u,|u|=n
E X u (f u ),
(5.14)
où E x désigne l’espérance sous P x .
Dans le reste de cette section :
– notons E pour E 0 ;
– supposons que m = E(M) > 1, car c’est dans ce cas (surcritique) que se
produisent des phénomènes intéressants.
L’analogue de la martingale (Z n /m n ) du processus de Galton-Watson est maintenant une famille paramétrée par θ ∈ R :
W n (θ ) =
1
m(θ ) n
u,|u|=n
e
−θX u =
1
m(θ ) n
R
e
−θx
Z n (dx).
(5.15)
Remarquons qu’en faisant θ = 0, nous retrouvons W n (0) =
Z n
m n , le processus de
Galton-Watson sous-jacent. La propriété de martingale se montre sans difficulté :
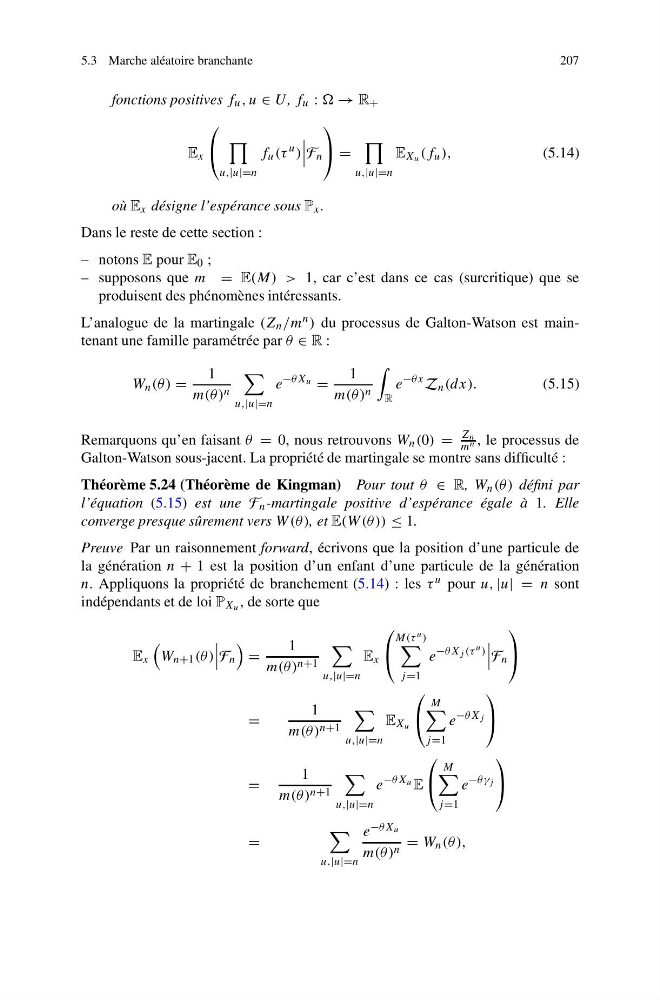
Théorème 5.24 (Théorème de Kingman) Pour tout θ ∈ R, W n (θ ) défini par
l’équation (5.15) est une F n -martingale positive d’espérance égale à 1. Elle
converge presque sûrement vers W (θ), et E(W (θ )) ≤ 1.
Preuve Par un raisonnement forward, écrivons que la position d’une particule de
la génération n + 1 est la position d’un enfant d’une particule de la génération
n. Appliquons la propriété de branchement (5.14) : les τ u pour u, |u| = n sont
indépendants et de loi P X u , de sorte que
E x
W n+1 (θ )
Fn
=
1
m(θ ) n+1
u,|u|=n
E x
⎛
⎝
M(τ u )
j =1
e
−θX j (τ u )
Fn
⎞
⎠
=
1
m(θ ) n+1
u,|u|=n
E X u
⎛
⎝
M
j =1
e
−θX j
⎞
⎠
=
1
m(θ ) n+1
u,|u|=n
e
−θX u E
⎛
⎝
M
j =1
e
−θγ j
⎞
⎠
=
u,|u|=n
e −θX u
m(θ ) n = W n (θ ),