

5.1 Arbres de Galton-Watson
189
Par conséquent :
– Dans les cas critique et sous-critique, le processus s’éteint presque sûrement,
q = 1 et la proposition 5.7 entraîne W = 0 p.s. De plus, le comportement du
processus conditionné par la non extinction à la n-ième génération est donné par
des «théorèmes de Yaglom», c’est-à-dire que le processus (Z n ), renormalisé et
conditionné par la non extinction, converge en loi vers une limite. Les énoncés
précis se trouvent dans Athreya-Ney [12].
– Dans le cas surcritique, il y a extinction avec probabilité q < 1 et la proposition 5.7 ne permet pas de savoir si la limite W vaut 0 presque sûrement ou
seulement avec probabilité q. Cela conduit à se demander si la convergence
de la martingale de Galton-Watson a lieu dans L 1 ou non : en effet, la
convergence dans L 1 entraîne que les espérances convergent. Or, l’espérance
de cette martingale est égale à 1 et la convergence dans L 1 entraînerait donc
E(W ) = 1. La réponse se trouve dans le théorème de Kesten-Stigum du
paragraphe 5.1.3. Ce théorème peut être démontré de plusieurs manières. Une
démonstration est basée sur la description d’un arbre remarquable, l’arbre biaisé,
introduit par Kesten [153] et Lyons, Pemantle et Peres [171], qui est présenté
dans la section suivante, avant d’établir le théorème de Kesten-Stigum. Pour un
survey sur les arbres de Galton-Watson ainsi conditionnés, on pourra se référer à
Janson [149].
5.1.2 Arbre de Galton-Watson biaisé
Définition de l’arbre biaisé
Nous changeons de probabilité, en définissant une nouvelle loi de probabilité P
sur l’espace des arbres planaires P. Un arbre sous la loi P sera appelé l’arbre
biaisé. La méthode est classique en probabilités : une nouvelle probabilité P n est
définie en multipliant la probabilité P d’origine par une martingale ; nous obtenons
ainsi une famille ( P n ) de probabilités compatibles. 3 Le théorème de Kolmogorov
(voir Billingsley [28]) assure alors qu’il existe une unique probabilité P sur P qui
prolonge 4 les P n .
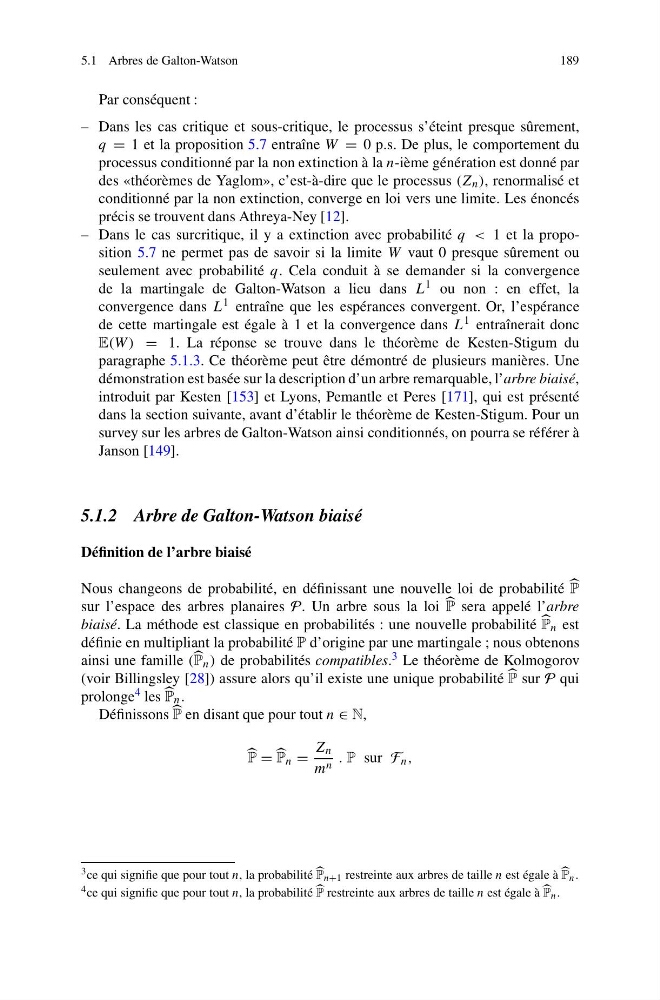
Définissons P en disant que pour tout n ∈ N,
P = P n =
Z n
m n . P sur F n ,
3 ce qui signifie que pour tout n, la probabilité P n+1 restreinte aux arbres de taille n est égale à P n .
4 ce qui signifie que pour tout n, la probabilité P restreinte aux arbres de taille n est égale à P n .