

CHAPITRE 4. MOUVEMENT BROWNIEN ET PROCESSUS DE DIFFUSION
Nous allons maintenant étudier la dynamique des processus aléatoires (t → X
n
t ) n , qui
sautent d’une amplitude
1
√
n
tous les temps
1
n
, et de leurs interpolations linéaires continues
(t → Y
n
t ) n . En fait, les deux suites de processus convergent vers la même limite, en tant
que fonctions du temps à valeurs réelles lorsque n tend vers l’infini, et cette limite est
un mouvement brownien. Pour prouver cette approximation, il faut définir une notion
de convergence en loi pour une suite de processus stochastiques (Z
n
t , t ∈ R + ) n lorsque n
tend vers l’infini. La preuve d’une telle convergence fonctionnelle dépasse le cadre mathématique de cet ouvrage et nous conseillons au lecteur les ouvrages suivants : [11], [32]
ou [45]. Nous n’avons montré ici que la convergence en loi au sens des marginales finidimensionnelles. Néanmoins, si le lecteur accepte qu’il y a convergence fonctionnelle, il
comprendra que la limite doit être un processus à trajectoires continues en temps. En
effet, l’amplitude des sauts de X
n
t vaut
1
√
n
et tend donc vers 0 quand n tend vers l’infini.
Par ailleurs, les intervalles entre les temps de saut sont égaux à
1
n
et tendent également
vers 0.
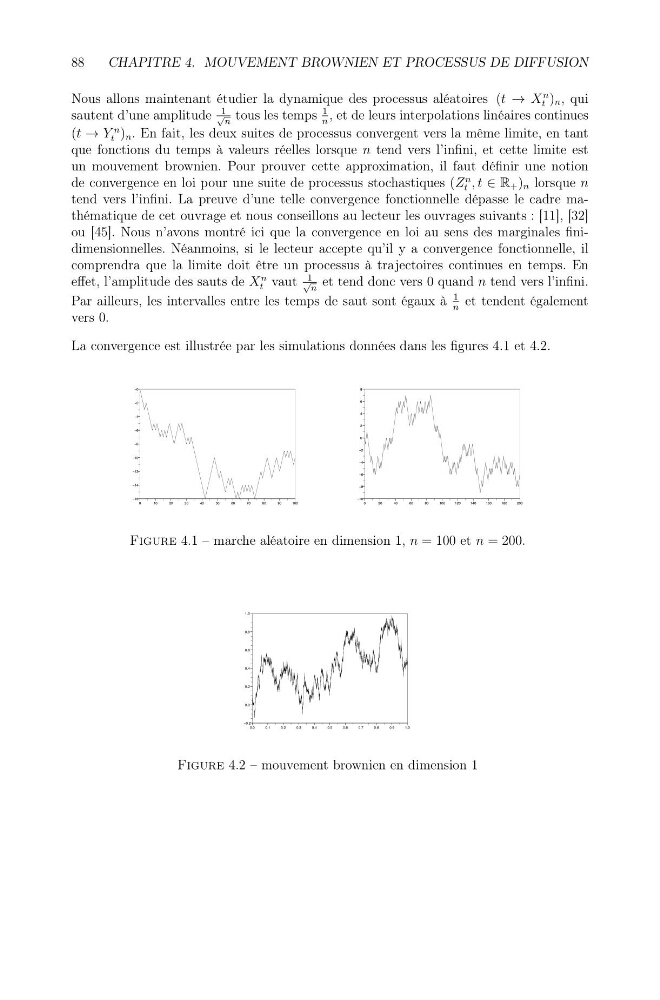
La convergence est illustrée par les simulations données dans les figures 4.1 et 4.2.
Figure 4.1 – marche aléatoire en dimension 1, n = 100 et n = 200.
Figure 4.2 – mouvement brownien en dimension 1
88