

CHAPITRE 3. DYNAMIQUE DE POPULATION EN TEMPS DISCRET
Ce résultat nous dit que sur l’ensemble où il n’y a pas extinction, la croissance de X n vers
+∞ est exponentielle (en m
n ). C’est l’expression probabiliste de la loi de Malthus.
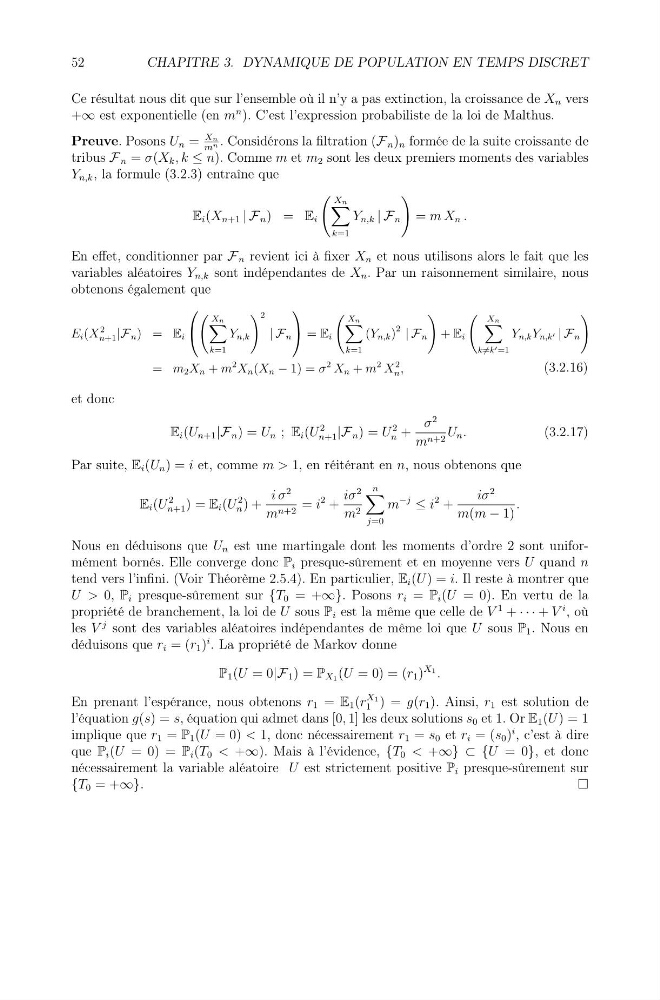
Preuve. Posons U n =
Xn
m n . Considérons la filtration (F n ) n formée de la suite croissante de
tribus F n = σ(X k , k ≤ n). Comme m et m 2 sont les deux premiers moments des variables
Y n,k , la formule (3.2.3) entraîne que
E i (X n+1 | F n ) = E i
Xn
k=1
Y n,k | F n
= m X n .
En effet, conditionner par F n revient ici à fixer X n et nous utilisons alors le fait que les
variables aléatoires Y n,k sont indépendantes de X n . Par un raisonnement similaire, nous
obtenons également que
E i (X
2
n+1 |F n ) = E i
⎛
⎝
Xn
k=1
Y n,k
2
| F n
⎞
⎠ = E i
Xn
k=1
(Y n,k )
2 | F n
+ E i
Xn
k =k =1
Y n,k Y n,k | F n
= m 2 X n + m
2 X n (X n − 1) = σ
2 X n + m
2 X
2
n ,
(3.2.16)
et donc
E i (U n+1 |F n ) = U n ; E i (U
2
n+1 |F n ) = U
2
n +
σ
2
m n+2 U n .
(3.2.17)
Par suite, E i (U n ) = i et, comme m > 1, en réitérant en n, nous obtenons que
E i (U
2
n+1 ) = E i (U
2
n ) +
i σ
2
m n+2 = i
2 +
iσ
2
m 2
n
j=0
m
−j ≤ i
2 +
iσ
2
m(m − 1)
.
Nous en déduisons que U n est une martingale dont les moments d’ordre 2 sont uniformément bornés. Elle converge donc P i presque-sûrement et en moyenne vers U quand n
tend vers l’infini. (Voir Théorème 2.5.4). En particulier, E i (U ) = i. Il reste à montrer que
U > 0, P i presque-sûrement sur {T 0 = +∞}. Posons r i = P i (U = 0). En vertu de la
propriété de branchement, la loi de U sous P i est la même que celle de V
1 + · · · + V
i , où
les V
j sont des variables aléatoires indépendantes de même loi que U sous P 1 . Nous en
déduisons que r i = (r 1 )
i . La propriété de Markov donne
P 1 (U = 0|F 1 ) = P X1 (U = 0) = (r 1 )
X1 .
En prenant l’espérance, nous obtenons r 1 = E 1 (r
X1
1 ) = g(r 1 ). Ainsi, r 1 est solution de
l’équation g(s) = s, équation qui admet dans [0, 1] les deux solutions s 0 et 1. Or E 1 (U ) = 1
implique que r 1 = P 1 (U = 0) < 1, donc nécessairement r 1 = s 0 et r i = (s 0 )
i , c’est à dire
que P i (U = 0) = P i (T 0 < +∞). Mais à l’évidence, {T 0 < +∞} ⊂ {U = 0}, et donc
nécessairement la variable aléatoire U est strictement positive P i presque-sûrement sur
{T 0 = +∞}.
52