

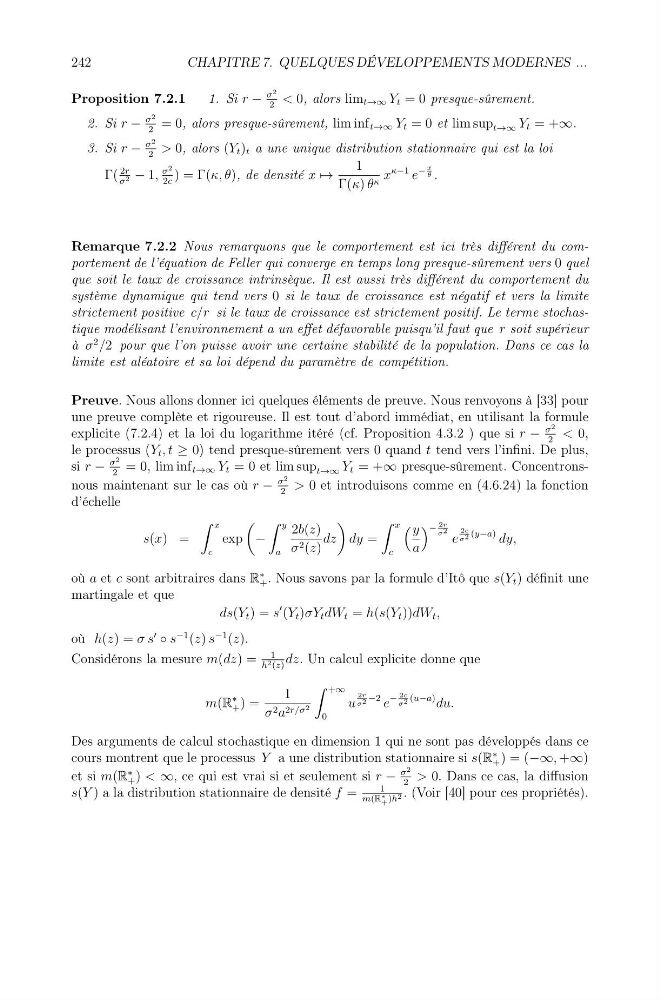
Proposition 7.2.1
1. Si r −
σ 2
2
< 0, alors lim t→∞ Y t = 0 presque-sûrement.
2. Si r −
σ 2
2
= 0, alors presque-sûrement, lim inf t→∞ Y t = 0 et lim sup t→∞ Y t = +∞.
3. Si r −
σ 2
2
> 0, alors (Y t ) t a une unique distribution stationnaire qui est la loi
Γ(
2r
σ 2 − 1,
σ 2
2c
) = Γ(κ, θ), de densité x →
1
Γ(κ) θ κ x
κ−1 e
−
x
θ .
Remarque 7.2.2 Nous remarquons que le comportement est ici très différent du comportement de l’équation de Feller qui converge en temps long presque-sûrement vers 0 quel
que soit le taux de croissance intrinsèque. Il est aussi très différent du comportement du
système dynamique qui tend vers 0 si le taux de croissance est négatif et vers la limite
strictement positive c/r si le taux de croissance est strictement positif. Le terme stochastique modélisant l’environnement a un effet défavorable puisqu’il faut que r soit supérieur
à σ
2 /2 pour que l’on puisse avoir une certaine stabilité de la population. Dans ce cas la
limite est aléatoire et sa loi dépend du paramètre de compétition.
Preuve. Nous allons donner ici quelques éléments de preuve. Nous renvoyons à [33] pour
une preuve complète et rigoureuse. Il est tout d’abord immédiat, en utilisant la formule
explicite (7.2.4) et la loi du logarithme itéré (cf. Proposition 4.3.2 ) que si r −
σ 2
2
< 0,
le processus (Y t , t ≥ 0) tend presque-sûrement vers 0 quand t tend vers l’infini. De plus,
si r −
σ 2
2
= 0, lim inf t→∞ Y t = 0 et lim sup t→∞ Y t = +∞ presque-sûrement. Concentronsnous maintenant sur le cas où r −
σ 2
2
> 0 et introduisons comme en (4.6.24) la fonction
d’échelle
s(x) =
x
c
exp
−
y
a
2b(z)
σ 2 (z)
dz
dy =
x
c
y
a
−
2r
σ 2 e
2c
σ 2 (y−a) dy,
où a et c sont arbitraires dans R
∗
+ . Nous savons par la formule d’Itô que s(Y t ) définit une
martingale et que
ds(Y t ) = s
(Y t )σY t dW t = h(s(Y t ))dW t ,
où h(z) = σ s
◦ s
−1 (z) s
−1 (z).
Considérons la mesure m(dz) =
1
h 2 (z)
dz. Un calcul explicite donne que
m(R
∗
+ ) =
1
σ 2 a 2r/σ 2
+∞
0
u
2r
σ 2 −2 e
−
2c
σ 2 (u−a) du.
Des arguments de calcul stochastique en dimension 1 qui ne sont pas développés dans ce
cours montrent que le processus Y a une distribution stationnaire si s(R
∗
+ ) = (−∞, +∞)
et si m(R
∗
+ ) < ∞, ce qui est vrai si et seulement si r −
σ 2
2
> 0. Dans ce cas, la diffusion
s(Y ) a la distribution stationnaire de densité f =
1
m(R ∗
+ )h 2 . (Voir [40] pour ces propriétés).
242
CHAPITRE 7. QUELQUES DÉVELOPPEMENTS MODERNES ...