

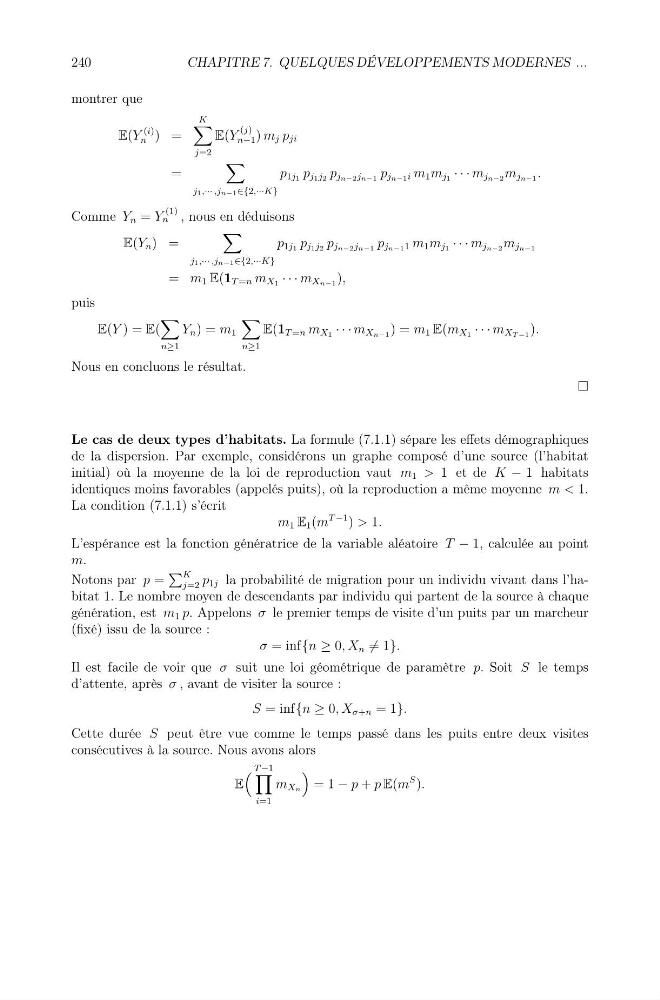
montrer que
E(Y
(i)
n ) =
K
j=2
E(Y
(j)
n−1 ) m j p ji
=
j1,··· ,jn−1∈{2,···K}
p 1j1 p j1j2 p jn−2jn−1 p jn−1i m 1 m j1 · · · m jn−2 m jn−1 .
Comme Y n = Y
(1)
n , nous en déduisons
E(Y n ) =
j1,··· ,jn−1∈{2,···K}
p 1j1 p j1j2 p jn−2jn−1 p jn−11 m 1 m j1 · · · m jn−2 m jn−1
= m 1 E(1 T =n m X1 · · · m Xn−1 ),
puis
E(Y ) = E(
n≥1
Y n ) = m 1
n≥1
E(1 T =n m X1 · · · m Xn−1 ) = m 1 E(m X1 · · · m X T −1 ).
Nous en concluons le résultat.
Le cas de deux types d’habitats. La formule (7.1.1) sépare les effets démographiques
de la dispersion. Par exemple, considérons un graphe composé d’une source (l’habitat
initial) où la moyenne de la loi de reproduction vaut m 1 > 1 et de K − 1 habitats
identiques moins favorables (appelés puits), où la reproduction a même moyenne m < 1.
La condition (7.1.1) s’écrit
m 1 E 1 (m
T −1 ) > 1.
L’espérance est la fonction génératrice de la variable aléatoire T − 1, calculée au point
m.
Notons par p =
K
j=2 p 1j la probabilité de migration pour un individu vivant dans l’habitat 1. Le nombre moyen de descendants par individu qui partent de la source à chaque
génération, est m 1 p. Appelons σ le premier temps de visite d’un puits par un marcheur
(fixé) issu de la source :
σ = inf{n ≥ 0, X n = 1}.
Il est facile de voir que σ suit une loi géométrique de paramètre p. Soit S le temps
d’attente, après σ , avant de visiter la source :
S = inf{n ≥ 0, X σ+n = 1}.
Cette durée S peut être vue comme le temps passé dans les puits entre deux visites
consécutives à la source. Nous avons alors
E
T −1
i=1
m Xn
= 1 − p + p E(m
S ).
240
CHAPITRE 7. QUELQUES DÉVELOPPEMENTS MODERNES ...
E(Y
(i)
n ) =
K
j=2
E(Y
(j)
n−1 ) m j p ji
=
j1,··· ,jn−1∈{2,···K}
p 1j1 p j1j2 p jn−2jn−1 p jn−1i m 1 m j1 · · · m jn−2 m jn−1 .
Comme Y n = Y
(1)
n , nous en déduisons
E(Y n ) =
j1,··· ,jn−1∈{2,···K}
p 1j1 p j1j2 p jn−2jn−1 p jn−11 m 1 m j1 · · · m jn−2 m jn−1
= m 1 E(1 T =n m X1 · · · m Xn−1 ),
puis
E(Y ) = E(
n≥1
Y n ) = m 1
n≥1
E(1 T =n m X1 · · · m Xn−1 ) = m 1 E(m X1 · · · m X T −1 ).
Nous en concluons le résultat.
Le cas de deux types d’habitats. La formule (7.1.1) sépare les effets démographiques
de la dispersion. Par exemple, considérons un graphe composé d’une source (l’habitat
initial) où la moyenne de la loi de reproduction vaut m 1 > 1 et de K − 1 habitats
identiques moins favorables (appelés puits), où la reproduction a même moyenne m < 1.
La condition (7.1.1) s’écrit
m 1 E 1 (m
T −1 ) > 1.
L’espérance est la fonction génératrice de la variable aléatoire T − 1, calculée au point
m.
Notons par p =
K
j=2 p 1j la probabilité de migration pour un individu vivant dans l’habitat 1. Le nombre moyen de descendants par individu qui partent de la source à chaque
génération, est m 1 p. Appelons σ le premier temps de visite d’un puits par un marcheur
(fixé) issu de la source :
σ = inf{n ≥ 0, X n = 1}.
Il est facile de voir que σ suit une loi géométrique de paramètre p. Soit S le temps
d’attente, après σ , avant de visiter la source :
S = inf{n ≥ 0, X σ+n = 1}.
Cette durée S peut être vue comme le temps passé dans les puits entre deux visites
consécutives à la source. Nous avons alors
E
T −1
i=1
m Xn
= 1 − p + p E(m
S ).
240
CHAPITRE 7. QUELQUES DÉVELOPPEMENTS MODERNES ...