

6.3. MODÈLES DÉMOGRAPHIQUES DE DIFFUSION
2 7
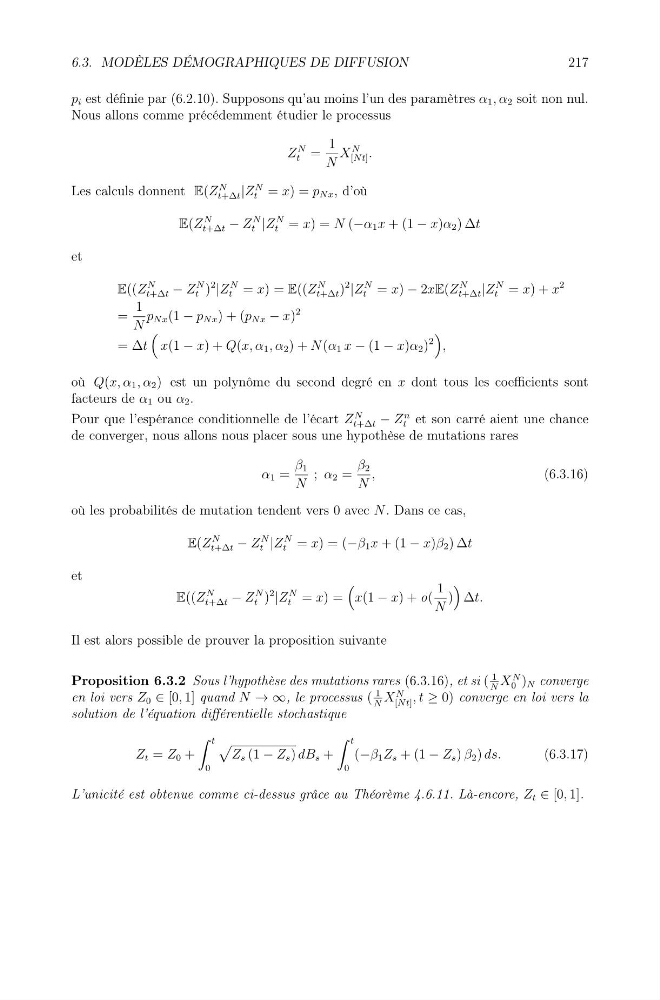
p i est définie par (6.2.10). Supposons qu’au moins l’un des paramètres α 1 , α 2 soit non nul.
Nous allons comme précédemment étudier le processus
Z
N
t =
1
N
X
N
[Nt] .
Les calculs donnent E(Z
N
t+Δt |Z
N
t = x) = p Nx , d’où
E(Z
N
t+Δt − Z
N
t |Z
N
t = x) = N (−α 1 x + (1 − x)α 2 ) Δt
et
E((Z
N
t+Δt − Z
N
t )
2 |Z
N
t = x) = E((Z
N
t+Δt )
2 |Z
N
t = x) − 2xE(Z
N
t+Δt |Z
N
t = x) + x
2
=
1
N
p Nx (1 − p Nx ) + (p Nx − x)
2
= Δt
x(1 − x) + Q(x, α 1 , α 2 ) + N (α 1 x − (1 − x)α 2 )
2
,
où Q(x, α 1 , α 2 ) est un polynôme du second degré en x dont tous les coefficients sont
facteurs de α 1 ou α 2 .
Pour que l’espérance conditionnelle de l’écart Z
N
t+Δt − Z
n
t et son carré aient une chance
de converger, nous allons nous placer sous une hypothèse de mutations rares
α 1 =
β 1
N
; α 2 =
β 2
N
,
(6.3.16)
où les probabilités de mutation tendent vers 0 avec N . Dans ce cas,
E(Z
N
t+Δt − Z
N
t |Z
N
t = x) = (−β 1 x + (1 − x)β 2 ) Δt
et
E((Z
N
t+Δt − Z
N
t )
2 |Z
N
t = x) =
x(1 − x) + o(
1
N
)
Δt.
Il est alors possible de prouver la proposition suivante
Proposition 6.3.2 Sous l’hypothèse des mutations rares (6.3.16), et si (
1
N
X
N
0 ) N converge
en loi vers Z 0 ∈ [0, 1] quand N → ∞, le processus (
1
N
X
N
[Nt] , t ≥ 0) converge en loi vers la
solution de l’équation différentielle stochastique
Z t = Z 0 +
t
0
Z s (1 − Z s ) dB s +
t
0
(−β 1 Z s + (1 − Z s ) β 2 ) ds.
(6.3.17)
L’unicité est obtenue comme ci-dessus grâce au Théorème 4.6.11. Là-encore, Z t ∈ [0, 1].
1