

6.3. MODÈLES DÉMOGRAPHIQUES DE DIFFUSION
2 5
aléatoire de la chaîne de Markov, décrit par les probabilités de transitions P i,j . Il est
difficile, pour une telle chaîne, de calculer les probabilités d’intérêt, telles les probabilités
d’extinction ou de fixation de l’allèle A ou les temps moyens pour arriver à ces états. Nous
allons voir dans le paragraphe suivant que si la taille N de la population est grande et si
les effets individuels des mutations et de la sélection sont faibles, alors le processus (X
N
n ) n
peut être approché par un processus de diffusion pour lequel il sera plus facile d’obtenir
des résultats quantitatifs.
6.3 Modèles démographiques de diffusion
6.3.1 Diffusion de Wright-Fisher
Dans ce paragraphe, nous allons obtenir une approximation du modèle de Wright-Fisher
neutre, dans le cas où la taille de la population N tend vers l’infini. Nous supposons que
1
N
X
N
0 a une limite z quand N → ∞. Dans ce cas, le nombre d’individus d’allèle A est de
l’ordre de la taille de la population et l’espérance et la variance de la chaîne calculées à la
Remarque 6.2.3 sont d’ordre N . Pour pouvoir espérer une limite intéressante, nous allons
considérer le processus (
1
N
X
N
n , n ≥ 0). Ainsi, si Y
N
n =
1
N
X
N
n , nous aurons
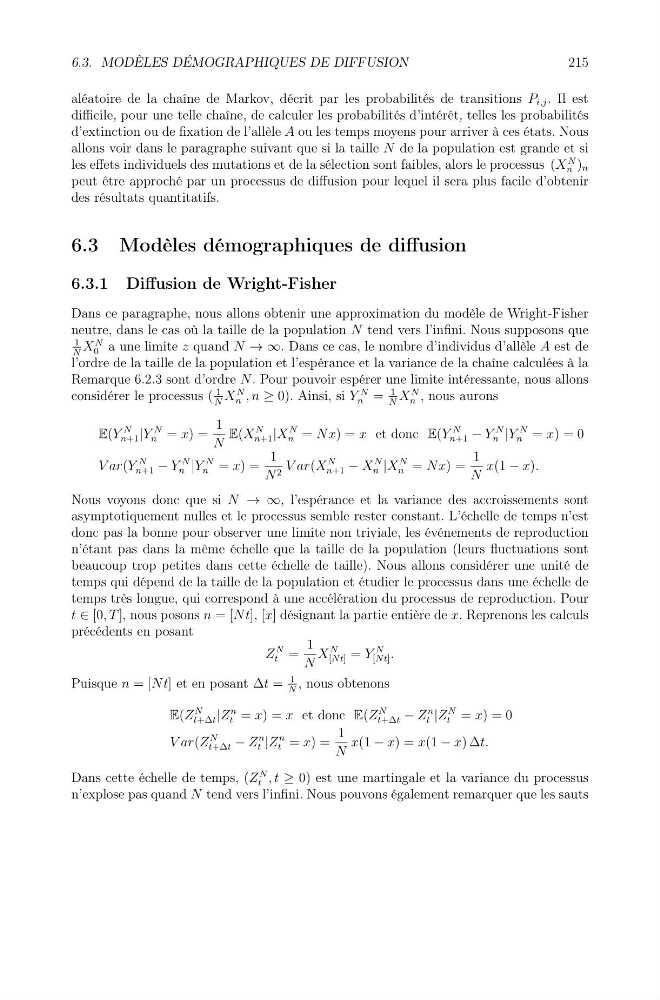
E(Y
N
n+1 |Y
N
n = x) =
1
N
E(X
N
n+1 |X
N
n = Nx) = x et donc E(Y
N
n+1 − Y
N
n |Y
N
n = x) = 0
V ar(Y
N
n+1 − Y
N
n |Y
N
n = x) =
1
N 2 V ar(X
N
n+1 − X
N
n |X
N
n = Nx) =
1
N
x(1 − x).
Nous voyons donc que si N → ∞, l’espérance et la variance des accroissements sont
asymptotiquement nulles et le processus semble rester constant. L’échelle de temps n’est
donc pas la bonne pour observer une limite non triviale, les événements de reproduction
n’étant pas dans la même échelle que la taille de la population (leurs fluctuations sont
beaucoup trop petites dans cette échelle de taille). Nous allons considérer une unité de
temps qui dépend de la taille de la population et étudier le processus dans une échelle de
temps très longue, qui correspond à une accélération du processus de reproduction. Pour
t ∈ [0, T ], nous posons n = [Nt], [x] désignant la partie entière de x. Reprenons les calculs
précédents en posant
Z
N
t =
1
N
X
N
[Nt] = Y
N
[Nt] .
Puisque n = [Nt] et en posant Δt =
1
N
, nous obtenons
E(Z
N
t+Δt |Z
n
t = x) = x et donc E(Z
N
t+Δt − Z
n
t |Z
N
t = x) = 0
V ar(Z
N
t+Δt − Z
n
t |Z
n
t = x) =
1
N
x(1 − x) = x(1 − x) Δt.
Dans cette échelle de temps, (Z
N
t , t ≥ 0) est une martingale et la variance du processus
n’explose pas quand N tend vers l’infini. Nous pouvons également remarquer que les sauts
1