

5.5. PROCESSUS DE NAISSANCE ET MORT
1 5
En posant f n =
1
λ n
et g n =
μ n
λ n
, nous obtenons
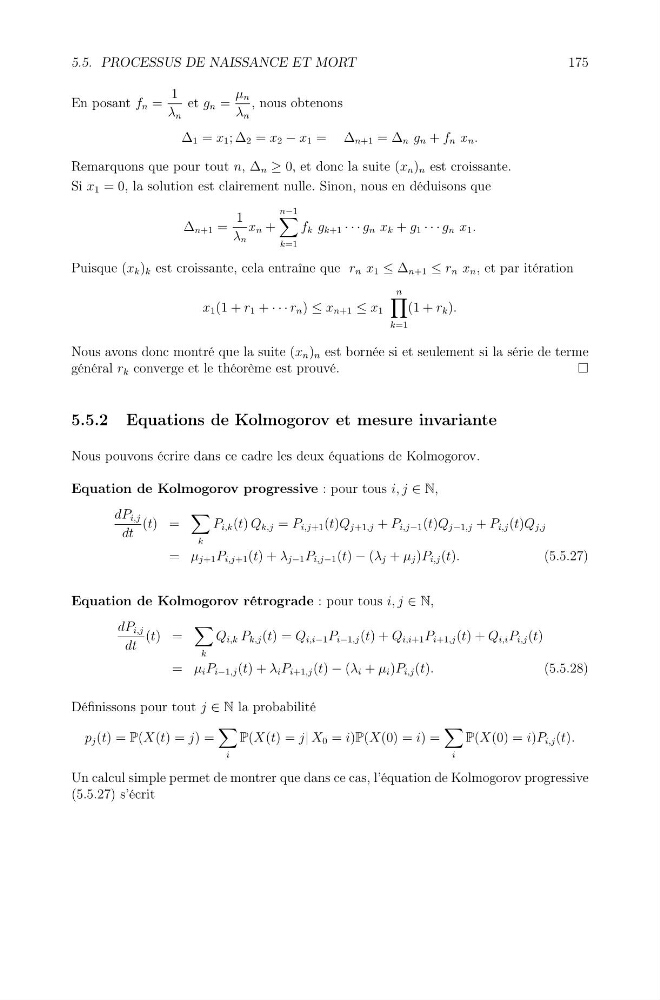
Δ 1 = x 1 ; Δ 2 = x 2 − x 1 = Δ n+1 = Δ n g n + f n x n .
Remarquons que pour tout n, Δ n ≥ 0, et donc la suite (x n ) n est croissante.
Si x 1 = 0, la solution est clairement nulle. Sinon, nous en déduisons que
Δ n+1 =
1
λ n
x n +
n−1
k=1
f k g k+1 · · · g n x k + g 1 · · · g n x 1 .
Puisque (x k ) k est croissante, cela entraîne que r n x 1 ≤ Δ n+1 ≤ r n x n , et par itération
x 1 (1 + r 1 + · · · r n ) ≤ x n+1 ≤ x 1
n
k=1
(1 + r k ).
Nous avons donc montré que la suite (x n ) n est bornée si et seulement si la série de terme
général r k converge et le théorème est prouvé.
5.5.2 Equations de Kolmogorov et mesure invariante
Nous pouvons écrire dans ce cadre les deux équations de Kolmogorov.
Equation de Kolmogorov progressive : pour tous i, j ∈ N,
dP i,j
dt
(t) =
k
P i,k (t) Q k,j = P i,j+1 (t)Q j+1,j + P i,j−1 (t)Q j−1,j + P i,j (t)Q j,j
= μ j+1 P i,j+1 (t) + λ j−1 P i,j−1 (t) − (λ j + μ j )P i,j (t).
(5.5.27)
Equation de Kolmogorov rétrograde : pour tous i, j ∈ N,
dP i,j
dt
(t) =
k
Q i,k P k,j (t) = Q i,i−1 P i−1,j (t) + Q i,i+1 P i+1,j (t) + Q i,i P i,j (t)
= μ i P i−1,j (t) + λ i P i+1,j (t) − (λ i + μ i )P i,j (t).
(5.5.28)
Définissons pour tout j ∈ N la probabilité
p j (t) = P(X(t) = j) =
i
P(X(t) = j| X 0 = i)P(X(0) = i) =
i
P(X(0) = i)P i,j (t).
Un calcul simple permet de montrer que dans ce cas, l’équation de Kolmogorov progressive
(5.5.27) s’écrit
7