

1 2
CHAPITRE 5. PROCESSUS DE POPULATION EN TEMPS CONTINU
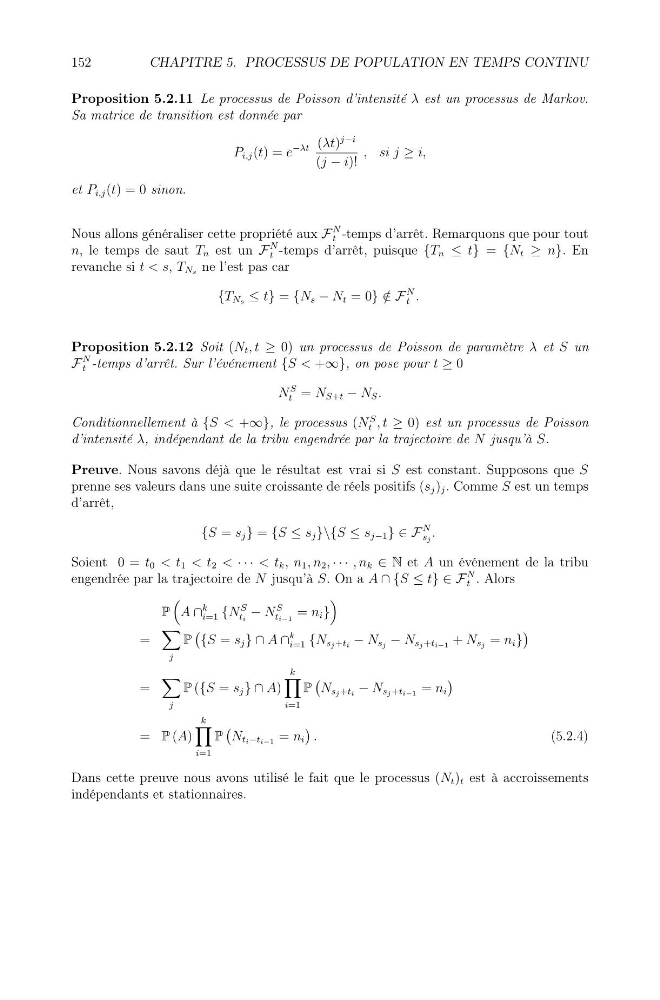
Proposition 5.2.11 Le processus de Poisson d’intensité λ est un processus de Markov.
Sa matrice de transition est donnée par
P i,j (t) = e
−λt (λt)
j−i
(j − i)!
, si j ≥ i,
et P i,j (t) = 0 sinon.
Nous allons généraliser cette propriété aux F
N
t -temps d’arrêt. Remarquons que pour tout
n, le temps de saut T n est un F
N
t -temps d’arrêt, puisque {T n ≤ t} = {N t ≥ n}. En
revanche si t < s, T Ns ne l’est pas car
{T Ns ≤ t} = {N s − N t = 0} /
∈ F
N
t .
Proposition 5.2.12 Soit (N t , t ≥ 0) un processus de Poisson de paramètre λ et S un
F
N
t -temps d’arrêt. Sur l’événement {S < +∞}, on pose pour t ≥ 0
N
S
t = N S+t − N S .
Conditionnellement à {S < +∞}, le processus (N
S
t , t ≥ 0) est un processus de Poisson
d’intensité λ, indépendant de la tribu engendrée par la trajectoire de N jusqu’à S.
Preuve. Nous savons déjà que le résultat est vrai si S est constant. Supposons que S
prenne ses valeurs dans une suite croissante de réels positifs (s j ) j . Comme S est un temps
d’arrêt,
{S = s j } = {S ≤ s j }\{S ≤ s j−1 } ∈ F
N
sj .
Soient 0 = t 0 < t 1 < t 2 < · · · < t k , n 1 , n 2 , · · · , n k ∈ N et A un événement de la tribu
engendrée par la trajectoire de N jusqu’à S. On a A ∩ {S ≤ t} ∈ F
N
t . Alors
P
A ∩
k
i=1 {N
S
ti − N
S
ti−1 = n i }
=
j
P
{S = s j } ∩ A ∩
k
i=1 {N sj +ti − N sj − N sj +ti−1 + N sj = n i }
=
j
P ({S = s j } ∩ A)
k
i=1
P
N sj +ti − N sj +ti−1 = n i
= P (A)
k
i=1
P
N ti−ti−1 = n i
.
(5.2.4)
Dans cette preuve nous avons utilisé le fait que le processus (N t ) t est à accroissements
indépendants et stationnaires.
5