

1 8
CHAPITRE 5. PROCESSUS DE POPULATION EN TEMPS CONTINU
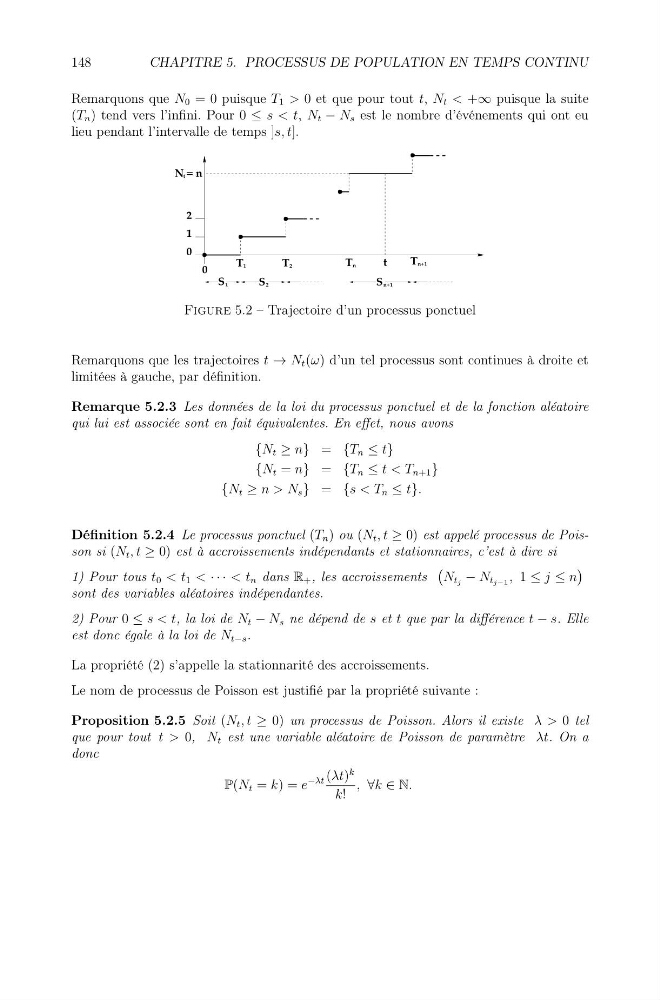
Remarquons que N 0 = 0 puisque T 1 > 0 et que pour tout t, N t < +∞ puisque la suite
(T n ) tend vers l’infini. Pour 0 ≤ s < t, N t − N s est le nombre d’événements qui ont eu
lieu pendant l’intervalle de temps ]s, t].
T1
T2
Tn
Tn+1
S2
Sn+1
S1
N = n
t
2
1
0
0
t
Figure 5.2 – Trajectoire d’un processus ponctuel
Remarquons que les trajectoires t → N t (ω) d’un tel processus sont continues à droite et
limitées à gauche, par définition.
Remarque 5.2.3 Les données de la loi du processus ponctuel et de la fonction aléatoire
qui lui est associée sont en fait équivalentes. En effet, nous avons
{N t ≥ n} = {T n ≤ t}
{N t = n} = {T n ≤ t < T n+1 }
{N t ≥ n > N s } = {s < T n ≤ t}.
Définition 5.2.4 Le processus ponctuel (T n ) ou (N t , t ≥ 0) est appelé processus de Poisson si (N t , t ≥ 0) est à accroissements indépendants et stationnaires, c’est à dire si
1) Pour tous t 0 < t 1 < · · · < t n dans R + , les accroissements
N tj − N tj−1 , 1 ≤ j ≤ n
sont des variables aléatoires indépendantes.
2) Pour 0 ≤ s < t, la loi de N t − N s ne dépend de s et t que par la différence t − s. Elle
est donc égale à la loi de N t−s .
La propriété (2) s’appelle la stationnarité des accroissements.
Le nom de processus de Poisson est justifié par la propriété suivante :
Proposition 5.2.5 Soit (N t , t ≥ 0) un processus de Poisson. Alors il existe λ > 0 tel
que pour tout t > 0, N t est une variable aléatoire de Poisson de paramètre λt. On a
donc
P(N t = k) = e
−λt (λt)
k
k!
, ∀k ∈ N.
4