

5.1. PROCESSUS MARKOVIEN DE SAUT
145
Z1
Z4
Z2
Z0
Z3
T0
T1
T2
T3
T4
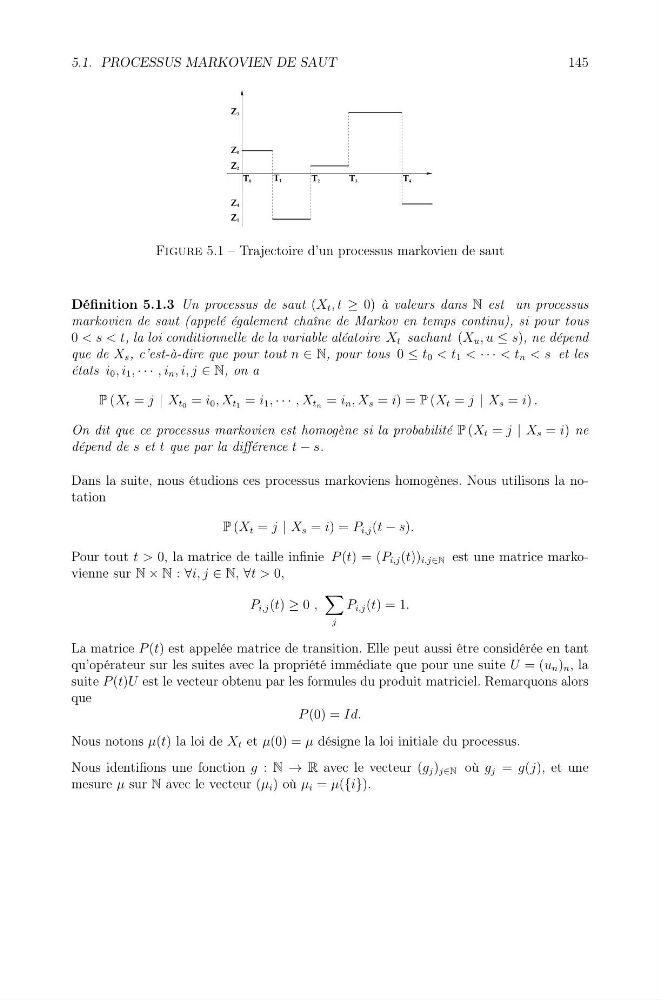
Figure 5.1 – Trajectoire d’un processus markovien de saut
Définition 5.1.3 Un processus de saut (X t , t ≥ 0) à valeurs dans N est un processus
markovien de saut (appelé également chaîne de Markov en temps continu), si pour tous
0 < s < t, la loi conditionnelle de la variable aléatoire X t sachant (X u , u ≤ s), ne dépend
que de X s , c’est-à-dire que pour tout n ∈ N, pour tous 0 ≤ t 0 < t 1 < · · · < t n < s et les
états i 0 , i 1 , · · · , i n , i, j ∈ N, on a
P (X t = j | X t0 = i 0 , X t1 = i 1 , · · · , X tn = i n , X s = i) = P (X t = j | X s = i) .
On dit que ce processus markovien est homogène si la probabilité P (X t = j | X s = i) ne
dépend de s et t que par la différence t − s.
Dans la suite, nous étudions ces processus markoviens homogènes. Nous utilisons la notation
P (X t = j | X s = i) = P i,j (t − s).
Pour tout t > 0, la matrice de taille infinie P (t) = (P i,j (t)) i,j∈N est une matrice markovienne sur N × N : ∀i, j ∈ N, ∀t > 0,
P i,j (t) ≥ 0 ,
j
P i,j (t) = 1.
La matrice P (t) est appelée matrice de transition. Elle peut aussi être considérée en tant
qu’opérateur sur les suites avec la propriété immédiate que pour une suite U = (u n ) n , la
suite P (t)U est le vecteur obtenu par les formules du produit matriciel. Remarquons alors
que
P (0) = Id.
Nous notons μ(t) la loi de X t et μ(0) = μ désigne la loi initiale du processus.
Nous identifions une fonction g : N → R avec le vecteur (g j ) j∈N où g j = g(j), et une
mesure μ sur N avec le vecteur (μ i ) où μ i = μ({i}).