

135
4.7.3 Processus de Ornstein-Uhlenbeck
Nous souhaitons modéliser le déplacement d’un animal influencé par la présence d’un
foyer (sa tanière, sa source de nourriture,· · · ). Supposons que l’animal se déplace sur une
route, une rivière, un brin d’herbe ou tout espace de dimension 1 : l’espace d’état des
positions est R. Nous supposons également que son foyer se situe en 0. Nous notons X t la
position de l’animal au temps t. Cette position est définie comme solution de l’équation
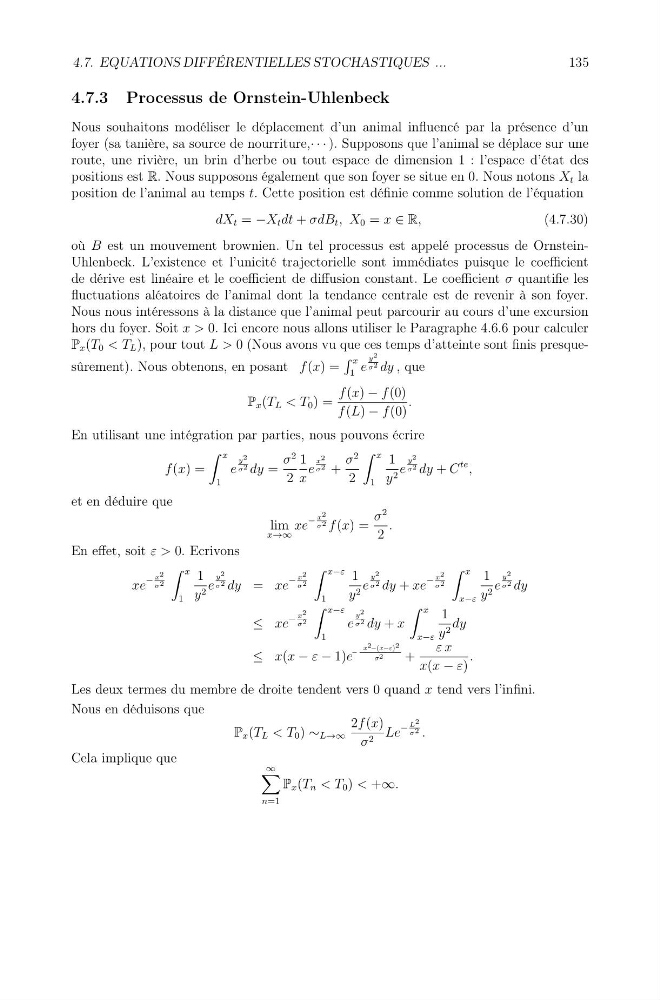
dX t = −X t dt + σdB t , X 0 = x ∈ R,
(4.7.30)
où B est un mouvement brownien. Un tel processus est appelé processus de OrnsteinUhlenbeck. L’existence et l’unicité trajectorielle sont immédiates puisque le coefficient
de dérive est linéaire et le coefficient de diffusion constant. Le coefficient σ quantifie les
fluctuations aléatoires de l’animal dont la tendance centrale est de revenir à son foyer.
Nous nous intéressons à la distance que l’animal peut parcourir au cours d’une excursion
hors du foyer. Soit x > 0. Ici encore nous allons utiliser le Paragraphe 4.6.6 pour calculer
P x (T 0 < T L ), pour tout L > 0 (Nous avons vu que ces temps d’atteinte sont finis presquesûrement). Nous obtenons, en posant f (x) =
x
1
e
y 2
σ 2 dy , que
P x (T L < T 0 ) =
f (x) − f (0)
f (L) − f (0)
.
En utilisant une intégration par parties, nous pouvons écrire
f (x) =
x
1
e
y 2
σ 2 dy =
σ
2
2
1
x
e
x 2
σ 2 +
σ
2
2
x
1
1
y 2 e
y 2
σ 2 dy + C
te ,
et en déduire que
lim
x→∞
xe
−
x 2
σ 2 f (x) =
σ
2
2
.
En effet, soit ε > 0. Ecrivons
xe
−
x 2
σ 2
x
1
1
y 2 e
y 2
σ 2 dy = xe
−
x 2
σ 2
x−ε
1
1
y 2 e
y 2
σ 2 dy + xe
−
x 2
σ 2
x
x−ε
1
y 2 e
y 2
σ 2 dy
≤ xe
−
x 2
σ 2
x−ε
1
e
y 2
σ 2 dy + x
x
x−ε
1
y 2 dy
≤ x(x − ε − 1)e
−
x −(x−ε) 2
+
ε x
x(x − ε)
.
Les deux termes du membre de droite tendent vers 0 quand x tend vers l’infini.
Nous en déduisons que
P x (T L < T 0 ) ∼ L→∞
2f (x)
σ 2 Le
−
L 2
σ 2 .
Cela implique que
∞
n=1
P x (T n < T 0 ) < +∞.
4.7. EQUATIONS DIFFÉRENTIELLES STOCHASTIQUES ...
σ2
2