

1 2 CHAPITRE 4. MOUVEMENT BROWNIEN ET PROCESSUS DE DIFFUSION
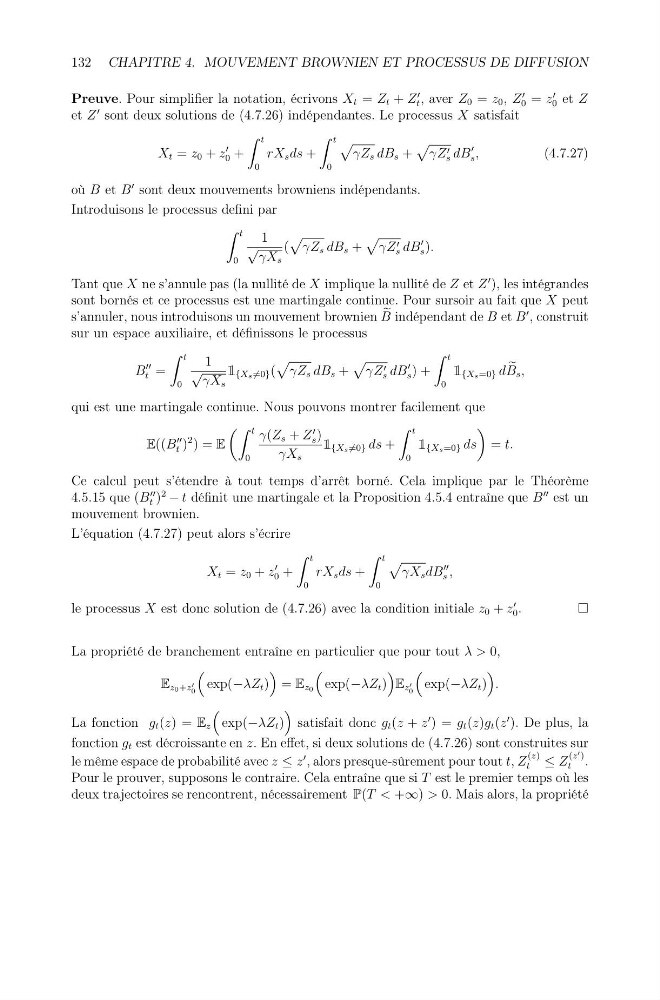
Preuve. Pour simplifier la notation, écrivons X t = Z t + Z
t , aver Z 0 = z 0 , Z
0 = z
0 et Z
et Z
sont deux solutions de (4.7.26) indépendantes. Le processus X satisfait
X t = z 0 + z
0 +
t
0
rX s ds +
t
0
γZ s dB s +
γZ
s dB
s ,
(4.7.27)
où B et B
sont deux mouvements browniens indépendants.
Introduisons le processus defini par
t
0
1
√
γX s
(
γZ s dB s +
γZ
s dB
s ).
Tant que X ne s’annule pas (la nullité de X implique la nullité de Z et Z
), les intégrandes
sont bornés et ce processus est une martingale continue. Pour sursoir au fait que X peut
s’annuler, nous introduisons un mouvement brownien
B indépendant de B et B
, construit
sur un espace auxiliaire, et définissons le processus
B
t =
t
0
1
√
γX s
{Xs =0} (
γZ s dB s +
γZ
s dB
s ) +
t
0
{Xs=0} d
B s ,
qui est une martingale continue. Nous pouvons montrer facilement que
E((B
t )
2 ) = E
t
0
γ(Z s + Z
s )
γX s
{Xs =0} ds +
t
0
{Xs=0} ds
= t.
Ce calcul peut s’étendre à tout temps d’arrêt borné. Cela implique par le Théorème
4.5.15 que (B
t )
2
− t définit une martingale et la Proposition 4.5.4 entraîne que B
est un
mouvement brownien.
L’équation (4.7.27) peut alors s’écrire
X t = z 0 + z
0 +
t
0
rX s ds +
t
0
γX s dB
s ,
le processus X est donc solution de (4.7.26) avec la condition initiale z 0 + z
0 .
La propriété de branchement entraîne en particulier que pour tout λ > 0,
E z0+z
0
exp(−λZ t )
= E z0
exp(−λZ t )
E z
0
exp(−λZ t )
.
La fonction g t (z) = E z
exp(−λZ t )
satisfait donc g t (z + z
) = g t (z)g t (z
). De plus, la
fonction g t est décroissante en z. En effet, si deux solutions de (4.7.26) sont construites sur
le même espace de probabilité avec z ≤ z
, alors presque-sûrement pour tout t, Z
(z)
t
≤ Z
(z )
t .
Pour le prouver, supposons le contraire. Cela entraîne que si T est le premier temps où les
deux trajectoires se rencontrent, nécessairement P(T < +∞) > 0. Mais alors, la propriété
3