

1 8 CHAPITRE 4. MOUVEMENT BROWNIEN ET PROCESSUS DE DIFFUSION
4.6.7 Applications aux temps d’atteinte de barrières
Il est intéressant du point de vue des applications de savoir comment un processus de
diffusion se comporte quand il évolue dans un intervalle borné et en particulier son comportement à la frontière de cet intervalle. Nous allons donc reprendre dans ce cadre les
problèmes d’atteinte de barrières absorbantes et réfléchissantes que nous avons étudiés
pour le mouvement brownien.
Dans ce paragraphe, nous considérons un processus de diffusion X solution de l’équation
différentielle stochastique (4.6.8) avec les coefficients b et σ lipschitziens et le coefficient
de diffusion σ minoré par un nombre strictement positif : pour tout x, σ(x) ≥ σ
∗ > 0.
Nous nous donnons a < c deux réels.
Barrières absorbantes
Supposons que le processus de diffusion X, issu de x ∈]a, c[, soit absorbé dès qu’il touche le
bord de l’intervalle ]a, c[. Comme les fonctions σ et b sont lipschitziennes, elles sont bornées
sur [a, c]. Comme précédemment, nous notons T a et T c les temps d’atteinte respectifs de
a et de c pour ce processus de diffusion absorbé et
T a,c = T a ∧ T c .
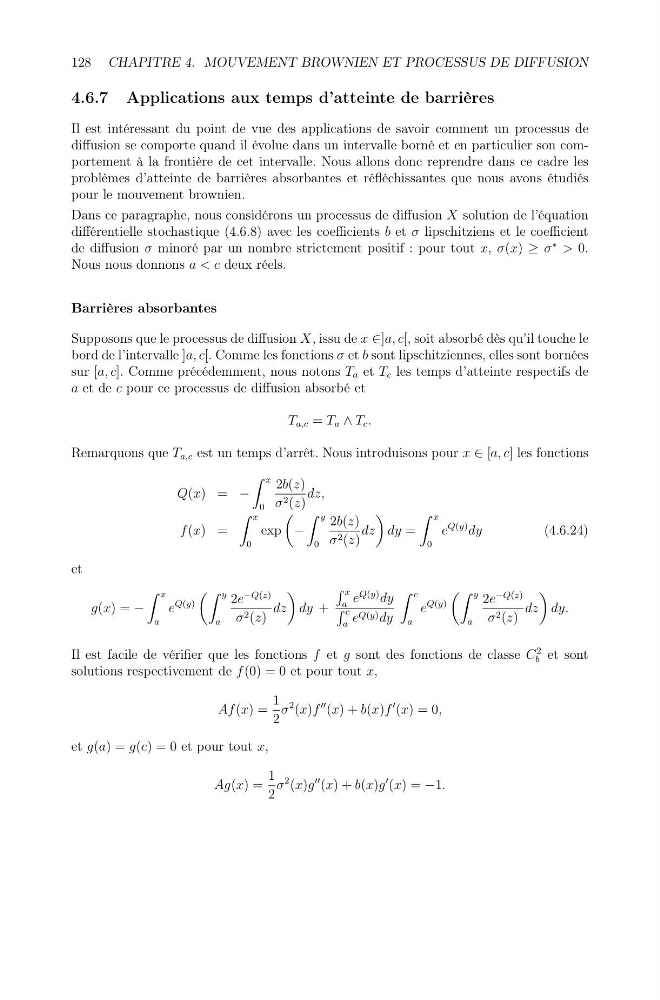
Remarquons que T a,c est un temps d’arrêt. Nous introduisons pour x ∈ [a, c] les fonctions
Q(x) = −
x
0
2b(z)
σ 2 (z)
dz,
f (x) =
x
0
exp
−
y
0
2b(z)
σ 2 (z)
dz
dy =
x
0
e
Q(y) dy
(4.6.24)
et
g(x) = −
x
a
e
Q(y)
y
a
2e
−Q(z)
σ 2 (z)
dz
dy +
x
a
e
Q(y) dy
c
a
e Q(y) dy
c
a
e
Q(y)
y
a
2e
−Q(z)
σ 2 (z)
dz
dy.
Il est facile de vérifier que les fonctions f et g sont des fonctions de classe C
2
b et sont
solutions respectivement de f (0) = 0 et pour tout x,
Af (x) =
1
2
σ
2 (x)f
(x) + b(x)f
(x) = 0,
et g(a) = g(c) = 0 et pour tout x,
Ag(x) =
1
2
σ
2 (x)g
(x) + b(x)g
(x) = −1.
2