

4.6. INTÉGRALES STOCHASTIQUES ET EDS
1 3
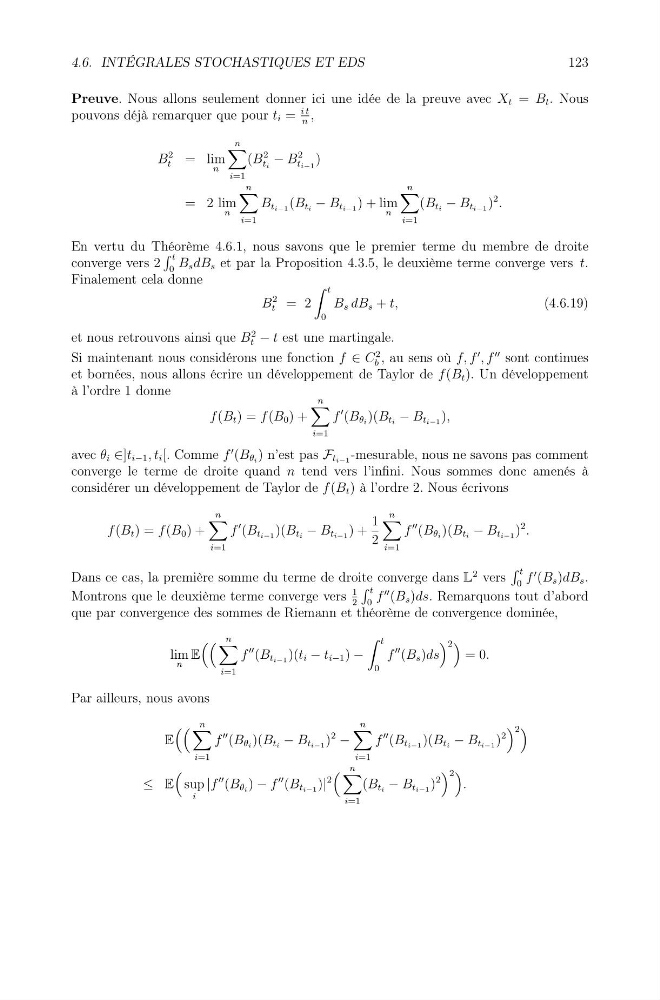
Preuve. Nous allons seulement donner ici une idée de la preuve avec X t = B t . Nous
pouvons déjà remarquer que pour t i =
i t
n
,
B
2
t
= lim
n
n
i=1
(B
2
ti − B
2
ti−1 )
= 2 lim
n
n
i=1
B ti−1 (B ti − B ti−1 ) + lim
n
n
i=1
(B ti − B ti−1 )
2 .
En vertu du Théorème 4.6.1, nous savons que le premier terme du membre de droite
converge vers 2
t
0
B s dB s et par la Proposition 4.3.5, le deuxième terme converge vers t.
Finalement cela donne
B
2
t = 2
t
0
B s dB s + t,
(4.6.19)
et nous retrouvons ainsi que B
2
t − t est une martingale.
Si maintenant nous considérons une fonction f ∈ C
2
b , au sens où f, f
, f
sont continues
et bornées, nous allons écrire un développement de Taylor de f (B t ). Un développement
à l’ordre 1 donne
f (B t ) = f (B 0 ) +
n
i=1
f
(B θi )(B ti − B ti−1 ),
avec θ i ∈]t i−1 , t i [. Comme f
(B θi ) n’est pas F ti−1 -mesurable, nous ne savons pas comment
converge le terme de droite quand n tend vers l’infini. Nous sommes donc amenés à
considérer un développement de Taylor de f (B t ) à l’ordre 2. Nous écrivons
f (B t ) = f (B 0 ) +
n
i=1
f
(B ti−1 )(B ti − B ti−1 ) +
1
2
n
i=1
f
(B θi )(B ti − B ti−1 )
2 .
Dans ce cas, la première somme du terme de droite converge dans L
2 vers
t
0
f
(B s )dB s .
Montrons que le deuxième terme converge vers
1
2
t
0
f
(B s )ds. Remarquons tout d’abord
que par convergence des sommes de Riemann et théorème de convergence dominée,
lim
n
E
n
i=1
f
(B ti−1 )(t i − t i−1 ) −
t
0
f
(B s )ds
2
= 0.
Par ailleurs, nous avons
E
n
i=1
f
(B θi )(B ti − B ti−1 )
2 −
n
i=1
f
(B ti−1 )(B ti − B ti−1 )
2
2
≤ E
sup
i
|f
(B θi ) − f
(B ti−1 )|
2
n
i=1
(B ti − B ti−1 )
2
2
.
2