

4.6. INTÉGRALES STOCHASTIQUES ET EDS
1 9
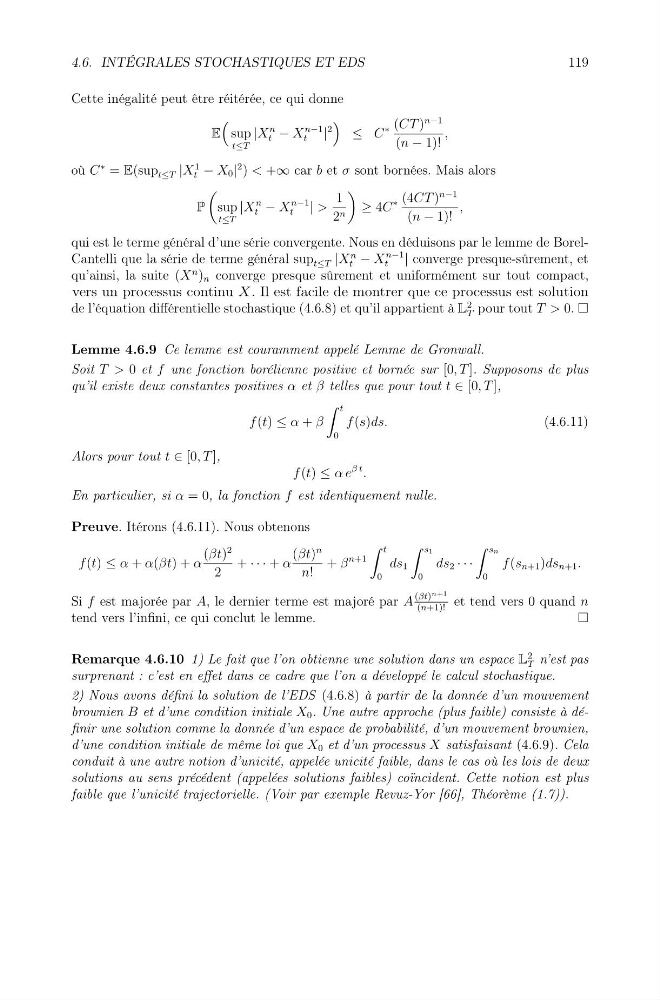
Cette inégalité peut être réitérée, ce qui donne
E
sup
t≤T
|X
n
t − X
n−1
t
|
2
≤ C
∗ (CT )
n−1
(n − 1)!
,
où C
∗ = E(sup t≤T |X
1
t − X 0 |
2 ) < +∞ car b et σ sont bornées. Mais alors
P
sup
t≤T
|X
n
t − X
n−1
t
| >
1
2 n
≥ 4C
∗ (4CT )
n−1
(n − 1)!
,
qui est le terme général d’une série convergente. Nous en déduisons par le lemme de BorelCantelli que la série de terme général sup t≤T |X
n
t − X
n−1
t
| converge presque-sûrement, et
qu’ainsi, la suite (X
n ) n converge presque sûrement et uniformément sur tout compact,
vers un processus continu X. Il est facile de montrer que ce processus est solution
de l’équation différentielle stochastique (4.6.8) et qu’il appartient à L
2
T pour tout T > 0.
Lemme 4.6.9 Ce lemme est couramment appelé Lemme de Gronwall.
Soit T > 0 et f une fonction borélienne positive et bornée sur [0, T ]. Supposons de plus
qu’il existe deux constantes positives α et β telles que pour tout t ∈ [0, T ],
f (t) ≤ α + β
t
0
f (s)ds.
(4.6.11)
Alors pour tout t ∈ [0, T ],
f (t) ≤ α e
β t .
En particulier, si α = 0, la fonction f est identiquement nulle.
Preuve. Itérons (4.6.11). Nous obtenons
f (t) ≤ α + α(βt) + α
(βt)
2
2
+ · · · + α
(βt)
n
n!
+ β
n+1
t
0
ds 1
s1
0
ds 2 · · ·
sn
0
f (s n+1 )ds n+1 .
Si f est majorée par A, le dernier terme est majoré par A
(βt) n+1
(n+1)!
et tend vers 0 quand n
tend vers l’infini, ce qui conclut le lemme.
Remarque 4.6.10 1) Le fait que l’on obtienne une solution dans un espace L
2
T n’est pas
surprenant : c’est en effet dans ce cadre que l’on a développé le calcul stochastique.
2) Nous avons défini la solution de l’EDS (4.6.8) à partir de la donnée d’un mouvement
brownien B et d’une condition initiale X 0 . Une autre approche (plus faible) consiste à définir une solution comme la donnée d’un espace de probabilité, d’un mouvement brownien,
d’une condition initiale de même loi que X 0 et d’un processus X satisfaisant (4.6.9). Cela
conduit à une autre notion d’unicité, appelée unicité faible, dans le cas où les lois de deux
solutions au sens précédent (appelées solutions faibles) coïncident. Cette notion est plus
faible que l’unicité trajectorielle. (Voir par exemple Revuz-Yor [66], Théorème (1.7)).
1