

4.6. INTÉGRALES STOCHASTIQUES ET EDS
1 5
qui tend vers 0 quand n tend vers l’infini. Ainsi, la suite I(H, n) converge en probabilité
vers M dans l’ensemble des fonctions continues sur [0, T ] muni de la norme uniforme. On
peut alors en extraire une sous-suite telle que I(H, n k ) converge presque-sûrement vers
M , pour la topologie de la convergence uniforme. Nous en déduisons en particulier que
M est presque-sûrement à trajectoires continues sur [0, T ].
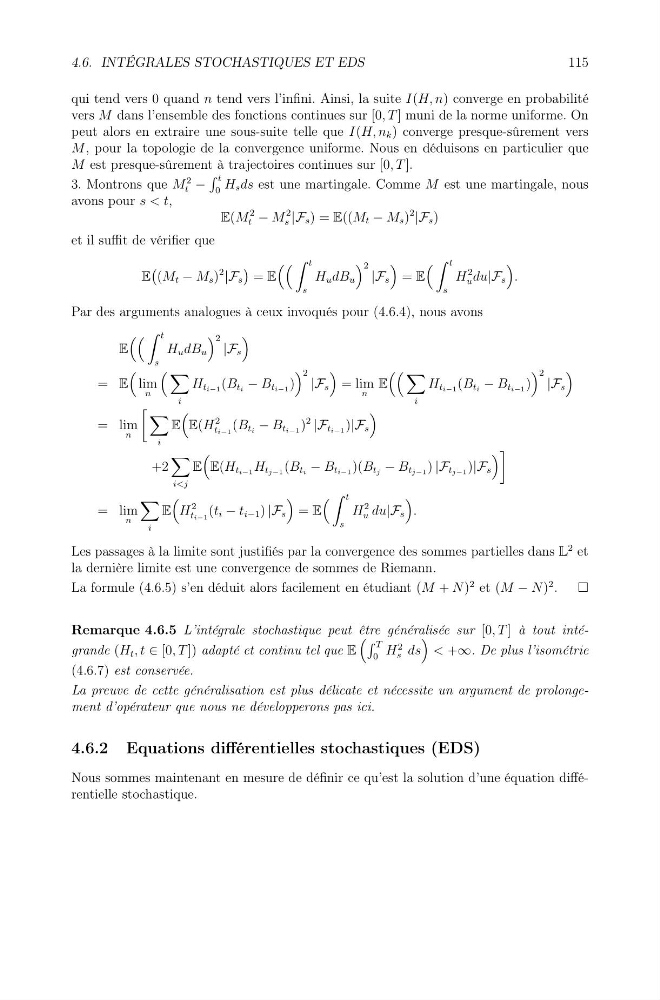
3. Montrons que M
2
t −
t
0
H s ds est une martingale. Comme M est une martingale, nous
avons pour s < t,
E(M
2
t − M
2
s |F s ) = E((M t − M s )
2 |F s )
et il suffit de vérifier que
E
(M t − M s )
2 |F s
= E
t
s
H u dB u
2 |F s
= E
t
s
H
2
u du|F s
.
Par des arguments analogues à ceux invoqués pour (4.6.4), nous avons
E
t
s
H u dB u
2 |F s
= E
lim
n
i
H ti−1 (B ti − B ti−1 )
2 |F s
= lim
n
E
i
H ti−1 (B ti − B ti−1 )
2 |F s
= lim
n
i
E
E(H
2
ti−1 (B ti − B ti−1 )
2 |F ti−1 )|F s
+2
i
E(H ti−1 H tj−1 (B ti − B ti−1 )(B tj − B tj−1 ) |F tj−1 )|F s
= lim
n
i
E
H
2
ti−1 (t i − t i−1 ) |F s
= E
t
s
H
2
u du|F s
.
Les passages à la limite sont justifiés par la convergence des sommes partielles dans L
2 et
la dernière limite est une convergence de sommes de Riemann.
La formule (4.6.5) s’en déduit alors facilement en étudiant (M + N )
2 et (M − N )
2 .
Remarque 4.6.5 L’intégrale stochastique peut être généralisée sur [0, T ] à tout intégrande (H t , t ∈ [0, T ]) adapté et continu tel que E
T
0
H
2
s ds
< +∞. De plus l’isométrie
(4.6.7) est conservée.
La preuve de cette généralisation est plus délicate et nécessite un argument de prolongement d’opérateur que nous ne développerons pas ici.
4.6.2 Equations différentielles stochastiques (EDS)
Nous sommes maintenant en mesure de définir ce qu’est la solution d’une équation différentielle stochastique.
1