

4.5. MARTINGALES À TEMPS CONTINU ET TEMPS D’ARRÊT
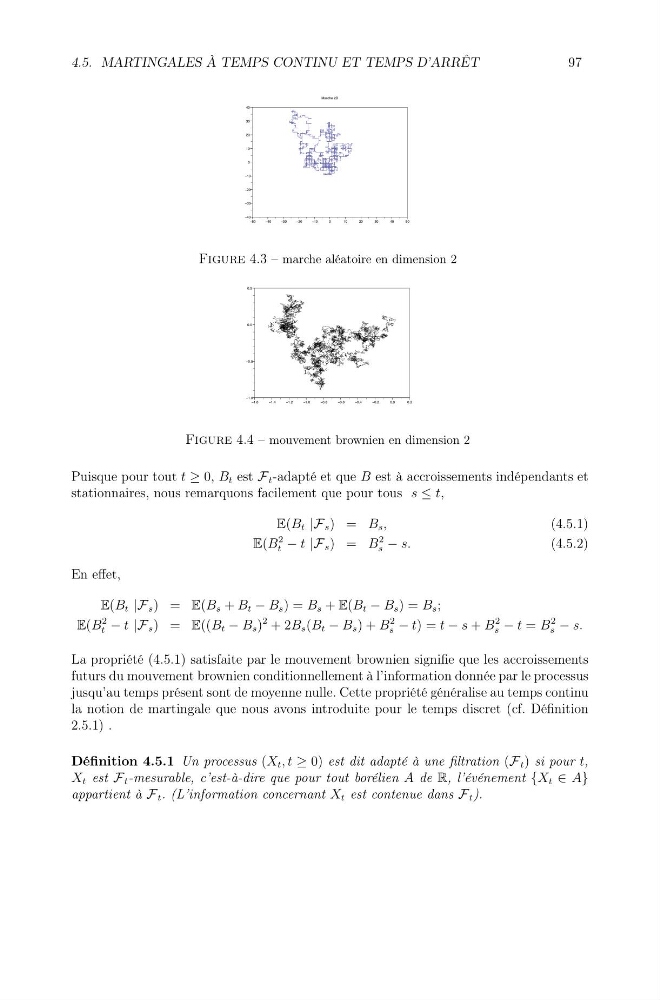
Figure 4.3 – marche aléatoire en dimension 2
Figure 4.4 – mouvement brownien en dimension 2
Puisque pour tout t ≥ 0, B t est F t -adapté et que B est à accroissements indépendants et
stationnaires, nous remarquons facilement que pour tous s ≤ t,
E(B t |F s ) = B s ,
(4.5.1)
E(B
2
t − t |F s ) = B
2
s − s.
(4.5.2)
En effet,
E(B t |F s ) = E(B s + B t − B s ) = B s + E(B t − B s ) = B s ;
E(B
2
t − t |F s ) = E((B t − B s )
2 + 2B s (B t − B s ) + B
2
s − t) = t − s + B
2
s − t = B
2
s − s.
La propriété (4.5.1) satisfaite par le mouvement brownien signifie que les accroissements
futurs du mouvement brownien conditionnellement à l’information donnée par le processus
jusqu’au temps présent sont de moyenne nulle. Cette propriété généralise au temps continu
la notion de martingale que nous avons introduite pour le temps discret (cf. Définition
2.5.1) .
Définition 4.5.1 Un processus (X t , t ≥ 0) est dit adapté à une filtration (F t ) si pour t,
X t est F t -mesurable, c’est-à-dire que pour tout borélien A de R, l’événement {X t ∈ A}
appartient à F t . (L’information concernant X t est contenue dans F t ).
97