

44
3 Branchement et processus de Galton-Watson
0
0 .2
0 .4
0 .6
0 .8
1
0
0.2
0.4
0.6
0.8
1
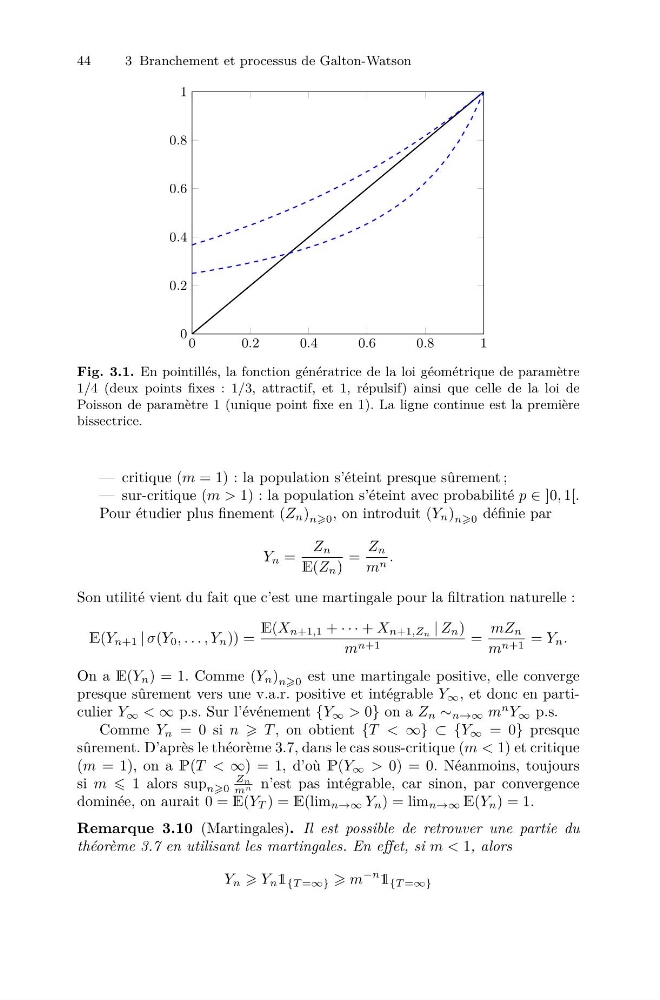
Fig. 3.1. En pointillés, la fonction génératrice de la loi géométrique de paramètre
1/4 (deux points fixes : 1/3, attractif, et 1, répulsif) ainsi que celle de la loi de
Poisson de paramètre 1 (unique point fixe en 1). La ligne continue est la première
bissectrice.
— critique (m = 1) : la population s’éteint presque sûrement ;
— sur-critique (m > 1) : la population s’éteint avec probabilité p ∈ ]0, 1[.
Pour étudier plus finement (Z n ) n0 , on introduit (Y n ) n0 définie par
Y n =
Z n
E(Z n )
=
Z n
m n .
Son utilité vient du fait que c’est une martingale pour la filtration naturelle :
E(Y n+1 | σ(Y 0 , . . . , Y n )) =
E(X n+1,1 + · · · + X n+1,Zn | Z n )
m n+1
=
mZ n
m n+1 = Y n .
On a E(Y n ) = 1. Comme (Y n ) n0 est une martingale positive, elle converge
presque sûrement vers une v.a.r. positive et intégrable Y ∞ , et donc en particulier Y ∞ < ∞ p.s. Sur l’événement {Y ∞ > 0} on a Z n ∼ n→∞ m
n Y ∞ p.s.
Comme Y n = 0 si n T , on obtient {T < ∞} ⊂ {Y ∞ = 0} presque
sûrement. D’après le théorème 3.7, dans le cas sous-critique (m < 1) et critique
(m = 1), on a P(T < ∞) = 1, d’où P(Y ∞ > 0) = 0. Néanmoins, toujours
si m 1 alors sup n0
Zn
m n n’est pas intégrable, car sinon, par convergence
dominée, on aurait 0 = E(Y T ) = E(lim n→∞ Y n ) = lim n→∞ E(Y n ) = 1.
Remarque 3.10 (Martingales). Il est possible de retrouver une partie du
théorème 3.7 en utilisant les martingales. En effet, si m < 1, alors
Y n Y n 1 {T =∞} m
−n
1 {T =∞}